猜你想问
这份工业硅投资策略周报的核心内容是什么?
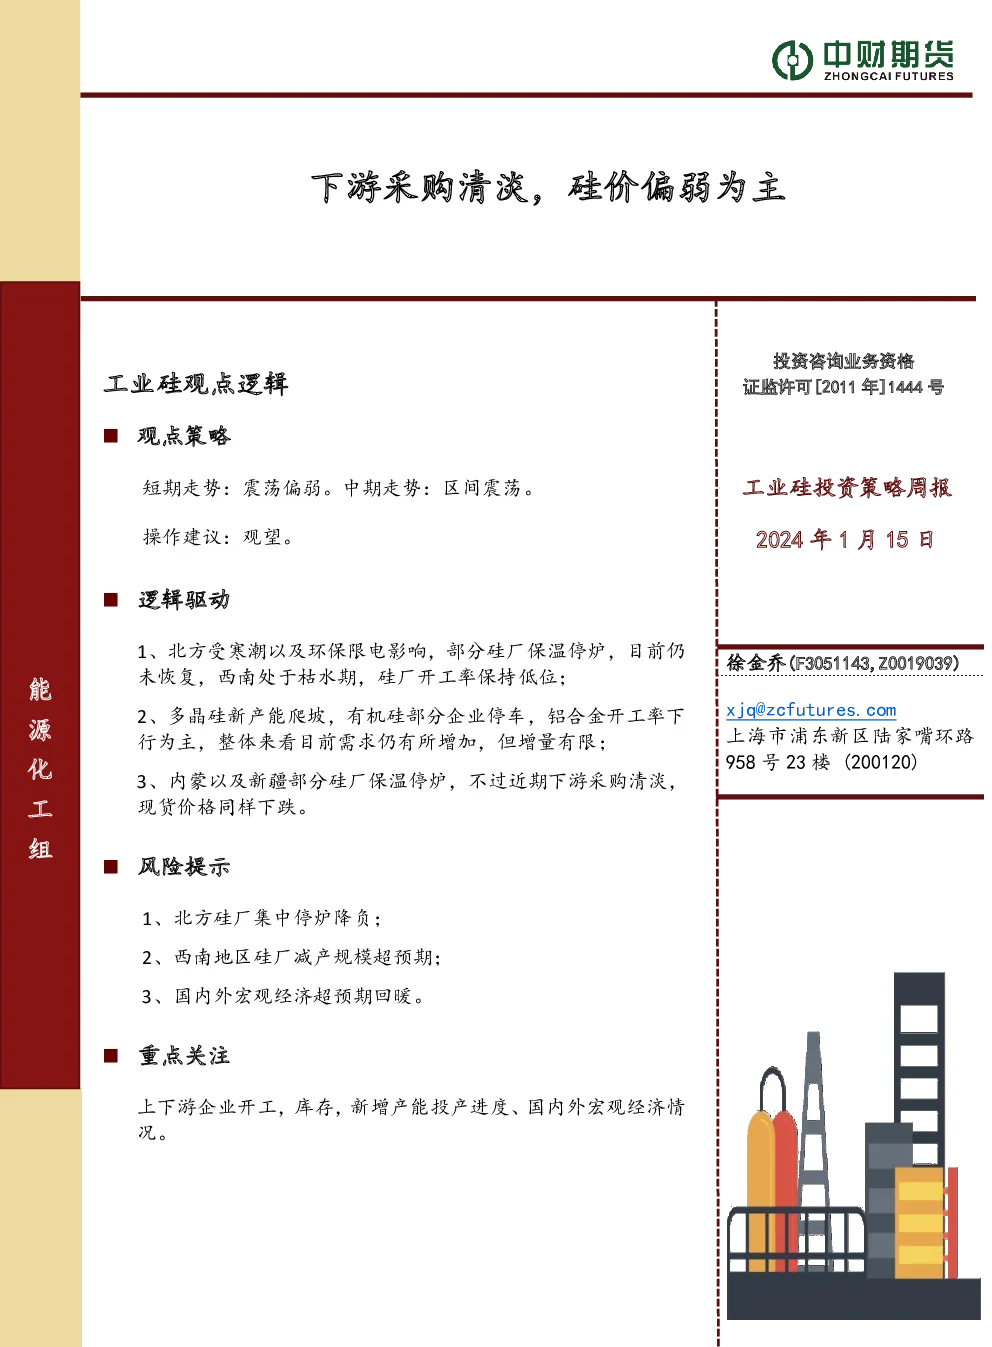
本报告指出工业硅短期走势震荡偏弱,中期区间震荡,建议观望。核心逻辑在于北方硅厂受寒潮及环保限电影响停炉,西南枯水期导致开工率低,供应端缩量;同时多晶硅新增产能爬坡带动需求,但有机硅和铝合金需求低迷,下游采购清淡,现货价格下跌,库存压力下预计硅价短期维持震荡偏弱。
工业硅赛道未来发展趋势如何?
工业硅行业短期供应端受北方停炉和西南枯水期影响呈现缩量,但新增产能逐步释放。需求端多晶硅产量增加,而有机硅和铝合金需求表现低迷,下游采购清淡。整体供需关系显示短期内价格承压,长期来看需关注产能扩张和下游需求恢复情况。
报告重点分析了哪些方面?
报告重点分析了供应端北方开工率下降、新增产能投产情况及成本利润变化;库存端社会库存及仓单变化;需求端多晶硅、有机硅、铝合金的产量、价格及开工率;以及期货价格、现货价格和基差走势。这些因素共同影响短期价格维持震荡偏弱。
当前工业硅市场现状如何判断?
当前工业硅市场呈现供应端受扰动缩量,但下游需求增量有限的状态。北方硅厂因寒潮及环保限电停炉,西南地区枯水期影响开工,导致供应减少。然而多晶硅新增产能爬坡带来需求,但有机硅和铝合金需求低迷,下游采购清淡,现货价格下跌,库存压力下预计硅价短期维持震荡偏弱。
本报告有哪些风险提示?
本报告提示的风险包括北方硅厂因寒潮及环保限电导致的供应不稳定风险,西南枯水期可能持续影响开工率的持续性风险,以及下游多晶硅、有机硅、铝合金需求恢复不及预期的风险。此外,期货价格下跌而现货跌幅小导致基差扩大的情况也需关注,库存增加可能带来的价格下行压力不容忽视。
你可能感兴趣
工业硅投资策略周报:下游备货结束,硅价偏弱为主
中财期货2024-01-22
工业硅投资策略月报:下游补库力度较弱,硅价偏弱为主
中财期货2024-03-08
工业硅投资策略周报:基本面仍承压,硅价偏弱为主
中财期货2023-04-24
工业硅投资策略周报:基本面仍承压,硅价偏弱为主
中财期货2023-04-17
工业硅投资策略周报:供应存增加预期,硅价偏弱为主
中财期货2023-06-12
工业硅投资策略周报:硅厂逐步复产,硅价偏弱为主
中财期货2023-07-10
工业硅投资策略周报:硅厂逐步复产,硅价偏弱为主
中财期货2023-07-24
工业硅投资策略周报:北方硅厂逐步复产,硅价偏弱为主
中财期货2024-02-05
工业硅投资策略周报:基本面仍承压,硅价偏弱为主
中财期货2023-04-03
工业硅投资策略周报:下游观望情绪增多,硅价震荡偏弱
中财期货2024-01-08