猜你想问
工业硅价格近期走势如何?
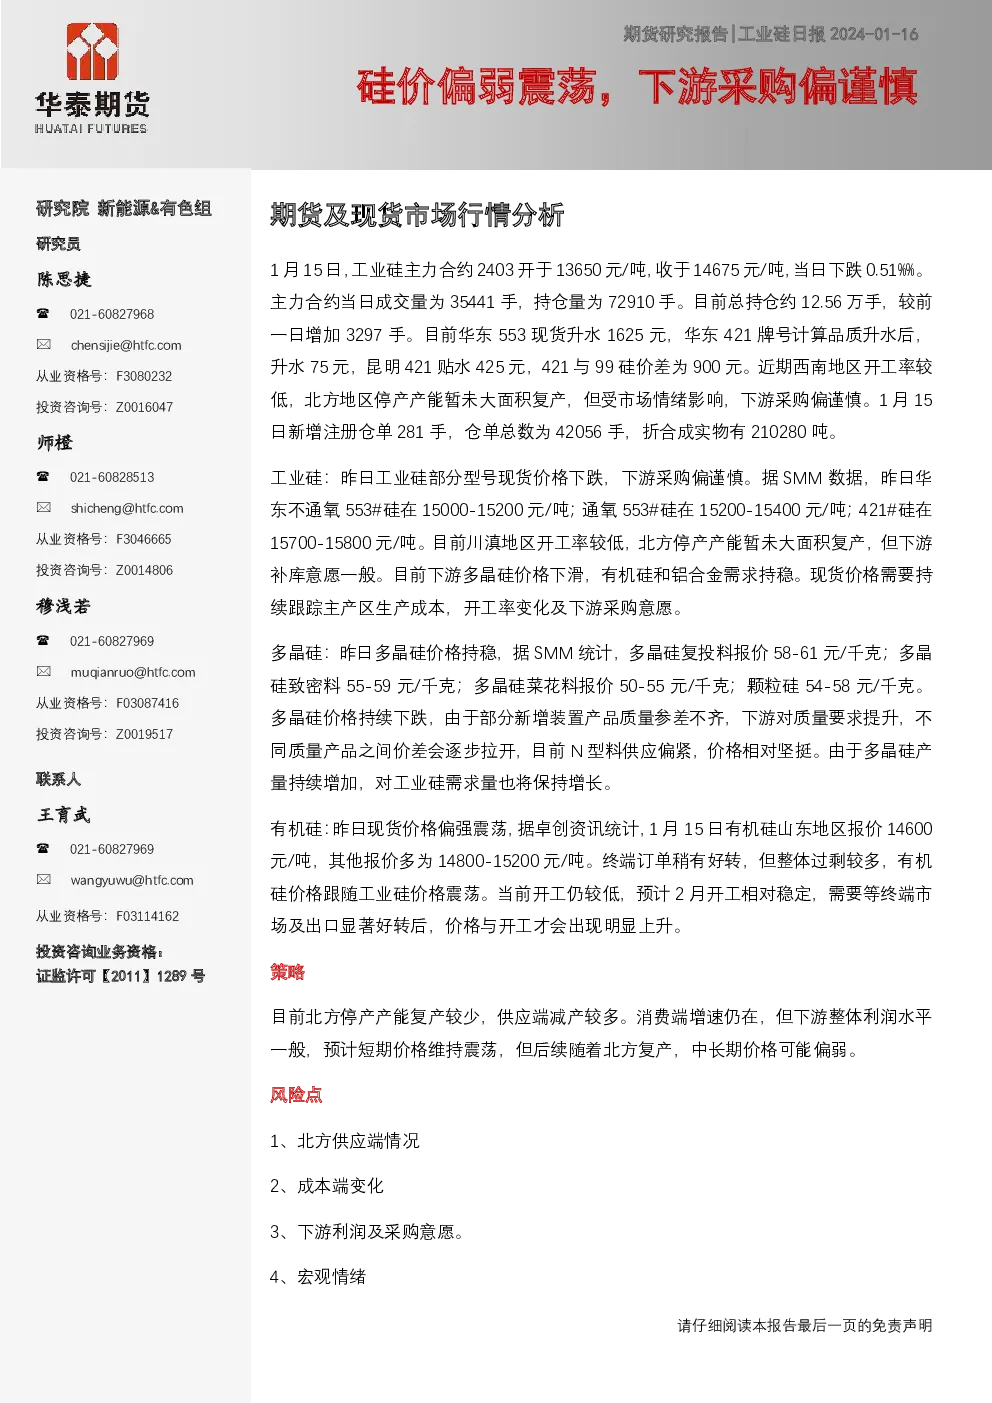
根据1月15日数据,工业硅主力合约2403开盘13650元/吨,收于14675元/吨,下跌0.51%,成交35441手,持仓72910手,总持仓约12.56万手,较前一日增加3297手。华东553现货升水1625元,421牌号升水75元,昆明421贴水425元,421与99硅价差900元。部分型号现货价格下跌,下游补库意愿一般。需持续跟踪主产区生产成本、开工率变化及下游采购意愿。
工业硅行业未来发展趋势是什么?
西南地区开工率低,北方停产产能暂未大面积复产,供应端减产较多。消费端增速仍在但利润水平一般,短期价格维持震荡,中长期价格可能偏弱。需关注主产区生产成本变化、下游多晶硅价格下滑、有机硅和铝合金需求持稳等因素。鸿新新能源20GW高效N型单晶硅棒、14GW单晶硅片项目二期投产,具备210大尺寸硅片生产能力,或对行业格局产生影响。
本报告重点分析了哪些方面?
报告重点分析了工业硅市场行情、供需情况、价格分析、库存数据及产业资讯。具体包括主力合约价格变动、各牌号现货价格差异、西南及北方开工率、注册仓单数量、现货价格下跌原因、下游补库意愿、主产区生产成本变化、下游需求情况等。同时提及了新疆、云南、四川硅企开工率及鸿新新能源项目投产情况。
当前工业硅市场现状如何判断?
当前工业硅市场呈现供需偏弱格局。西南地区开工率低,北方停产产能暂未大面积复产,导致供应端减产较多。下游采购偏谨慎,补库意愿一般,多晶硅价格下滑,有机硅和铝合金需求持稳。华东553现货升水1625元,421牌号升水75元,昆明421贴水425元,421与99硅价差900元,显示市场分化。需关注主产区生产成本、开工率变化及下游采购意愿。
本报告提示哪些风险点?
报告提示的主要风险点包括北方供应端情况、成本端变化、下游利润及采购意愿、宏观情绪。北方停产产能复产较少,可能持续影响供应;主产区生产成本变化将影响价格;下游利润及采购意愿是市场走势关键;宏观情绪变化可能带来不确定性。需持续跟踪这些因素对市场的影响。