猜你想问
这份研报主要分析了什么内容?
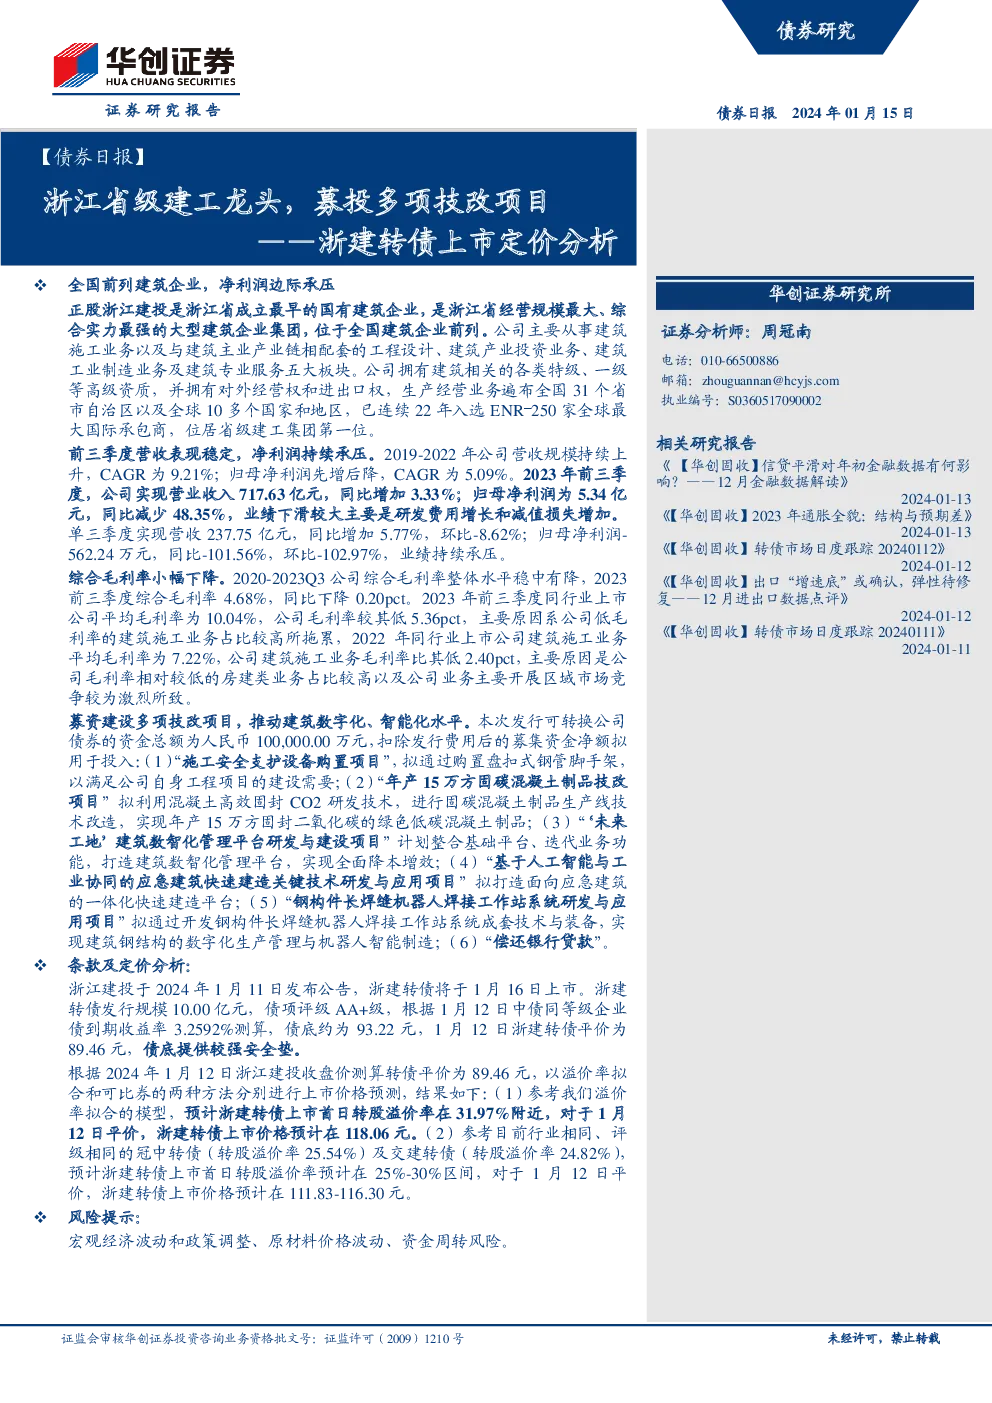
这份研报主要分析了浙建转债的上市定价,重点关注了浙江省级建工龙头企业浙江建投的业务板块、财务状况、募投项目以及转债的具体条款。报告指出浙江建投是浙江省成立最早的国有建筑企业,业务涵盖建筑施工、工程设计、建筑产业投资等多个板块。2023年前三季度,公司营收同比增长3.33%至717.63亿元,但净利润同比大幅减少48.35%至5.34亿元,主要受研发费用增长和减值损失增加影响。公司募资建设的技改项目包括施工安全支护设备购置、固碳混凝土制品技改以及建筑数智化管理平台研发等,旨在推动建筑数字化、智能化水平。浙建转债发行规模10亿元,债项评级AA+,债底约93.22元,平价89.46元,提供较强安全垫。预计上市首日转股溢价率在25%-30%区间,价格预计在111.83-116.30元。
建筑行业的发展趋势如何?
建筑行业正经历数字化转型和智能化升级的趋势。传统建筑企业面临市场竞争加剧和利润率下滑的压力,因此积极推动技术创新和业务模式变革。数字化技术如BIM、物联网、大数据等被广泛应用于设计、施工、运维等环节,提升效率和管理水平。智能化建造、装配式建筑等新模式逐渐兴起,有助于降低成本、缩短工期、提高质量。同时,绿色建筑和可持续发展理念受到重视,固碳混凝土制品等环保材料的应用增加。浙江建投等龙头企业通过募资技改项目,正是顺应这一趋势,提升自身在数字化、智能化建筑领域的竞争力。未来,具备技术创新能力和数字化基础的建筑企业将更具发展优势。
研报对浙江建投的重点分析方向是什么?
研报对浙江建投的重点分析方向包括其业务结构、财务表现和未来发展战略。报告详细梳理了浙江建投作为省级建工龙头的业务布局,涵盖建筑施工、工程设计、建筑产业投资、建筑工业制造及专业服务五大板块。在财务方面,报告分析了公司2023年前三季度的营收和净利润数据,指出虽然营收保持增长,但净利润下滑明显,主要原因是研发投入增加和资产减值。此外,报告关注了公司募资建设的多项技改项目,包括施工安全支护设备购置、年产15万方固碳混凝土制品技改以及“未来工地”建筑数智化管理平台研发等,这些项目旨在推动公司向数字化、智能化建筑领域转型。最后,报告对浙建转债的条款和估值进行了分析,评估其投资价值。
当前建筑市场的现状如何?
当前建筑市场呈现多元化发展态势,传统建筑施工业务面临转型升级压力。一方面,市场需求持续存在,但竞争日趋激烈,企业利润空间受到挤压。另一方面,数字化、智能化成为行业发展趋势,推动建筑企业进行技术创新和模式变革。政策层面,国家鼓励绿色建筑和可持续发展,为环保建材和技术应用提供政策支持。浙江建投等国有建筑企业在资源整合、技术投入和项目承接方面具有优势,但同时也面临业绩波动和创新能力不足的挑战。市场整体呈现结构调整和优胜劣汰的过程,具备技术创新能力和数字化基础的龙头企业将更具竞争力。例如,浙江建投通过募资技改项目,积极布局建筑数字化、智能化领域,以适应市场变化。
研报提示了哪些风险?
研报提示了宏观经济波动和政策调整、原材料价格波动以及资金周转风险等主要风险因素。宏观经济波动可能影响建筑市场需求和行业景气度,政策调整可能改变行业监管环境,对建筑企业运营产生影响。原材料价格波动,特别是钢材、水泥等建材价格的上涨,会增加建筑企业的成本压力,影响利润水平。此外,资金周转风险也是建筑企业需要关注的问题,尤其是在项目周期长、回款慢的情况下,可能导致资金链紧张。浙江建投2023年前三季度净利润下滑,部分原因就是减值损失增加,反映了企业在经营中可能面临的风险。投资者在关注浙建转债投资机会时,需要充分考虑这些潜在风险因素。