猜你想问
PTA和MEG本周走势如何?
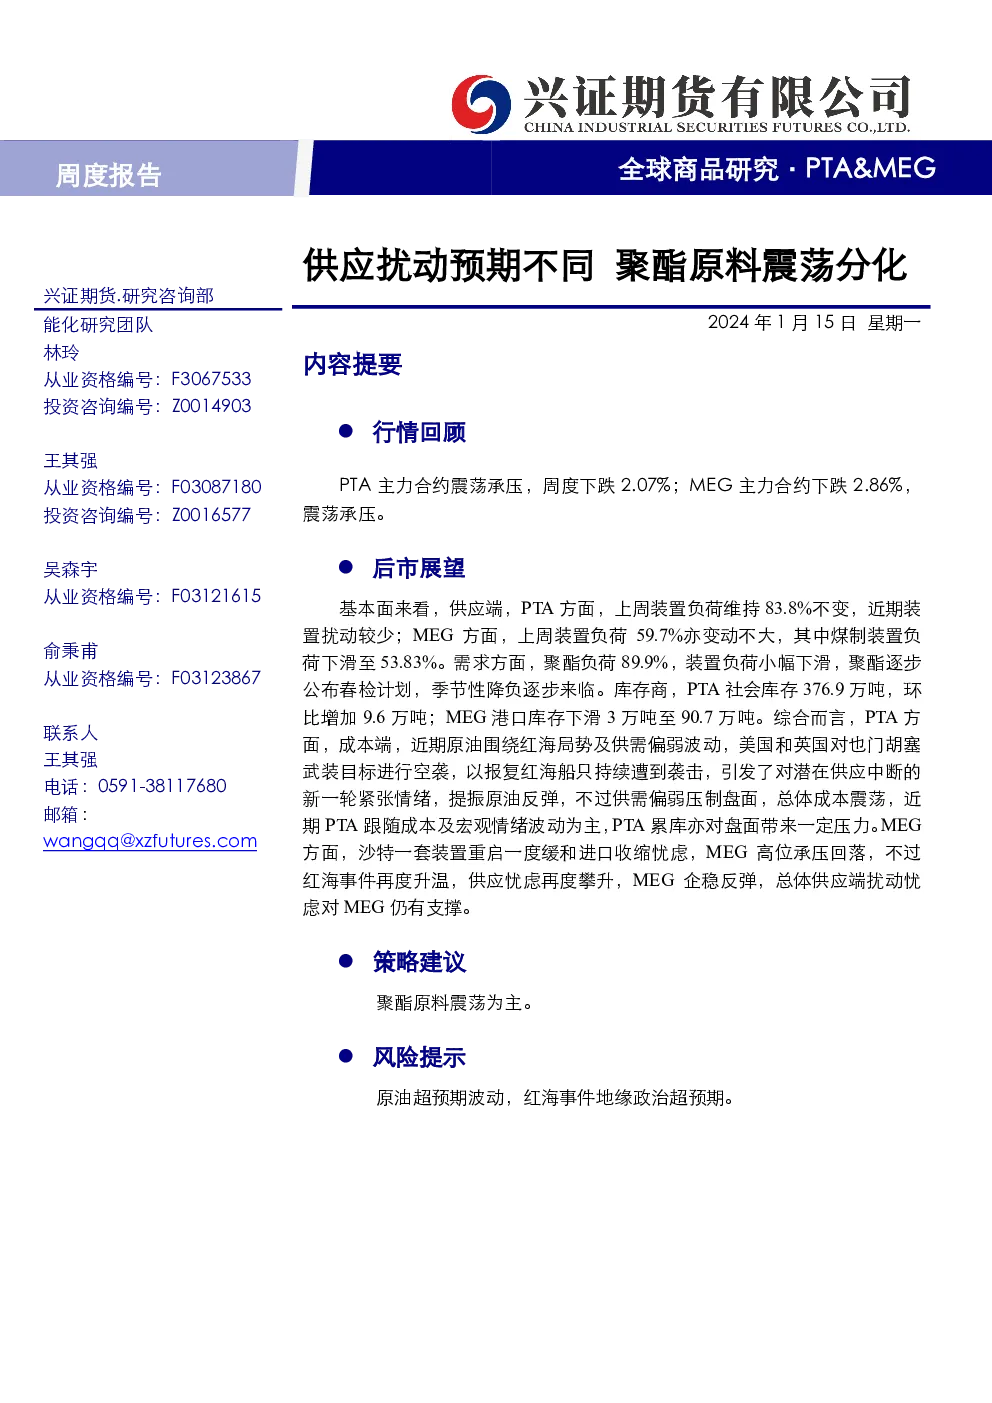
PTA和MEG主力合约周度均震荡承压,分别下跌2.07%和2.86%。PTA现货震荡承压,成本端原油地缘政治波动,成本支撑不明显,累库和聚酯季节性降负压制现货;成交尚可,个别供应商出货,聚酯补货积极。乙二醇现货重心震荡回落,港口库存下降带来支撑,但市场担忧进一步驱动力;美金市场跟随人民币波动,高价成交至540美元/吨附近。基差方面,PTA累库下基差偏弱震荡,乙二醇港口库存去化,基差走强。
聚酯行业未来趋势怎样?
聚酯负荷89.9%,季节性降负逐步临近;聚酯原料高位回落,现金流略有修复但短纤和瓶片仍低迷;聚酯企业库存不同程度累库,长丝、短纤和切片库存均增加;江浙织机开工率回落至73%,季节性压力逐步体现。聚酯原料震荡为主,整体行业呈现供需两弱格局,未来需关注季节性因素及原料成本变化对市场的影响。
报告主要分析了哪些方面?
报告主要分析了PTA和MEG的行情回顾、成本及加工差、供需面、库存及策略建议。PTA方面关注原油、PX成本及累库压力,MEG关注煤制供应及港口库存变化;供需端重点分析聚酯负荷、库存及织机开工率变化。报告指出聚酯原料震荡分化,需结合成本和库存变化综合判断。
当前市场处于什么状态?
当前PTA和MEG市场均处于震荡状态,PTA累库压力明显,基差偏弱;乙二醇港口库存去化带来支撑,但市场对进一步上涨动力存担忧。成本端原油和PX震荡,加工差承压。聚酯原料高位回落,现金流略有修复,但下游产品库存增加,市场整体呈现供需两弱格局。
研报提示哪些风险?
研报提示的主要风险包括原油超预期波动和红海事件地缘政治超预期。原油方面,红海事件及供需博弈可能导致油价大幅波动,影响PTA和MEG成本;地缘政治风险则可能引发市场避险情绪,对化工品价格产生冲击。需密切关注相关事件进展及其对市场的影响。
你可能感兴趣
PTA&MEG周度报告:驱动力不足 聚酯原料震荡分化
兴证期货2024-04-29
PTA&MEG周度报告:聚酯原料震荡分化 MEG偏强运行
兴证期货2024-01-08
PTA&MEG周度报告:多空博弈 聚酯原料震荡有所分化
兴证期货2023-12-18
PTA&MEG周度报告:弱现实与强预期博弈 聚酯原料震荡
兴证期货2022-12-05
PTA&MEG周度报告:供应回升 聚酯原料有所承压
兴证期货2023-06-12
PTA&MEG周度报告:供需与成本分化 聚酯原料走势分化
兴证期货2022-04-18
PTA&MEG周度报告:原油承压 聚酯原料承压有所分化
兴证期货2024-04-22
PTA&MEG周度报告:供需略有分化 聚酯原料走势分化
兴证期货2023-03-06
PTA&MEG周度报告:供需迥异 聚酯原料走势分化
兴证期货2023-05-15
PTA&MEG周度报告:成本驱动 聚酯原料走势分化
兴证期货2022-05-23