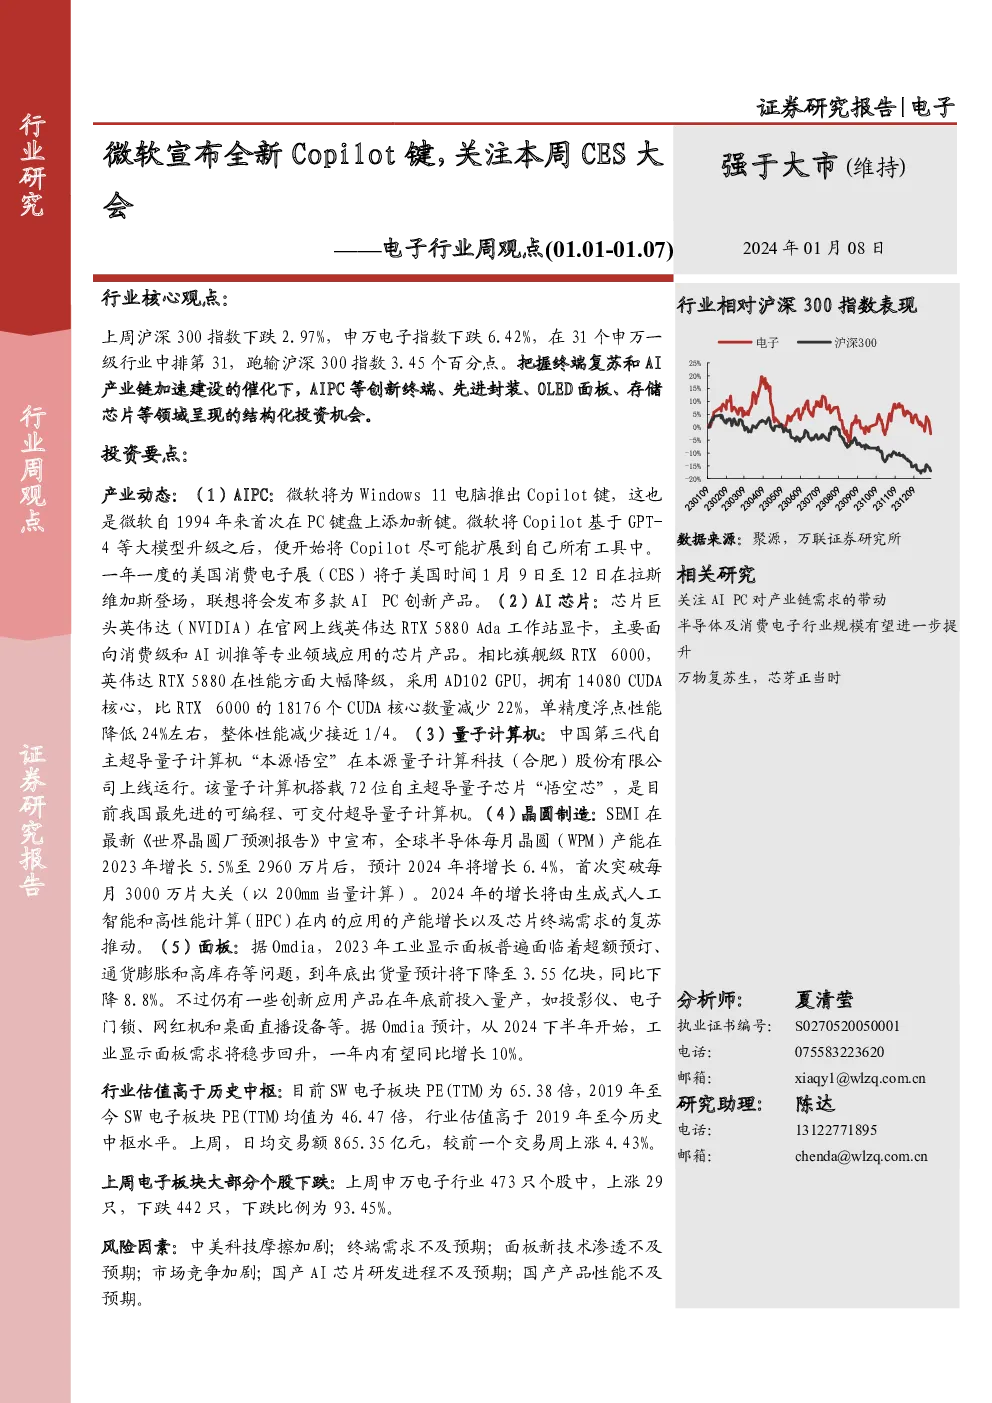
电子行业周观点
行业核心观点
上周,沪深300指数下跌2.97%,申万电子指数下跌6.42%,在31个申万一级行业中位列倒数第一,落后于沪深300指数3.45个百分点。尽管市场整体表现不佳,但行业内部仍展现出结构性的投资机遇,尤其是在终端复苏、AI产业链加速建设、先进封装、OLED面板和存储芯片等领域。
主要投资要点
产业动态
- AIPC:微软为Windows 11电脑引入了全新的Copilot键,这是微软自1994年以来首次在PC键盘上新增按键,旨在加速AIPC的应用。联想将在CES大会上发布多款AI PC创新产品,体现“AI for All”的理念。
- AI芯片:英伟达发布了面向消费级和AI训练推断的RTX 5880 Ada工作站显卡,与旗舰级RTX 6000相比,其性能显著下降,核心数量减少22%,单精度浮点性能降低约24%。
- 量子计算机:中国自主研发的第三代超导量子计算机“本源悟空”上线运行,搭载了72位自主超导量子芯片,是当前最先进的可编程超导量子计算机。
- 晶圆制造:SEMI预测2024年全球半导体产能将增长6.4%,首次达到每月3000万片,主要得益于AI、HPC等应用的产能增长和终端需求的复苏。
- 面板:Omdia预计2024年下半年工业显示面板需求将逐步回暖,全年同比有望增长10%。
行业估值与市场表现
目前SW电子板块PE(TTM)为65.38倍,高于2019年以来的平均水平46.47倍。上周,日均交易额达到865.35亿元,较前一周上涨4.43%。在473只申万电子股中,上周有29只上涨,442只下跌,下跌比例高达93.45%。
风险提示
- 中美科技摩擦加剧的风险。
- 终端需求低于预期的风险。
- 面板新技术渗透不及预期的风险。
- 市场竞争加剧的风险。
- 国产AI芯片研发进程低于预期的风险。
- 国产产品性能低于预期的风险。
行业周行情回顾
- 周涨跌情况:沪深300指数下跌2.97%,申万电子指数下跌6.42%。
- 子板块周涨跌情况:所有二级子行业和三级子行业均呈现下跌态势。
- 估值情况:SW电子板块PE(TTM)为65.38倍,高于历史中枢水平。
- 成交额情况:上周日均交易额865.35亿元,较前一周上涨4.43%。
- 个股周涨跌情况:29只上涨,442只下跌,下跌比例高达93.45%。
公司情况与重要动态
- 股东增减持情况:部分电子股股东进行了减持操作。
- 大宗交易情况:多笔大宗交易涉及电子股,成交价格和成交量不一。
- 限售解禁:未来三个月内,电子板块将面临一定数量的限售股解禁。
投资观点
看好终端复苏和AI产业链加速建设带来的结构性投资机会,尤其是AIPC、先进封装、OLED面板、存储芯片等领域。同时,需关注中美科技摩擦、终端需求、面板技术、市场竞争以及国产AI芯片研发和产品性能等方面的潜在风险。
结论
虽然整体市场表现不佳,但电子行业内部依然存在结构性投资机会。投资者应重点关注技术创新、市场需求复苏以及政策支持等因素,同时密切关注风险提示,合理配置资产。