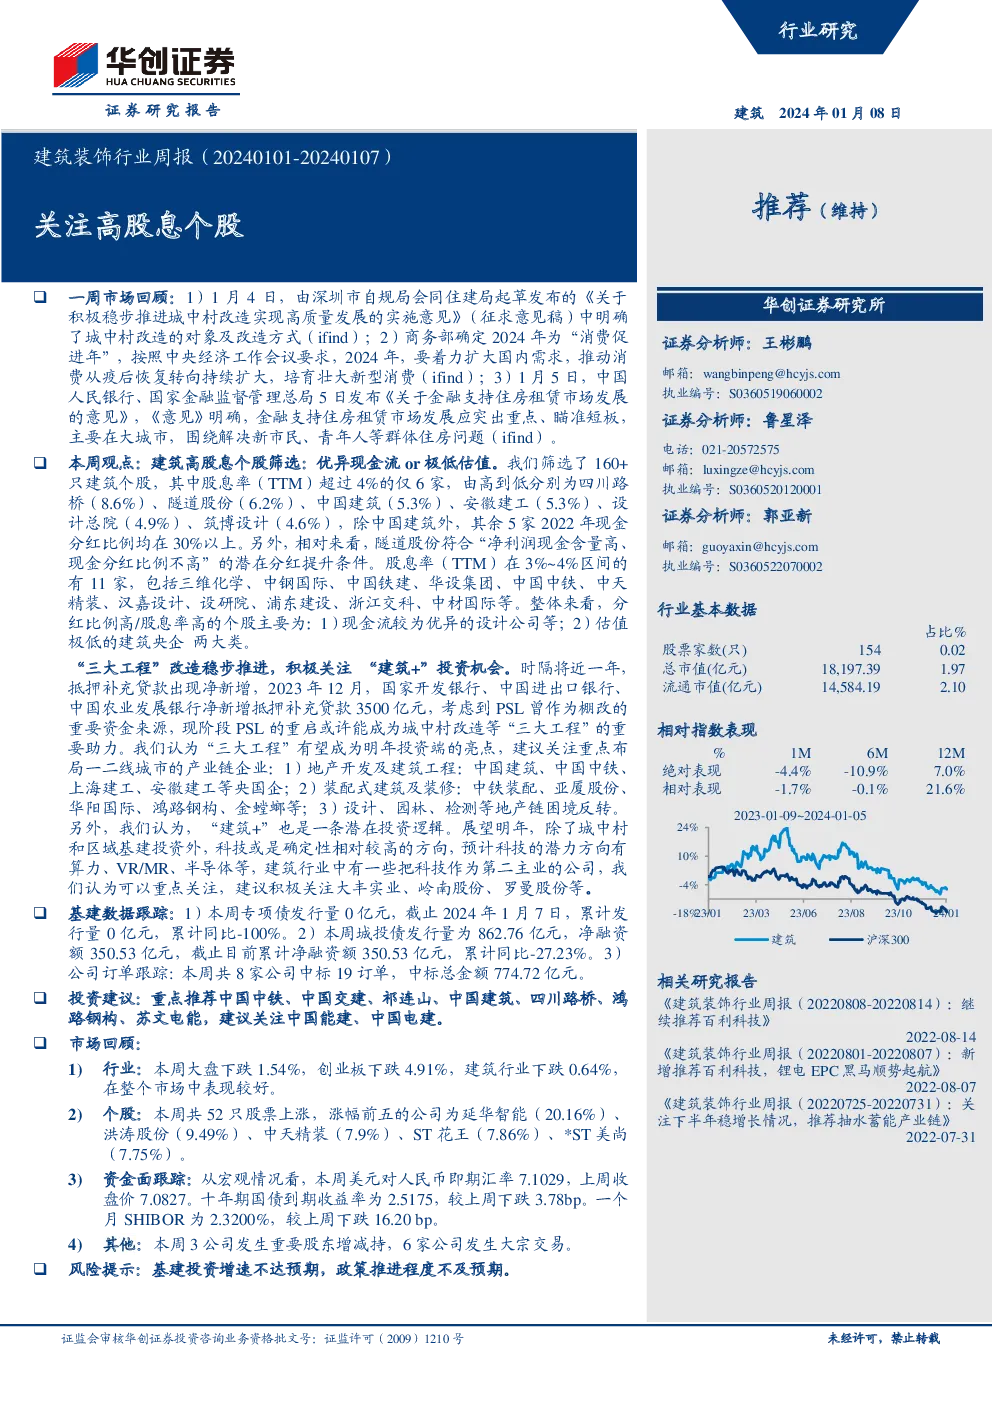
市场回顾与本周观点
市场回顾:
- 大盘表现:本周市场整体下跌,其中沪深300指数下跌1.54%,创业板指数下跌4.91%,而建筑行业指数下跌0.64%,在各行业中表现相对较好。
- 个股表现:共有52只股票上涨,涨幅前五的公司分别是延华智能(20.16%)、洪涛股份(9.49%)、中天精装(7.9%)、ST花王(7.86%)、*ST美尚(7.75%)。
- 资金面:美元对人民币汇率本周小幅上升,十年期国债到期收益率下降,一个月SHIBOR利率同样有所下滑。
- 重要事件:本周有3家公司发生了重要股东的增减持行为,以及6家公司进行了大宗交易。
本周观点:
- 建筑高股息个股筛选:经过筛选,股息率超过4%的建筑公司有6家,分别为四川路桥、隧道股份、中国建筑、安徽建工、设计总院、筑博设计。这些公司2022年的现金分红比例普遍较高,其中隧道股份在净利润现金含量高但分红比例较低的情况下,可能具有分红提升的潜力。
- “三大工程”改造与“建筑+”:随着抵押补充贷款的重启,城中村改造等“三大工程”有望成为明年投资亮点。建议关注在一二线城市布局的产业链企业,如中国建筑、中国中铁、上海建工、安徽建工等,以及装配式建筑、装修、设计、园林、检测等领域的企业。
- “建筑+”逻辑:科技领域是明年的确定性较高的方向之一,建筑行业中一些公司将科技作为第二主业,例如大丰实业、岭南股份、罗曼股份等,值得关注。
- 投资建议:推荐中国中铁、中国交建、祁连山、中国建筑、四川路桥、鸿路钢构、苏文电能,建议关注中国能建、中国电建。
基建数据跟踪
- 专项债发行:本周专项债发行量为0亿元,累计发行量也为0亿元。
- 城投债:本周城投债发行量为862.76亿元,净融资额为350.53亿元。
- 公司订单:本周共有8家公司中标19个订单,中标总金额为774.72亿元。
行业要闻简评
- 政策与经济动态:2024年被确定为“消费促进年”,消费政策的出台预示着消费市场将从复苏转向持续扩大。同时,多项政策措施的发布旨在推动制造业转型升级,加大对传统制造业的技术改造支持力度。
- 金融与利率调整:2024年1月起,多数存量房贷利率迎来下调,此举旨在减轻居民债务负担,促进消费和投资。
- 房地产政策:多地推出鼓励政策,如通过“房票”制度、提高购房补助标准等措施刺激房地产市场,以稳定房地产市场。
- 工业与信息技术:工业和信息化部等部门联合发布指导意见,强调对传统制造业的智改数转网联的支持,以及对制造业高质量发展的税收优惠。
- 基础设施建设:国家开发银行、中国进出口银行、中国农业发展银行的抵押补充贷款净新增,以及“东数西算”工程的推进,显示出对基础设施建设和信息技术产业的持续投入和支持。
公司动态简评
- 业绩与订单:中国铁建中标多个重大项目,涉及金额总计732.98亿元。
- 订单执行:北新路桥、浦东建设、中国铁建、宝鹰股份、东南网架、龙建股份、中国电建、能辉科技、建研设计、建艺集团等公司均有新订单或项目中标,涉及工程、建设、设计等多个领域。
- 其他动态:华设集团、陕建股份、中粮科工、龙元建设、华阳国际、苏文电能等公司有股票回购、合作投资、股东减持、股权变更等动态,反映出公司层面的策略调整和市场反应。
结论
本周市场回顾显示,尽管整体市场下跌,但建筑行业的表现相对较好。特别值得关注的是“三大工程”改造的推进和“建筑+”逻辑的兴起,这为明年提供了重要的投资亮点。通过筛选出的高股息率和高分红比例的建筑公司,以及“建筑+”领域的公司,投资者可以找到稳定收益和增长潜力的投资机会。同时,关注政策导向和经济动态,特别是消费促进、制造业升级和基础设施建设的政策,有助于把握市场趋势和投资机遇。