科沃斯公司经营展望与投资建议
前言
科沃斯公司预计在2023年面临短期经营挑战,主因包括高内销占比导致的价格竞争压力、产品策略失误、经销商管控调整以及新品类投入初期未见显著成效。然而,随着2024年的到来,公司有望通过内销新品的多元化布局、解决电池问题、加强海外业务发展以及逐步释放新品类潜力,迎来经营状况的边际改善。
内销维度:新品布局与价格策略优化
- 新品发布:科沃斯计划在2024年推出更多覆盖不同价格段的新品,以满足更广泛的市场需求。尤其值得关注的是,公司将推出售价在3000元左右的性价比产品,旨在吸引追求性价比的消费者群体。
- 产品创新:公司推出的X2 COMBO新品集扫地机和吸尘器功能于一体,售价6999元,展示其在高端创新领域的探索。此外,添可品牌近期发布的产品系列定价更加亲民,如ChorusProLite、Stretch等,价格区间覆盖1500-3000元,体现了其在竞争激烈的市场环境下寻求市场份额的策略。
- 电池问题解决:针对之前电池问题引发的担忧,新品采用了全新软包电池设计,并延长质保期至3年,此举有助于消除消费者的顾虑,提升品牌形象。
外销维度:海外布局加速与盈利能力提升
- 海外业务增长:科沃斯和添可品牌在海外市场的收入占比已超过三成,且Q3外销增速加快,分别达到47%和53%。其中,添可在PrimeDay和黑五期间的销售表现尤为亮眼,总销售额超过3000万美元和4亿元,显示了强劲的增长势头。
- 市场占有率:添可在多个发达国家的市场份额均位列第一,特别是在美国、加拿大、德国、法国、意大利和日本市场,这表明其全球化战略正在取得显著成效。
- 净利率提升:由于海外业务的贡献度提高,公司整体净利率预计将得到正向修复。
增量领域:新品类布局与市场潜力
- 新品类进展:科沃斯持续投入于割草机、商用机器人及智能料理机等新领域,尽管2023年仍处于投入阶段,但产品在欧洲市场的初步表现良好,预计2024年将进一步释放增长潜力。
- 销售季节性影响:割草机销售通常在春季和夏季达到高峰,因此,2024年第二季度将是新品类对公司业绩贡献的关键时期。
投资建议
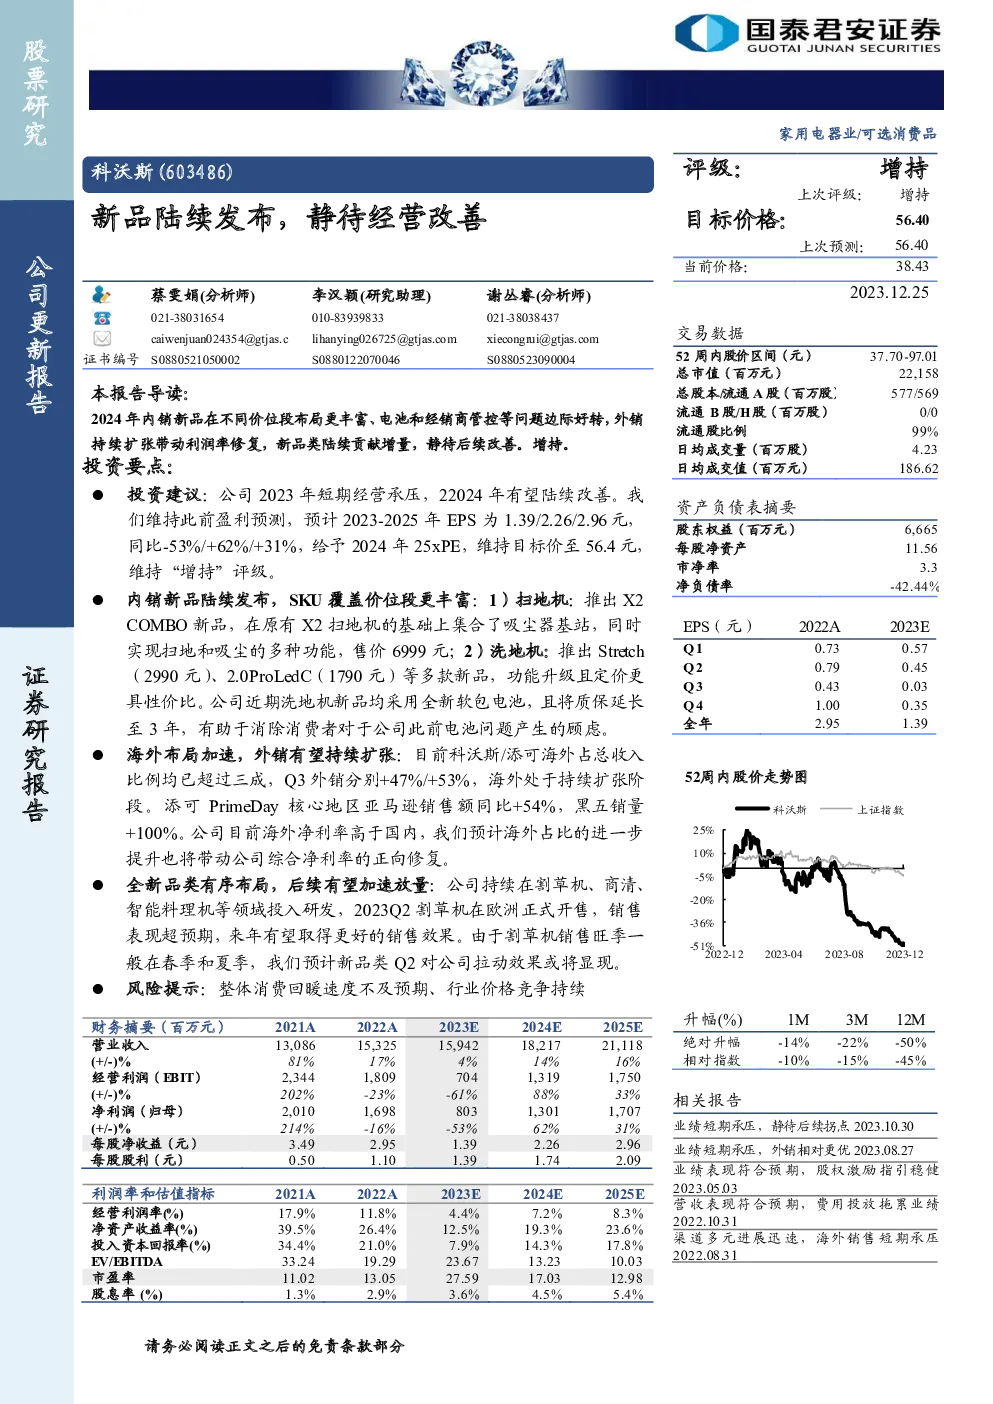
基于上述分析,预计科沃斯公司2023-2025年的每股收益分别为1.39元、2.26元和2.96元,同比变化分别为-53%、+62%和+31%。考虑到公司的经营改善前景,给予2024年25倍市盈率,维持目标价至56.4元,维持“增持”评级。
风险提示
- 消费复苏放缓:整体消费市场复苏速度低于预期可能影响公司业绩。
- 价格竞争加剧:行业内部的竞争可能导致价格战,影响盈利能力。