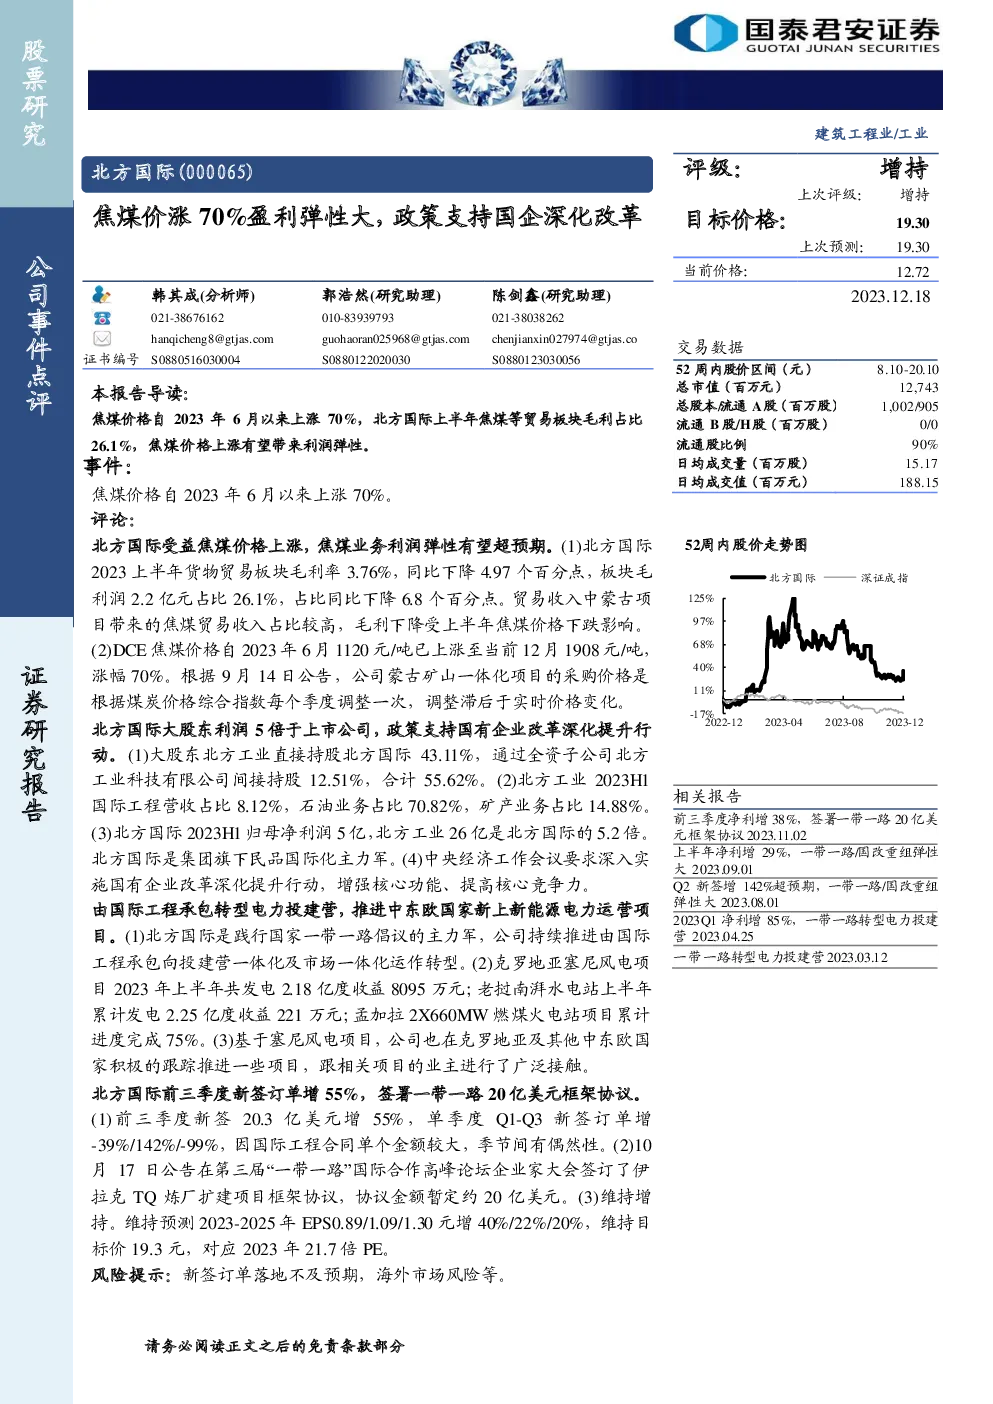
北方国际(000065)的研报总结如下:
核心亮点:
- 焦煤价格上涨:焦煤价格自2023年6月上涨70%,对北方国际的贸易板块利润形成显著推动。
- 贸易板块表现:北方国际上半年货物贸易板块毛利率为3.76%,贸易收入中蒙古项目贡献较高,但整体毛利有所下降,主要受上半年焦煤价格下跌影响。
- 大股东背景:北方工业作为大股东,直接持股43.11%,通过全资子公司间接持股12.51%,合计持股55.62%,为北方国际提供了强大支持。
- 国际工程转型:北方国际正从国际工程承包向投建营一体化及市场一体化运作转型,特别是在中东欧国家积极拓展新能源电力运营项目。
- 业绩增长:2023年前三季度新签订单增长55%,其中克罗地亚塞尼风电项目、老挝南湃水电站以及孟加拉燃煤火电站项目均取得良好进展。
财务与估值:
- 盈利预测:预计2023-2025年的EPS分别为0.89元、1.09元、1.30元,同比增长40%、22%、20%。
- 估值:维持目标价19.30元,对应2023年21.7倍PE。
风险提示:
评级与建议:
- 评级:维持“增持”。
- 预测与目标价保持不变,维持2023-2025年的EPS预测和目标价19.30元。
市场与估值:
- 交易数据:52周内股价波动区间为8.10元至20.10元,总市值为12743百万元,流通股比例为90%,日均成交量和成交值分别为15.17百万股和188.15百万元。
- 行业地位:属于建筑工程业和工业的股票研究范畴。
估值与财务指标:
- 历史估值:提供了从2011年至2023年的净利润、每股收益、平均PE、最高PE、最低PE等指标的历史数据。
- 财务比率:包括资产负债率、ROE、净利率、经营现金流、应收账款等财务指标的年度数据,以及新签订单的增长情况。
总结:北方国际受益于焦煤价格上涨,贸易板块利润弹性有望超出预期,同时得益于大股东的支持和持续的国际工程转型,公司在中东欧国家的新能源电力运营项目显示出良好的增长潜力。财务数据显示出稳定的盈利增长趋势,估值水平合理,维持“增持”评级。