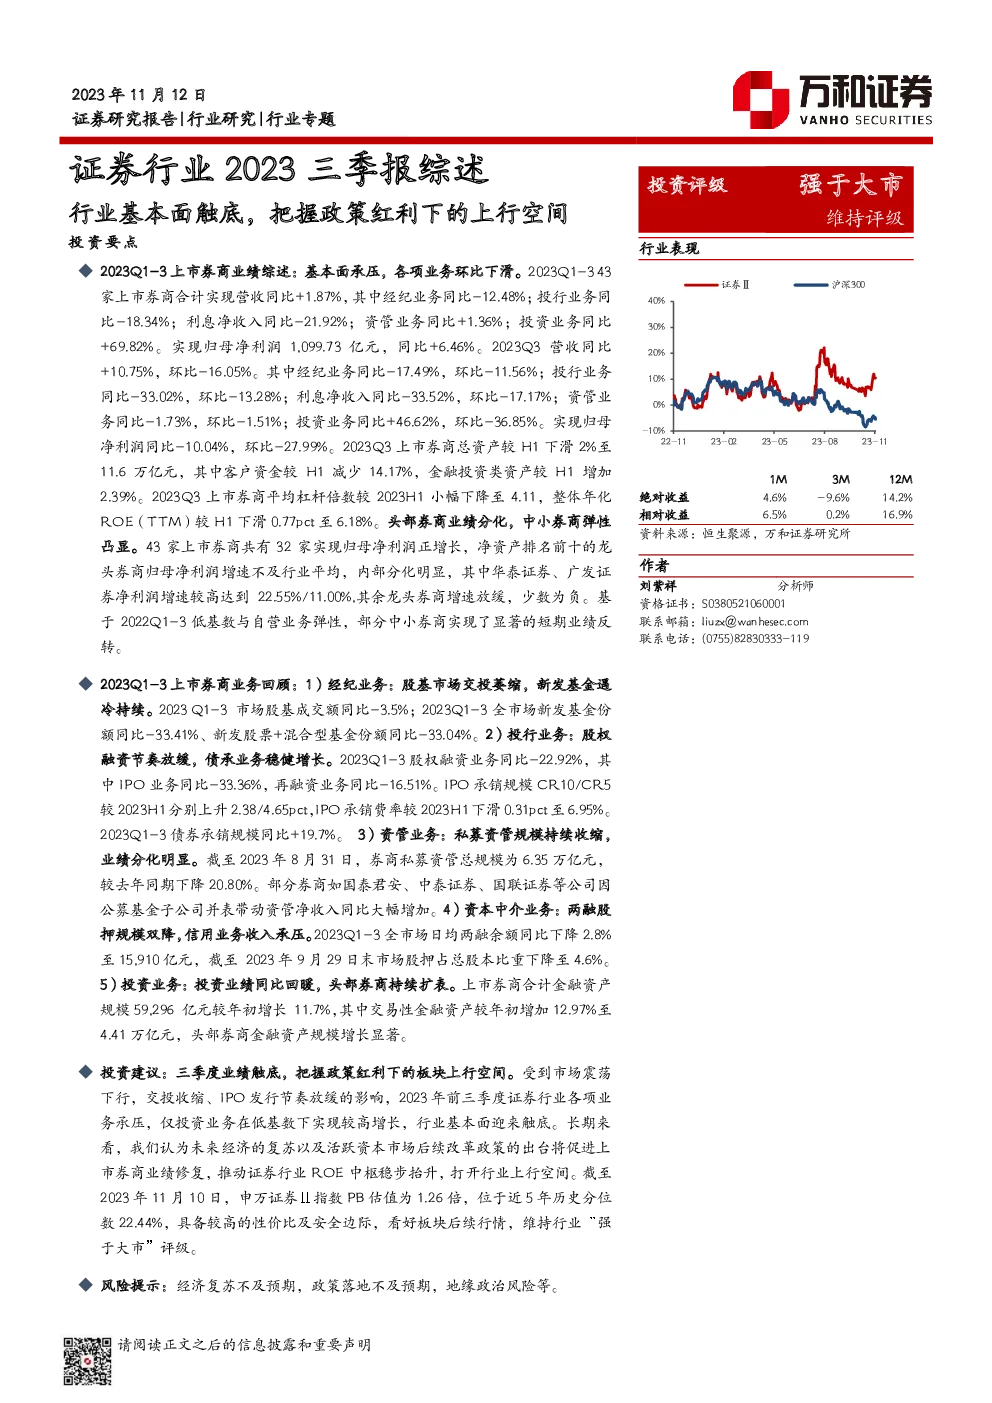
证券行业2023年三季报综述
行业基本面触底,把握政策红利下的上行空间
投资要点
-
业绩综述:2023年1-3季度,43家上市券商合计实现营收同比增长1.87%,但各业务线表现不一,经纪业务、投行业务、利息净收入有所下滑,而资管业务、投资业务则呈现增长态势。全年实现归母净利润1099.73亿元,同比增长6.46%。
-
季度业绩回顾:2023年第3季度,43家上市券商合计营收同比增加10.75%,环比减少16.05%。其中,经纪业务、投行业务、利息净收入、资管业务、投资业务分别呈现出不同幅度的环比变化。
-
业务细分:
- 经纪业务:市场股基交投量缩减,新发基金数量下滑。
- 投行业务:股权融资节奏放缓,但债券承销业务稳健增长。
- 资本中介业务:两融股押规模双双下降,信用业务收入承压。
- 资管业务:私募资管规模持续收缩,业绩出现分化。
- 投资业务:投资业绩回暖,头部券商金融资产规模显著增长。
-
投资策略:面对行业基本面触底的现状,建议关注政策红利带来的上行空间。当前证券行业PB估值位于历史低位,具有较高的性价比及安全边际,看好板块后续行情。
风险提示
- 经济复苏不及预期:市场环境的不确定性可能影响投资者信心。
- 政策落地不及预期:后续改革政策的实施效果存在不确定性。
- 地缘政治风险:国际政治局势的波动可能对市场产生不利影响。
行业研究报告摘要
- 业绩概览:2023年1-3季度,证券行业在面临市场交投萎缩、新发基金遇冷、IPO发行节奏放缓等挑战的同时,投资业务展现出较强的韧性,成为推动业绩增长的主要动力。
- 业务分析:经纪业务、投行业务、资本中介业务均面临不同程度的压力,但通过优化结构和创新服务,部分业务线实现了增长。尤其是投资业务,在低基数效应下实现了显著增长。
- 行业趋势:随着经济复苏和活跃资本市场政策的推进,证券行业有望逐步走出困境,ROE中枢有望抬升,为行业带来向上发展的机遇。
- 投资建议:当前行业估值处于历史较低水平,具备较高的投资价值。建议关注政策导向,把握行业上行空间,维持行业“强于大市”的投资评级。
风险提示
- 经济复苏不确定性:市场环境的变化可能导致行业业绩低于预期。
- 政策执行风险:政策落地效果的不确定性对行业影响难以预测。
- 地缘政治风险:国际政治事件可能对市场情绪和投资行为产生负面影响。
结论
证券行业在2023年三季报中显示出基本面触底的迹象,特别是在经历了市场波动和业务挑战后,投资业务的回暖为行业带来了新的活力。政策红利和市场环境的改善有望推动行业进一步发展,投资者应关注政策动态和市场趋势,适时调整投资策略。同时,需警惕经济复苏不及预期、政策执行风险以及地缘政治不确定性带来的潜在风险。