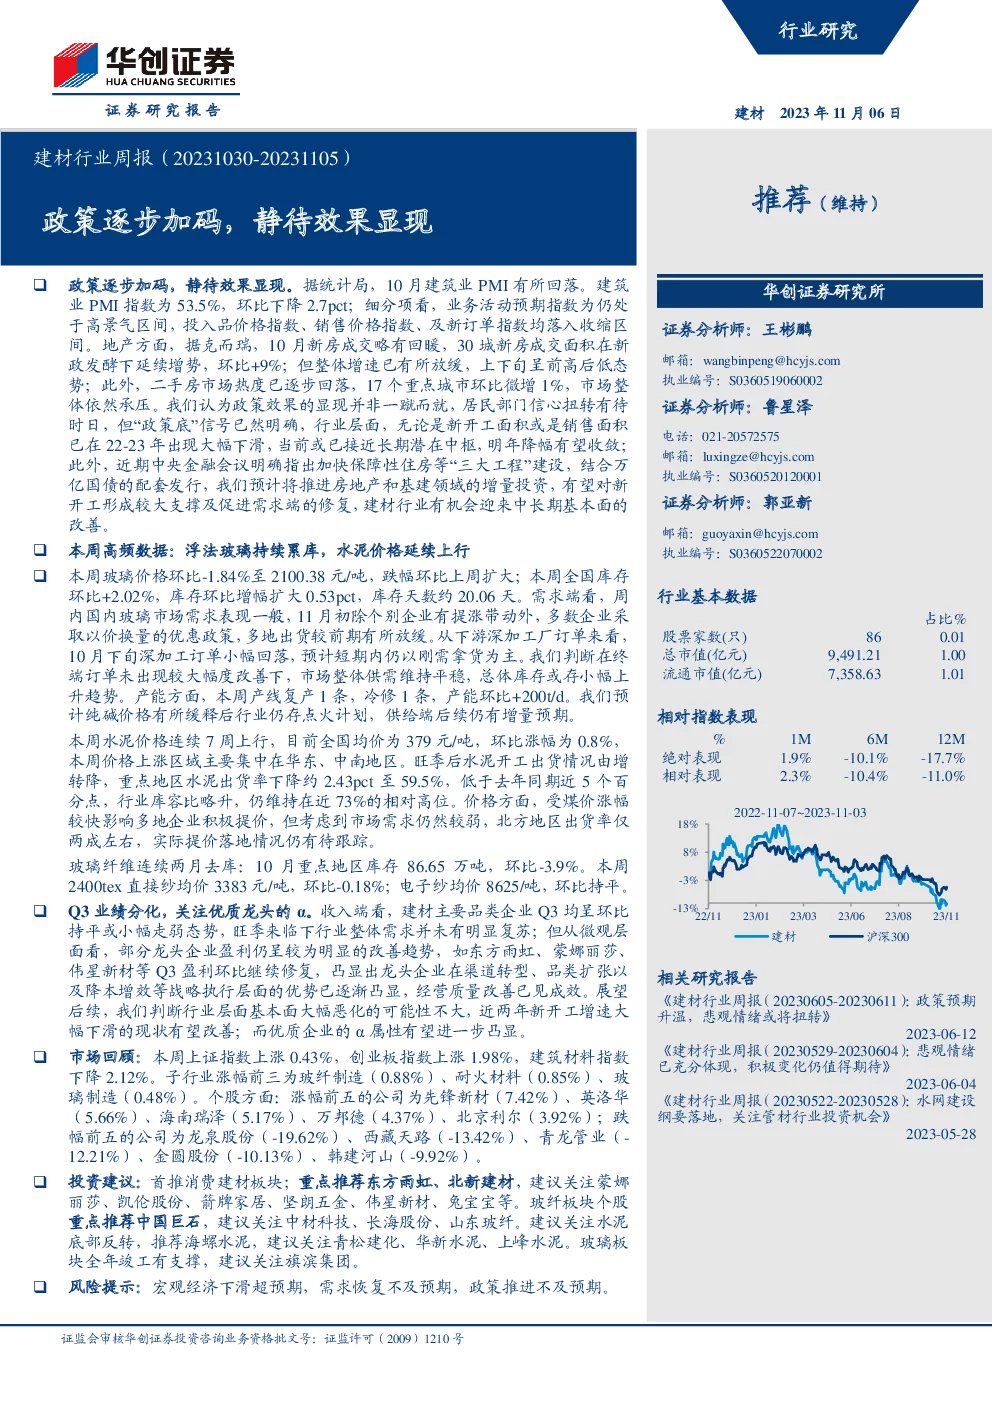
建材行业周报(20231030-20231105)显示,本周建材行业整体表现不佳,行业PMI指数有所回落,建筑业PMI指数为53.5%,环比下降2.7pct;业务活动预期指数为仍处于高景气区间,投入品价格指数、销售价格指数、及新订单指数均落入收缩区间。此外,地产方面,新房成交略有回暖,但整体增速已有所放缓,二手房市场热度已逐步回落。建材行业有机会迎来中长期基本面的改善,政策效果的显现并非一蹴而就,居民部门信心扭转有待时日,但“政策底”信号已然明确,行业层面,无论是新开工面积或是销售面积已在22-23年出现大幅下滑,当前或已接近长期潜在中枢,明年降幅有望收敛;此外,近期中央金融会议明确指出加快保障性住房等“三大工程”建设,结合万亿国债的配套发行,我们预计将推进房地产和基建领域的增量投资,有望对新开工形成较大支撑及促进需求端的修复,建材行业有望迎来中长期基本面的改善。建材行业本周高频数据:浮法玻璃持续累库,水泥价格延续上行。我们预计纯碱价格有所缓释后行业仍存点火计划,供给端后续仍有增量预期。水泥价格连续7周上行,目前全国均价为379元/吨,环比涨幅为0.8%,本周价格上涨区域主要集中在华东、中南地区。旺季后水泥开工出货情况由增转降,重点地区水泥出货率下降约2.43pct至59.5%,低于去年同期近5个百分点,行业库容比略升,仍维持在近73%的相对高位。价格方面,受煤价涨幅较快影响多地企业积极提价,但考虑到市场需求仍然较弱,北方地区出货率仅两成左右,实际提价落地情况仍有待跟踪。玻璃纤维连续两月去库:10月重点地区库存86.65万吨,环比-3.9%。本周2400tex直接纱均价3383元/吨,环比-0.18%;电子纱均价8625/吨,环比持平。建材行业Q3业绩分化,关注优质龙头的α。收入端看,建材主要品类企业Q3均呈环比持平
发现报告(www.fxbaogao.com)汇聚了全网最全的研报资源,数量之多令人惊叹。作为金融圈用户量极大的平台,我们覆盖了宏观、行业、公司及财报等全领域。我们追求极致的效率,设计极简,技术领先,帮您从海量数据中迅速抓取重点。无论是行业研究还是投资分析,这里都是您高效获取信息、实现精准决策的得力工具。