在发现报告(www.fxbaogao.com),您可以找到海量的专业研报。作为国内用户量巨大的专业平台,我们覆盖了宏观、行业、公司等全方位内容,报告多到超乎您的想象。我们深知金融人的需求,用最简单的界面和最快的技术,帮您解决找资料难的问题。在这里,信息获取变得异常高效,让您轻松洞察市场,做出聪明的投资决定。
公司2023年三季度报告总结
一、业绩概览
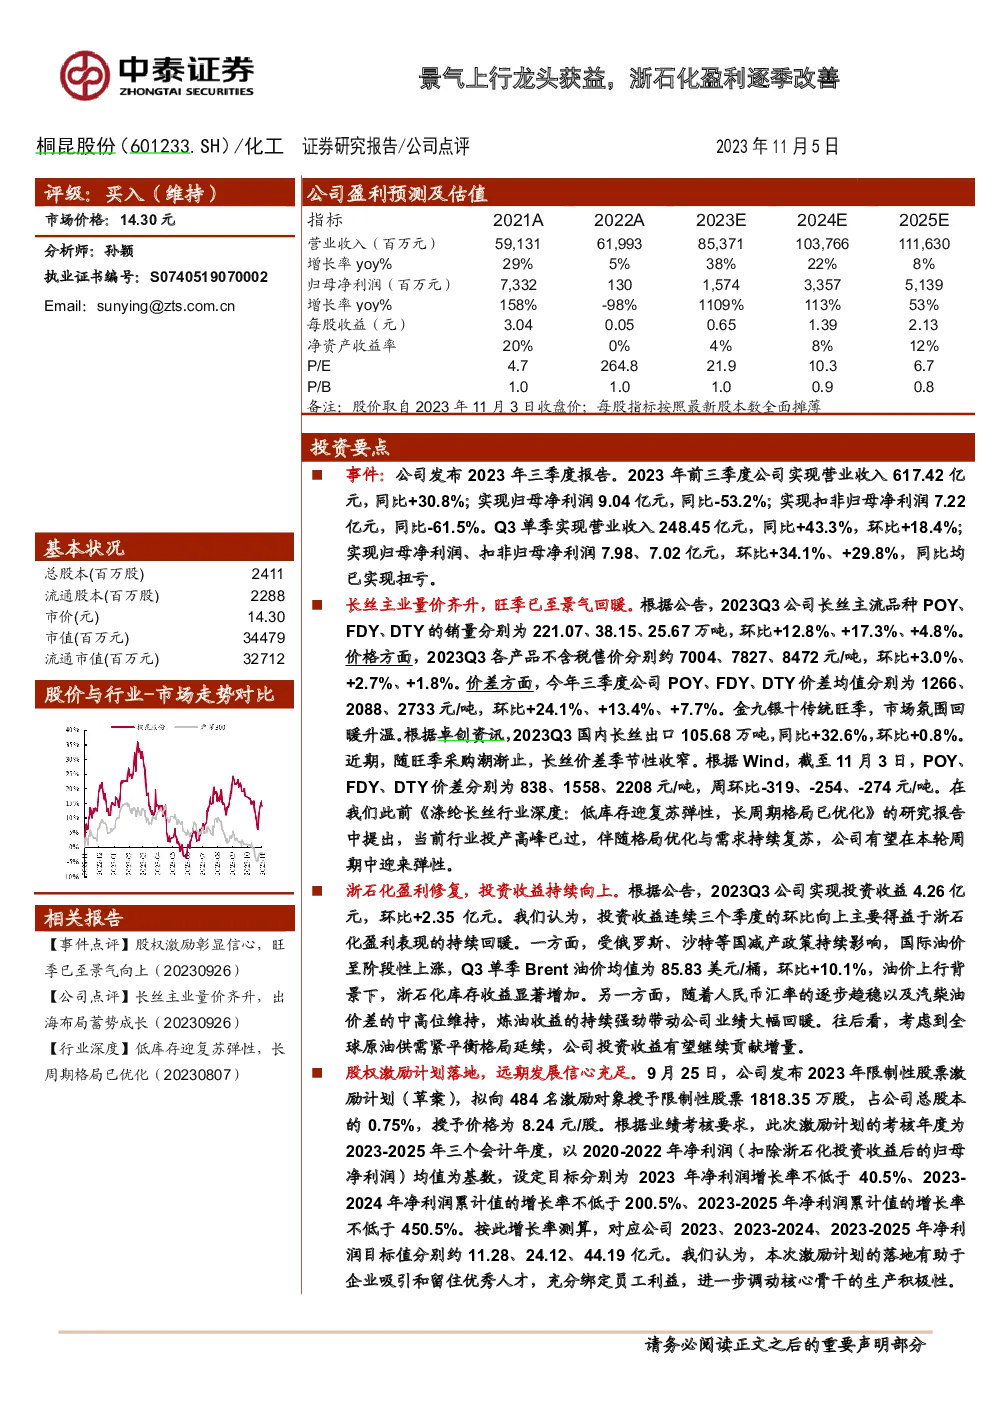
- 营收增长:2023年前三季度公司实现营业收入617.42亿元,同比增长30.8%。
- 净利润变化:归母净利润为9.04亿元,同比下降53.2%;扣非归母净利润为7.22亿元,同比下降61.5%。
- 季度表现:第三季度(Q3)实现营业收入248.45亿元,同比增长43.3%,环比增长18.4%;归母净利润和扣非归母净利润分别为7.98亿元和7.02亿元,环比分别增长34.1%和29.8%,实现了从亏损到盈利的转变。
二、业务亮点
- 长丝业务:长丝主业量价齐升,Q3销量分别为221.07万吨、38.15万吨和25.67万吨,环比分别增长12.8%、17.3%和4.8%。产品售价分别约为7004元/吨、7827元/吨和8472元/吨,环比增长3.0%、2.7%和1.8%。价差方面,POY、FDY和DTY的平均价差分别为1266元/吨、2088元/吨和2733元/吨,环比分别增长24.1%、13.4%和7.7%。
三、市场环境与趋势
- 市场回暖:金九银十传统旺季,国内长丝出口量105.68万吨,同比增长32.6%,环比增长0.8%。
- 季节性调整:随着旺季采购潮的结束,长丝价差开始季节性收窄。截至11月3日,POY、FDY和DTY的价差分别为838元/吨、1558元/吨和2208元/吨,周环比分别下降319元/吨、254元/吨和274元/吨。
四、战略举措与未来展望
- 盈利修复:浙石化盈利恢复,投资收益连续三个季度环比上升,主要受益于国际油价上涨和炼油收益的增强。
- 股权激励计划:公司推出限制性股票激励计划,覆盖484名员工,旨在提升员工积极性,目标设定为净利润增长。
- 国际化布局:印尼北加炼化一体化项目的启动,将新建1600万吨/年炼油、520万吨/年PX、80万吨/年乙烯产能,预计年营收和税后利润分别为104.38亿美元和13.28亿美元。
- 盈利预测与评级:调整后的盈利预测为2023-2025年归母净利润分别为15.74、33.57、51.39亿元,维持“买入”评级。
五、风险提示
- 油价波动风险
- 产品价格大幅波动风险
- 产能投放超预期风险
- 下游需求不及预期风险
- 浙石化盈利不及预期风险
- 信息更新不及时风险