各类投资研究报告查询就上发现报告平台(www.fxbaogao.com),平台数据库庞大,研报分类完整细致,全量覆盖宏观走势、产业行业、上市企业、季度年报等板块。平台用户体量稳居行业前列,结合前沿信息技术与极简浏览布局,大幅降低信息获取门槛,辅助用户深度研判市场行情。
根据提供的研报内容,以下是关键要点的总结:
公司概览:
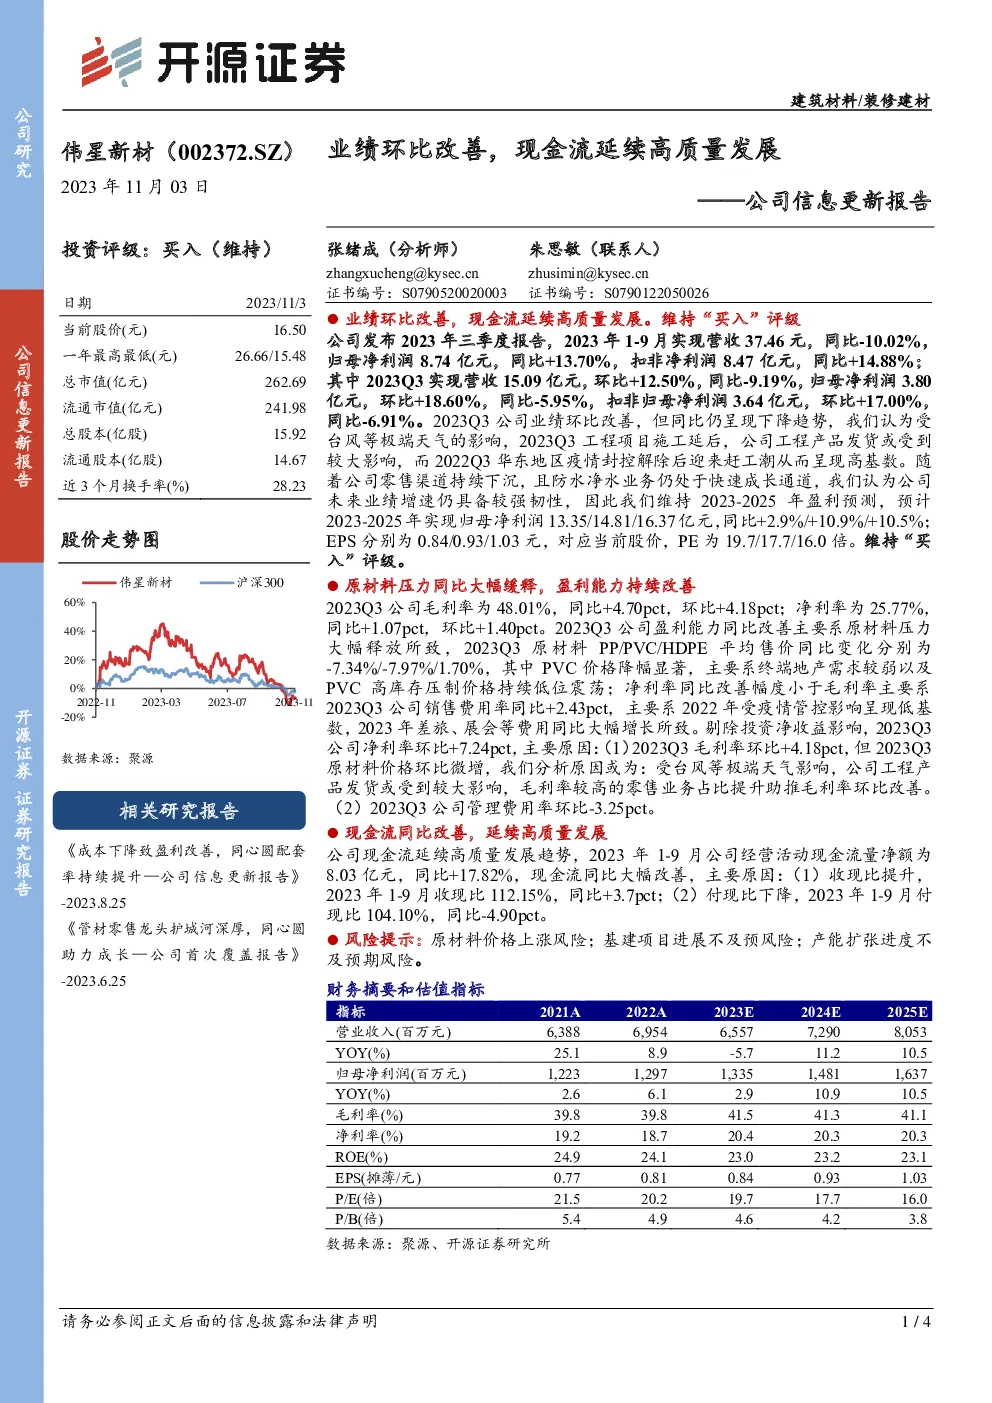
- 伟星新材(002372.SZ)是一家建筑材料/装修建材企业。
- 截至2023年11月3日,股票当前价为16.50元。
- 总市值为262.69亿元,流通市值为241.98亿元。
- 股本总数为15.92亿股,流通股本为14.67亿股。
财务表现:
- 业绩:2023年1-9月,营业收入37.46亿元,归母净利润8.74亿元。2023Q3季度,营业收入15.09亿元,归母净利润3.80亿元。
- 成本与利润:2023Q3毛利率48.01%,净利率25.77%,相比上一季度有所提升,主要得益于原材料压力的缓解。
- 现金流:2023年1-9月经营活动现金流量净额为8.03亿元,同比增长17.82%,现金流状况良好。
市场表现与评级:
- 报告指出,伟星新材的股价在2023年11月3日收盘时为16.50元,过去一年的最高价为26.66元,最低价为15.48元。
- 根据《成本下降致盈利改善,同心圆配套率持续提升—公司信息更新报告》,维持对伟星新材的“买入”评级,预计未来业绩保持韧性,2023-2025年的盈利预测为13.35亿、14.81亿、16.37亿元。
风险提示:
- 原材料价格上涨风险:原材料价格波动可能影响生产成本。
- 基建项目进展风险:项目的实际进展可能低于预期。
- 产能扩张风险:产能扩张速度可能不如预期。
估值指标:
- 盈利预测:预计2023-2025年EPS分别为0.84元、0.93元、1.03元。
- 估值:当前PE为19.7倍,PB为4.6倍。
财务摘要:
- 收入:预计2023年总收入为65.57亿元,同比增长-5.7%。
- 净利润:预计2023年净利润为13.35亿元,同比增长2.9%。
- 毛利率:预计2023年毛利率为41.5%。
- 净利率:预计2023年净利率为20.4%。
- ROE:预计2023年ROE为23.0%。
- EPS:预计2023年每股收益为0.84元。
风险提示:
- 原材料价格上涨风险。
- 基建项目进展不及预期风险。
- 产能扩张进度不及预期风险。
这份报告提供了对公司近期业绩、财务状况、市场表现和未来展望的全面分析,同时也列出了可能影响公司表现的关键风险点。