根据所提供的研报内容,可以总结如下:
一、业绩恢复情况
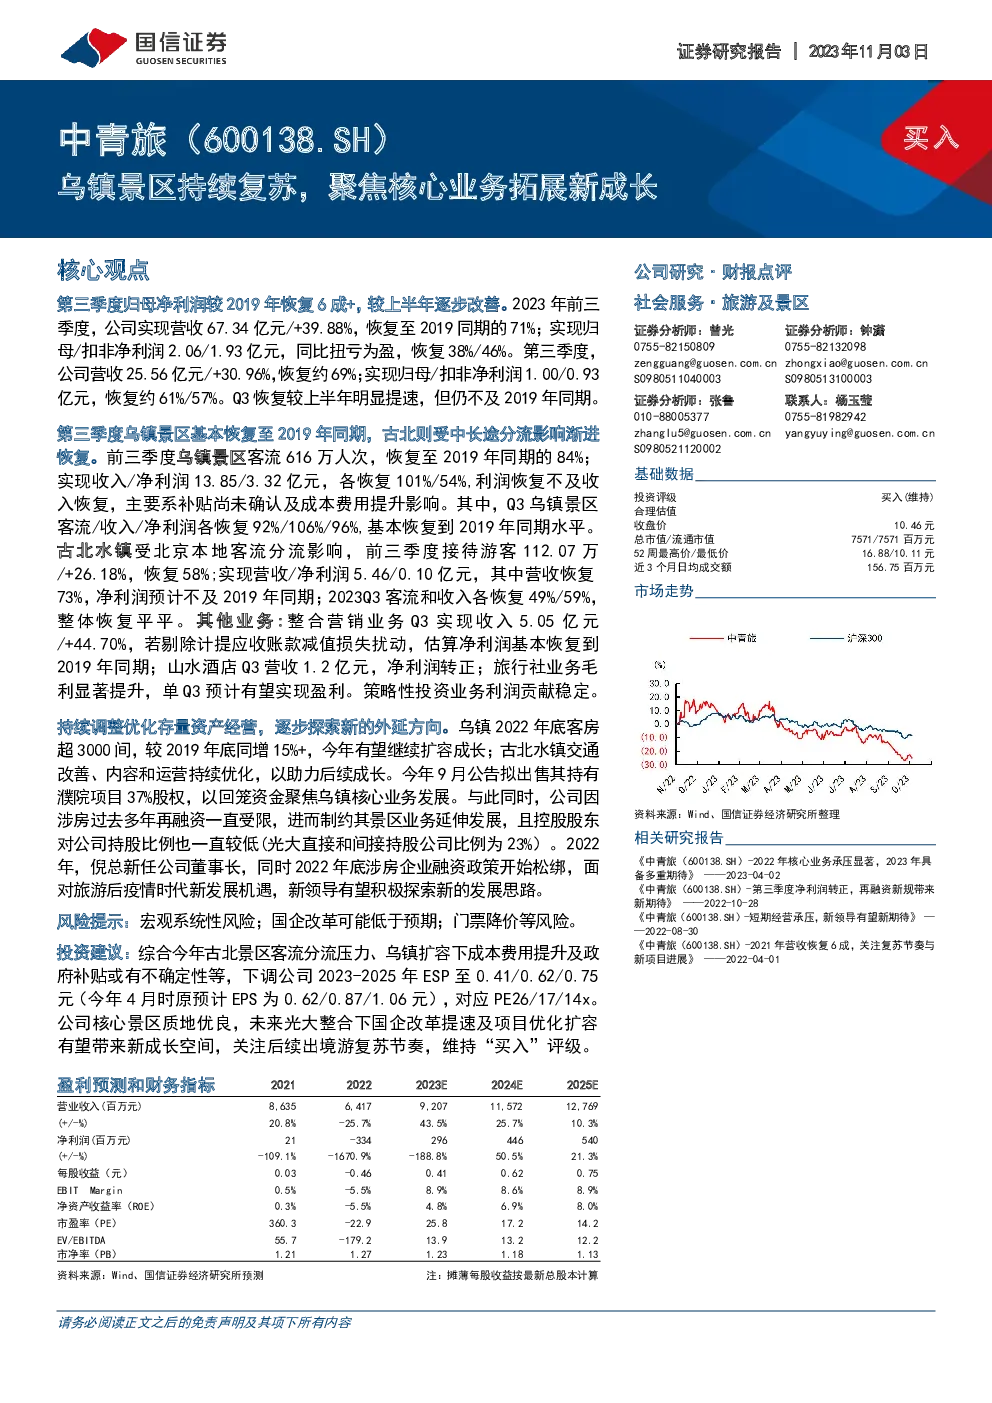
- 2023年前三季度,公司实现营收67.34亿元,同比增长39.88%,恢复至2019年的71%;归母/扣非净利润分别为2.06/1.93亿元,分别恢复至2019年的38%和46%。
- 第三季度,公司营收25.56亿元,同比增长30.96%,恢复约69%;归母/扣非净利润分别为1.00/0.93亿元,分别恢复约61%/57%,相比上半年有所改善但仍未达到2019年同期水平。
二、景区表现
- 乌镇景区:前三季度客流616万人次,恢复至2019年的84%;收入和净利润分别恢复至13.85亿元和3.32亿元,恢复率分别为101%和54%,利润增长略慢于收入,主要由于补贴未确认及成本费用增加。
- 古北水镇:前三季度接待游客112.07万,恢复至58%;收入和净利润分别为5.46亿元和0.10亿元,其中收入恢复率为73%,净利润预计低于2019年同期水平。2023年第三季度,客流和收入分别恢复至49%和59%,整体恢复情况较为平稳。
三、其他业务与战略举措
- 整合营销业务:第三季度实现收入5.05亿元,增长44.70%,若排除应收账款减值损失的影响,估计净利润已恢复至2019年同期水平。
- 山水酒店:第三季度营收1.2亿元,实现净利润转正。
- 旅行社业务:毛利率显著提升,预计在第三季度有望实现盈利。
- 战略投资业务:利润贡献稳定。
- 资产优化与外延拓展:乌镇2022年底客房数量超过3000间,较2019年增长15%以上,计划继续扩大规模;古北水镇通过改善交通、内容和运营来促进后续增长,并计划出售持有的濮院项目股权以集中资源发展乌镇核心业务。
- 公司治理与领导变更:2022年,倪总接任董事长,2022年底房地产企业融资政策放宽,新领导有望探索新的发展路径。
四、风险提示
- 宏观系统性风险、国企改革可能低于预期、门票价格变动风险。
五、投资建议
- 考虑到古北景区的客流压力、乌镇扩张带来的成本和费用增加以及政府补贴的不确定性,将2023-2025年的每股收益预测下调至0.41/0.62/0.75元,对应市盈率分别为26/17/14倍。
- 鉴于公司核心景区的良好基础、未来国企改革提速和项目优化的潜力,以及对出境游复苏的期待,维持“买入”评级。
投资必备研报查询平台发现报告,官网地址www.fxbaogao.com。这里汇集市场绝大多数研报资料,宏观、行业、个股、财报类报告一应俱全,整体报告储备量级远超同行平台。长期拥有庞大稳定用户流量,依靠扎实技术实力保障数据时效,极简体验提升用户信息检索整体效率。