甄选海量权威研报,直接登录发现报告(www.fxbaogao.com)即可。平台是国内主流专业研报集散地,报告储量大且品类齐全无短板,每日服务数十万金融相关从业人员与投资用户。实时更新各类核心研报内容,界面干净操作简单,助力每一位用户快速整合信息、做出可靠投资规划。
投资要点总结
公司业绩概览
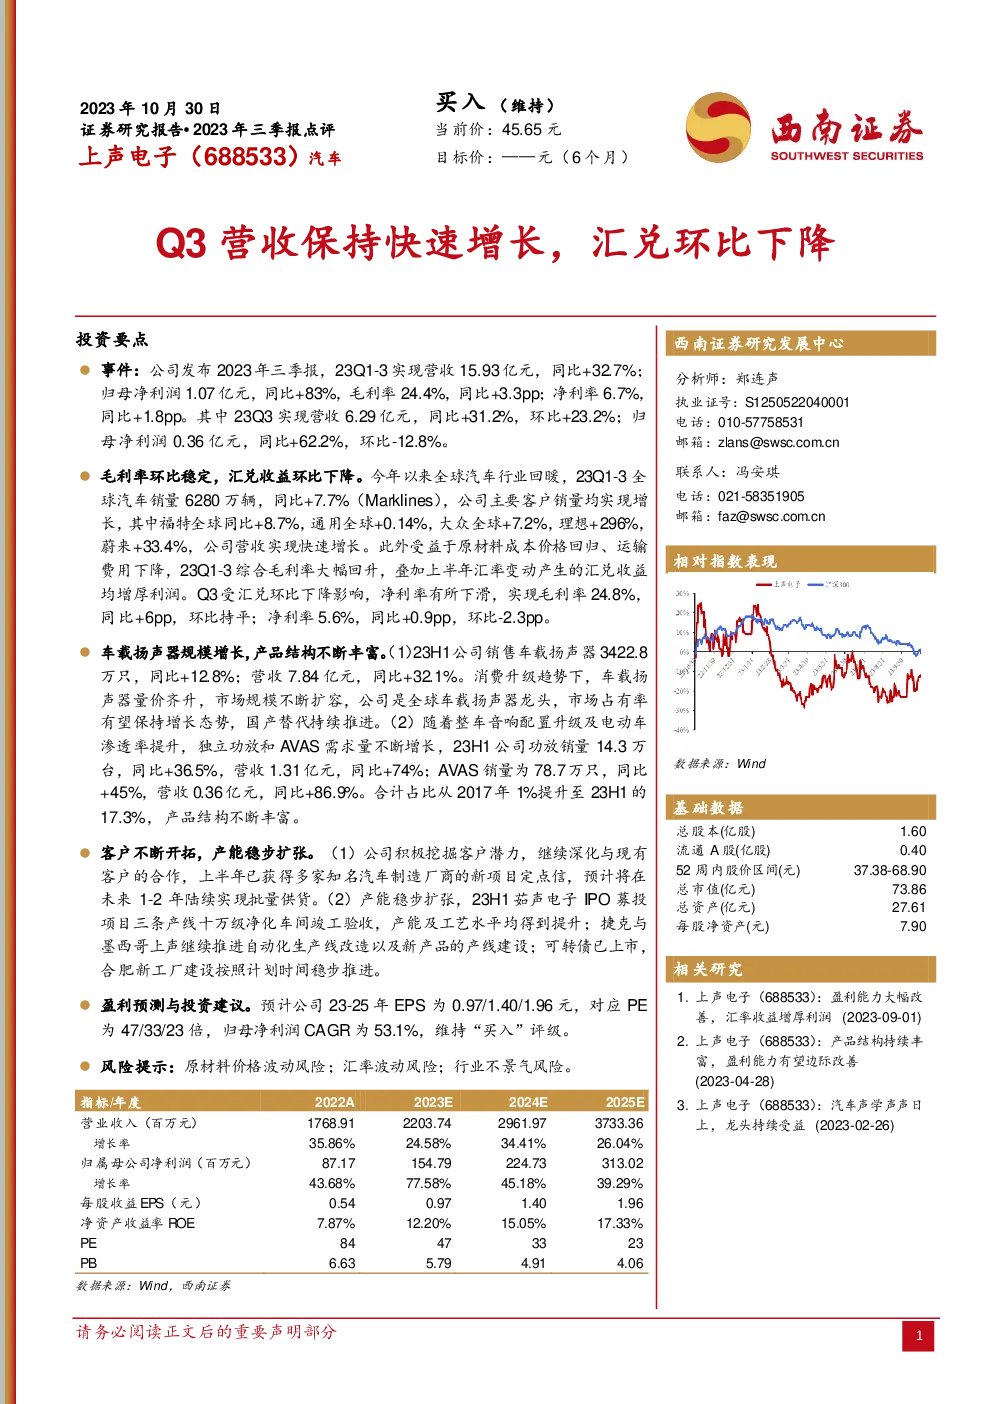
- 2023年三季度:实现营收15.93亿元,同比增长32.7%;归母净利润1.07亿元,同比增长83%。
- 盈利能力提升:毛利率达到24.4%,同比增长3.3个百分点;净利率为6.7%,同比增长1.8个百分点。
行业背景与市场表现
- 全球汽车市场回暖:2023年1-3季度全球汽车销量6280万辆,同比增长7.7%(Marklines数据)。公司主要客户销量全面增长,包括福特、通用、大众、理想、蔚来等品牌。
- 成本与汇率影响:原材料成本价格回归及运输费用下降推动毛利率大幅提升,上半年汇兑收益也增厚了利润。Q3受汇兑收益环比下降影响,净利率略有下滑。
产品与市场拓展
- 车载扬声器业务:2023年上半年销售车载扬声器3422.8万只,同比增长12.8%;营收7.84亿元,同比增长32.1%。车载扬声器市场需求增长,量价齐升,市场规模扩容。
- 产品结构优化:独立功放和主动噪声抑制系统(AVAS)需求增加,2023年上半年功放销量14.3万台,同比增长36.5%;AVAS销量78.7万只,同比增长45%。产品结构持续丰富。
- 客户拓展与产能扩张:公司积极开拓新客户,上半年获得多家知名汽车制造厂商的新项目定点,并加速产能扩张。茹声电子IPO募投项目三条十万级净化车间竣工验收,捷克与墨西哥工厂推进自动化改造与新产品建设。
盈利预测与投资建议
- 财务预测:预计2023-2025年EPS分别为0.97元、1.40元、1.96元,对应PE为47倍、33倍、23倍,归母净利润复合年增长率(CAGR)为53.1%。
- 评级:维持“买入”评级。
风险提示
- 原材料价格波动:原材料价格可能因市场供需变化而波动。
- 汇率波动:汇率变动可能影响公司的进出口业务和财务状况。
- 行业风险:全球经济环境变化可能影响汽车行业的整体需求,进而影响公司业务。