公司2023年三季报总结
营收与业绩概览:
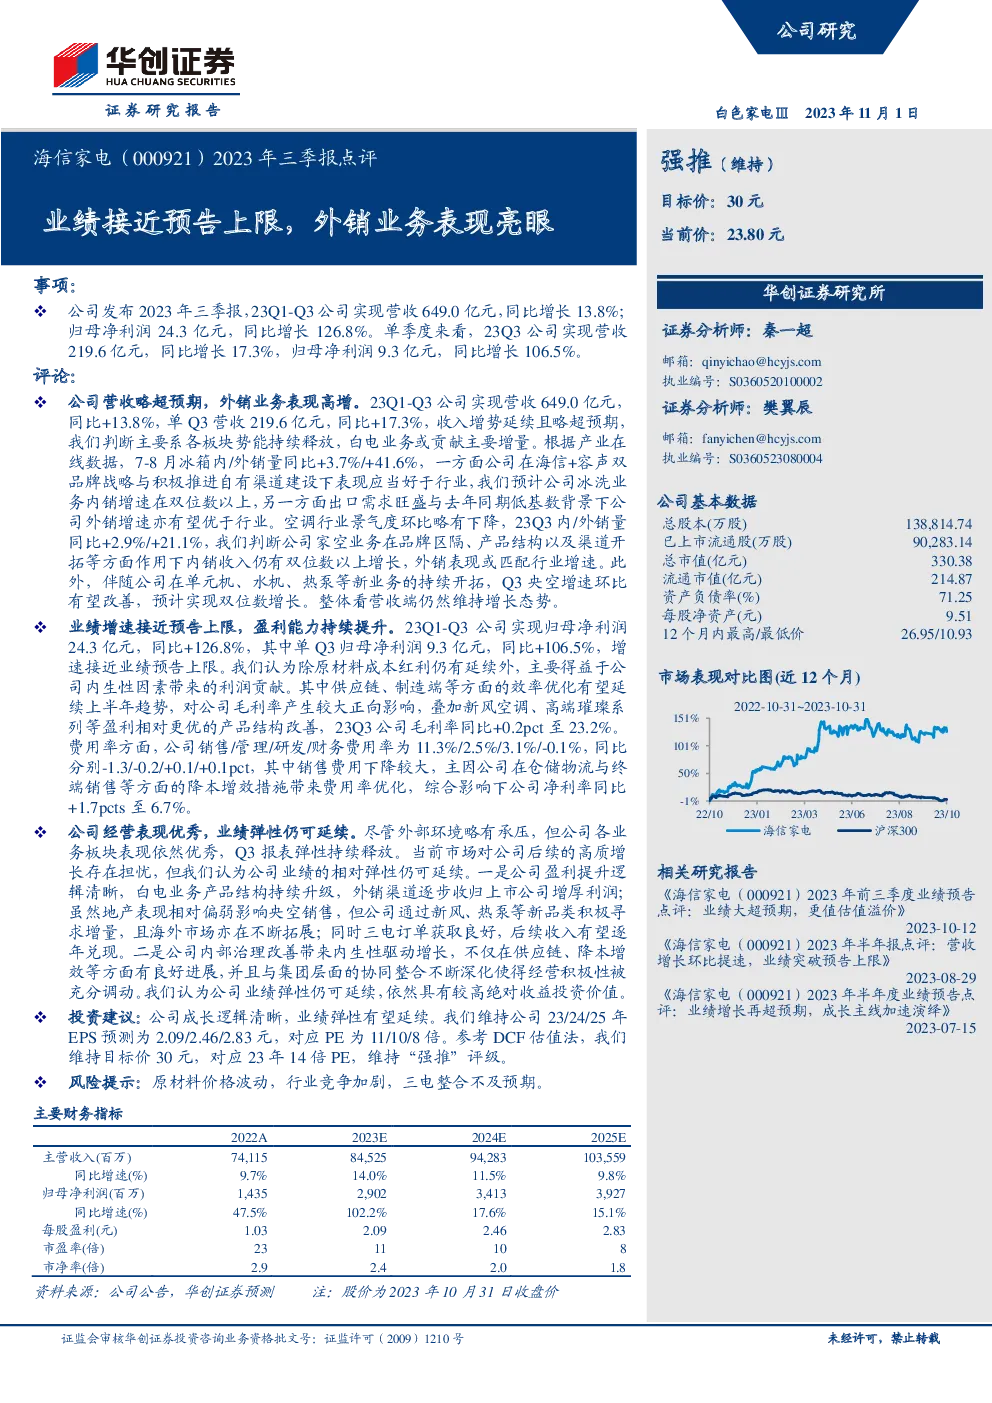
- 2023年前三季:公司实现营收649.0亿元,同比增长13.8%;归母净利润24.3亿元,同比增长126.8%。
- 第三季度表现:单季度营收219.6亿元,同比增长17.3%;归母净利润9.3亿元,同比增长106.5%,略超预期。
主要业务亮点:
- 外销业务:外销业务增长显著,得益于旺盛的出口需求及去年低基数效应。
- 内销业务:内销业务保持稳定增长,尤其冰箱和洗衣机业务预计实现了两位数的增长。
- 空调业务:空调行业景气度略有下降,但公司家空业务在品牌区隔、产品结构优化及渠道开拓方面的努力,仍实现了双位数的增长。
成本与利润率分析:
- 成本控制:原材料成本红利持续,供应链、制造端效率优化对毛利率产生正面影响。
- 产品结构:新风空调、高端璀璨系列产品等高盈利产品占比增加,推动毛利率提升0.2个百分点至23.2%。
- 费用管理:销售、管理、研发及财务费用率均有所优化,销售费用率下降明显,推动净利率同比提升1.7个百分点至6.7%。
经营表现与市场展望:
- 市场担忧:市场对公司后续增长有所顾虑。
- 业绩弹性:公司业绩的相对弹性有望持续,原因包括:
- 白电业务产品结构持续升级,外销渠道收归上市公司增厚利润。
- 新品类如新风、热泵的积极布局,以及海外市场的不断拓展。
- 三电订单的良好表现,预计将带来稳定的收入增长。
- 内部治理:公司内部治理改善,供应链优化、降本增效以及集团层面协同整合的深化,提升了经营活力。
投资建议:
- 业绩预测:维持2023年至2025年的EPS预测分别为2.09元、2.46元和2.83元,对应PE分别为11倍、10倍和8倍。
- 估值方法:采用DCF估值法,目标价维持在30元,对应2023年14倍PE,评级维持“强推”。
风险提示:
- 原材料价格波动、行业竞争加剧、三电整合进度不及预期。
总结:公司2023年三季报显示营收与净利润双增长,主要得益于外销业务的高增长、内销业务的稳健表现以及成本控制与产品结构优化。面对市场担忧,公司业绩的相对弹性仍可延续,具有较高的绝对收益投资价值。
发现报告(www.fxbaogao.com)致力于打造国内最全的研报库,报告数量在业内遥遥领先。无论您需要什么行业的深度分析或公司财报,这里都能找到。我们的用户量非常大,深受广大投资者的喜爱。平台设计追求极简,操作方便,凭借先进的技术手段,助您从海量信息中快速提炼价值,让您的每一次决策都更加精准有力。