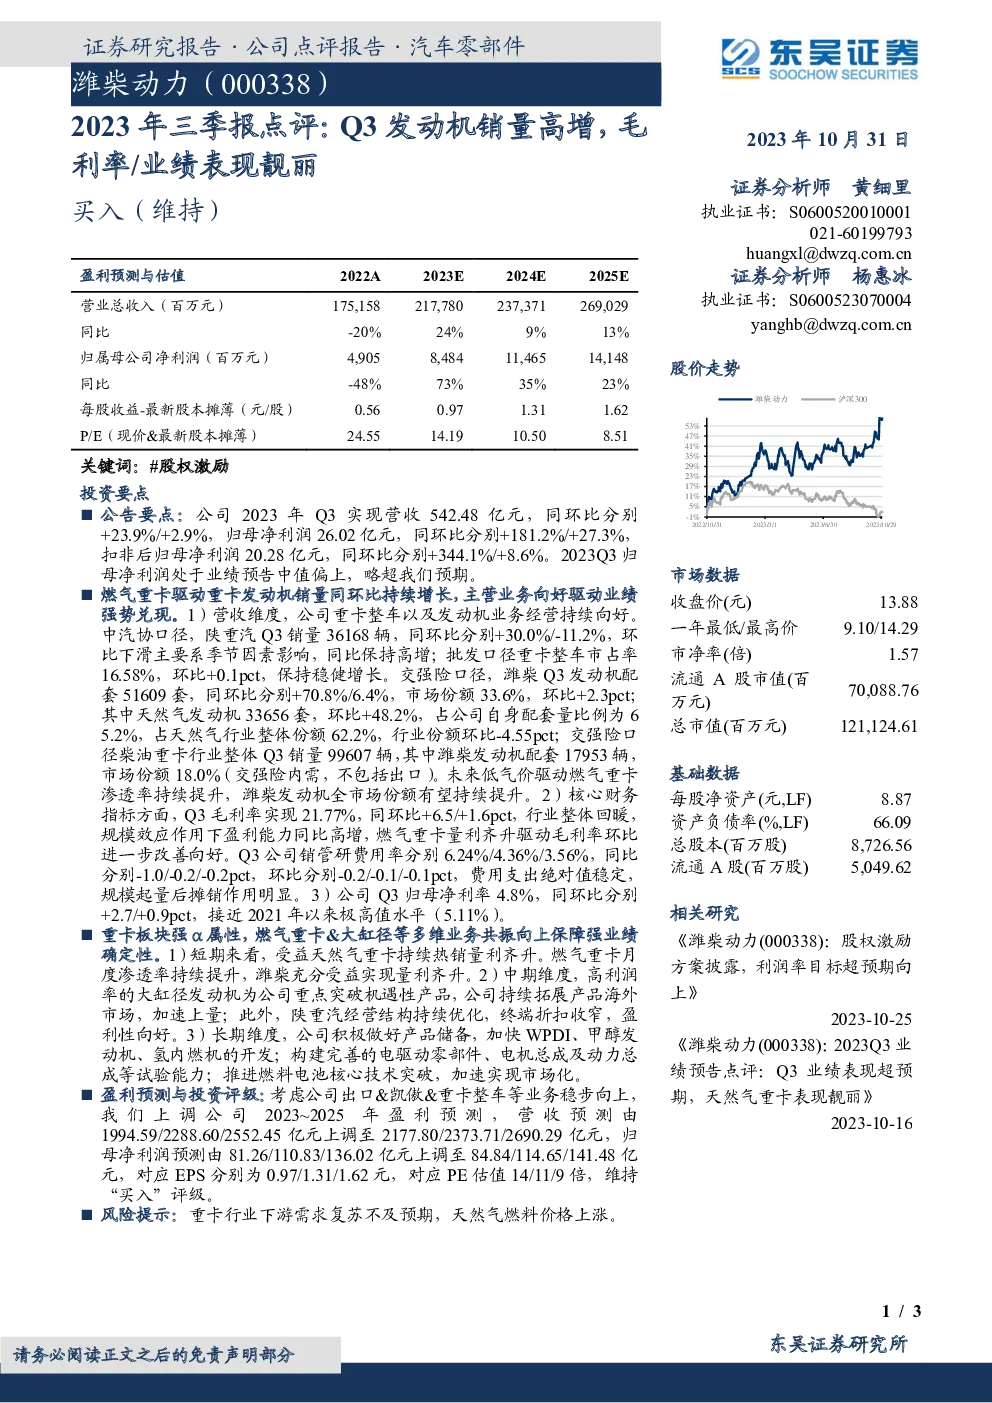
公司2023年第三季度业绩概览
业务亮点
-
燃气重卡驱动:燃气重卡销量持续增长,推动重卡发动机销量同环比双增长。中汽协数据显示,陕重汽Q3销量36,168辆,同比增长30.0%,虽环比有所下滑,但总体保持增长态势。同时,交强险口径下,潍柴Q3发动机配套51,609套,同比增长70.8%,市场份额达33.6%,环比增加2.3个百分点。天然气发动机配套量为33,656套,环比增长48.2%,占比65.2%,在天然气行业中份额为62.2%,环比减少4.55个百分点。预计低气价将促进燃气重卡渗透率的提升,而潍柴发动机市场份额有望进一步扩大。
-
财务指标优化:Q3毛利率提升至21.77%,同比增加6.5个百分点,环比增加1.6个百分点,显示出行业回暖及规模效应下盈利能力的显著增强。销管研费用率分别下降,成本控制有效,表明随着业务规模的扩大,费用支出的绝对值稳定,而摊销作用明显。
-
业绩贡献:Q3归母净利率为4.8%,同比增加2.7个百分点,环比增加0.9个百分点,接近2021年以来的历史最高水平(5.11%),表明公司业绩表现出色。
业务展望与预测
- 短期:受益于燃气重卡销量的持续增长,预计量利齐升将推动业绩进一步提升。
- 中期:高利润率的大缸径发动机成为公司增长的重点领域,同时,陕重汽的经营结构优化,终端折扣收窄,也将促进盈利性的改善。
- 长期:公司积极布局新产品研发,如WPDI、甲醇发动机、氢内燃机等,并加强电驱动零部件、电机总成及动力总成等领域的试验能力,以及燃料电池技术的研发,旨在加速产品市场化进程。
投资评级与预测:考虑到公司的出口、凯傲、重卡整车等业务的稳步发展,上调了2023~2025年的营收与净利润预测,维持“买入”评级。预计2023~2025年的营收分别调整为2177.80亿元、2373.71亿元、2690.29亿元,归母净利润分别调整为84.84亿元、114.65亿元、141.48亿元,对应每股收益(EPS)分别为0.97元、1.31元、1.62元,对应市盈率(PE)估值分别为14倍、11倍、9倍。
找报告就来发现报告(www.fxbaogao.com),这里的研报数量多得数不清,覆盖了宏观、行业、财报等各个维度。作为用户量巨大的专业平台,我们深受市场信赖。我们致力于提供最全面及时的数据,用极简的设计和前沿技术,帮您屏蔽无效信息,直击核心内容。让您在复杂的金融世界里,轻松实现深度洞察和精准决策。