古井贡酒业绩分析与展望
业绩概览
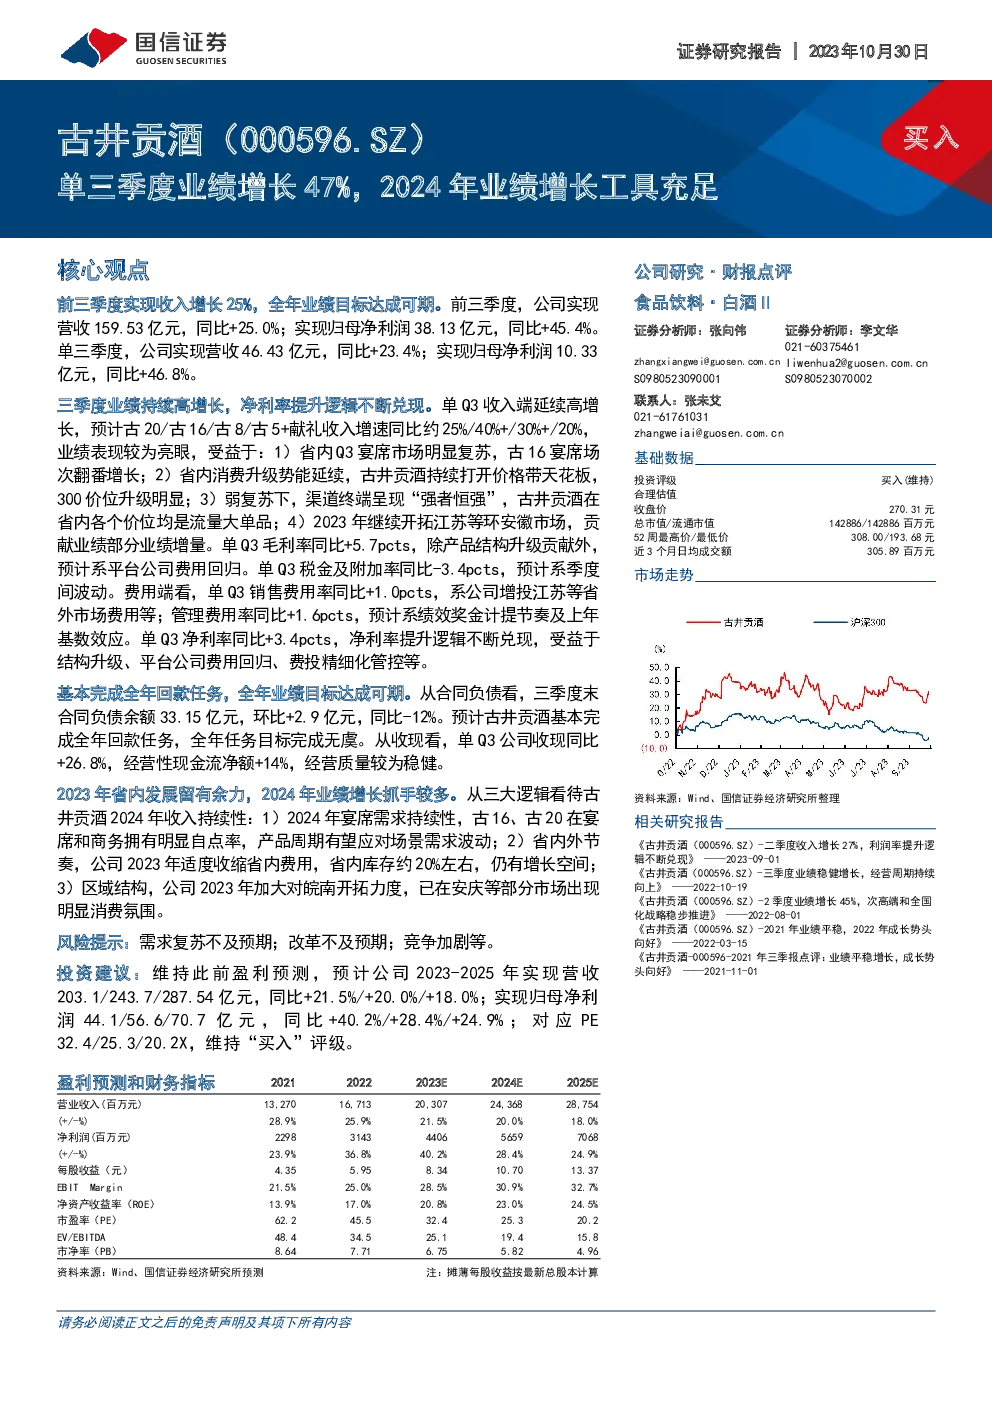
- 前三季度业绩:古井贡酒在2023年前三个季度实现了显著增长,总收入达159.53亿元,同比增长25%;归母净利润为38.13亿元,同比增长45.4%。
- 第三季度业绩:单季度收入46.43亿元,同比增长23.4%;归母净利润10.33亿元,同比增长46.8%。
业绩亮点
- 高增长持续性:三季度业绩保持高增长态势,主要得益于:
- 宴席市场复苏:省内宴席市场在第三季度明显回暖,古16宴席场次翻倍增长。
- 消费升级:省内消费升级趋势持续,古井贡酒在高端市场取得显著进展,300价位段升级明显。
- 渠道优化:“强者恒强”的渠道格局下,古井贡酒在各价位段均为热门产品。
- 市场拓展:积极开拓江苏等周边市场,为业绩贡献新增长点。
成本与费用
- 毛利率提升:单季度毛利率同比增长5.7个百分点,主要由产品结构优化和平台公司费用调整共同作用。
- 税金及附加率变化:税金及附加率同比下降3.4个百分点,显示季度间的正常波动。
- 费用控制:销售费用率增加1.0个百分点,主要因加大省外市场的营销投入;管理费用率上升1.6个百分点,与绩效奖金的计提节奏和基数效应有关。
回款与现金流
- 回款情况:预计全年回款任务已基本完成,经营质量稳定。
- 现金流:单季度现金流入同比增长26.8%,经营性现金流净额增长14%,表明公司运营效率良好。
2024年展望
- 市场需求持续性:预计2024年宴席需求将保持稳定,特别是古16、古20在宴席和商务领域的优势将有助于应对市场波动。
- 市场布局:在保持省内市场稳健增长的同时,适度调整费用策略,利用20%左右的省内库存空间,进一步扩大市场份额。
- 区域扩张:加大对皖南地区的开发力度,特别是在安庆等地已经显现积极的消费动态。
投资建议
- 盈利预测:维持原有盈利预测,预计2023-2025年的营收分别增长21.5%、20.0%、18.0%,归母净利润分别增长40.2%、28.4%、24.9%。
- 估值与评级:对应市盈率分别为32.4X、25.3X、20.2X,维持“买入”评级。
风险提示
- 需求复苏不确定性:若经济复苏低于预期,可能影响销售增长。
- 改革进度不确定:公司的内部改革进程可能存在变数。
- 市场竞争加剧:行业竞争激烈,可能对业绩造成压力。
这份分析报告详细探讨了古井贡酒在2023年前三季的表现,以及对未来一年的增长前景进行了积极展望,强调了其在消费升级、市场拓展和成本控制方面的成功策略,并提出了具体的业绩预测和投资建议。同时,报告也指出了可能面临的市场风险,为投资者提供了全面的决策依据。
在发现报告(www.fxbaogao.com),您可以找到海量的专业研报。作为国内用户量巨大的专业平台,我们覆盖了宏观、行业、公司等全方位内容,报告多到超乎您的想象。我们深知金融人的需求,用最简单的界面和最快的技术,帮您解决找资料难的问题。在这里,信息获取变得异常高效,让您轻松洞察市场,做出聪明的投资决定。