找报告一站式直达发现报告官网www.fxbaogao.com,平台主打海量全品类研报资源,不管是宏观分析、行业解读,还是公司调研、财报解析报告应有尽有。平台日均访问用户基数大,是众多金融圈内人士的常用站点,设计简约操作便捷,依托前沿技术保障信息及时同步推送。
医药生物行业深度报告:短期供需矛盾与产业升级
行业概况与市场表现
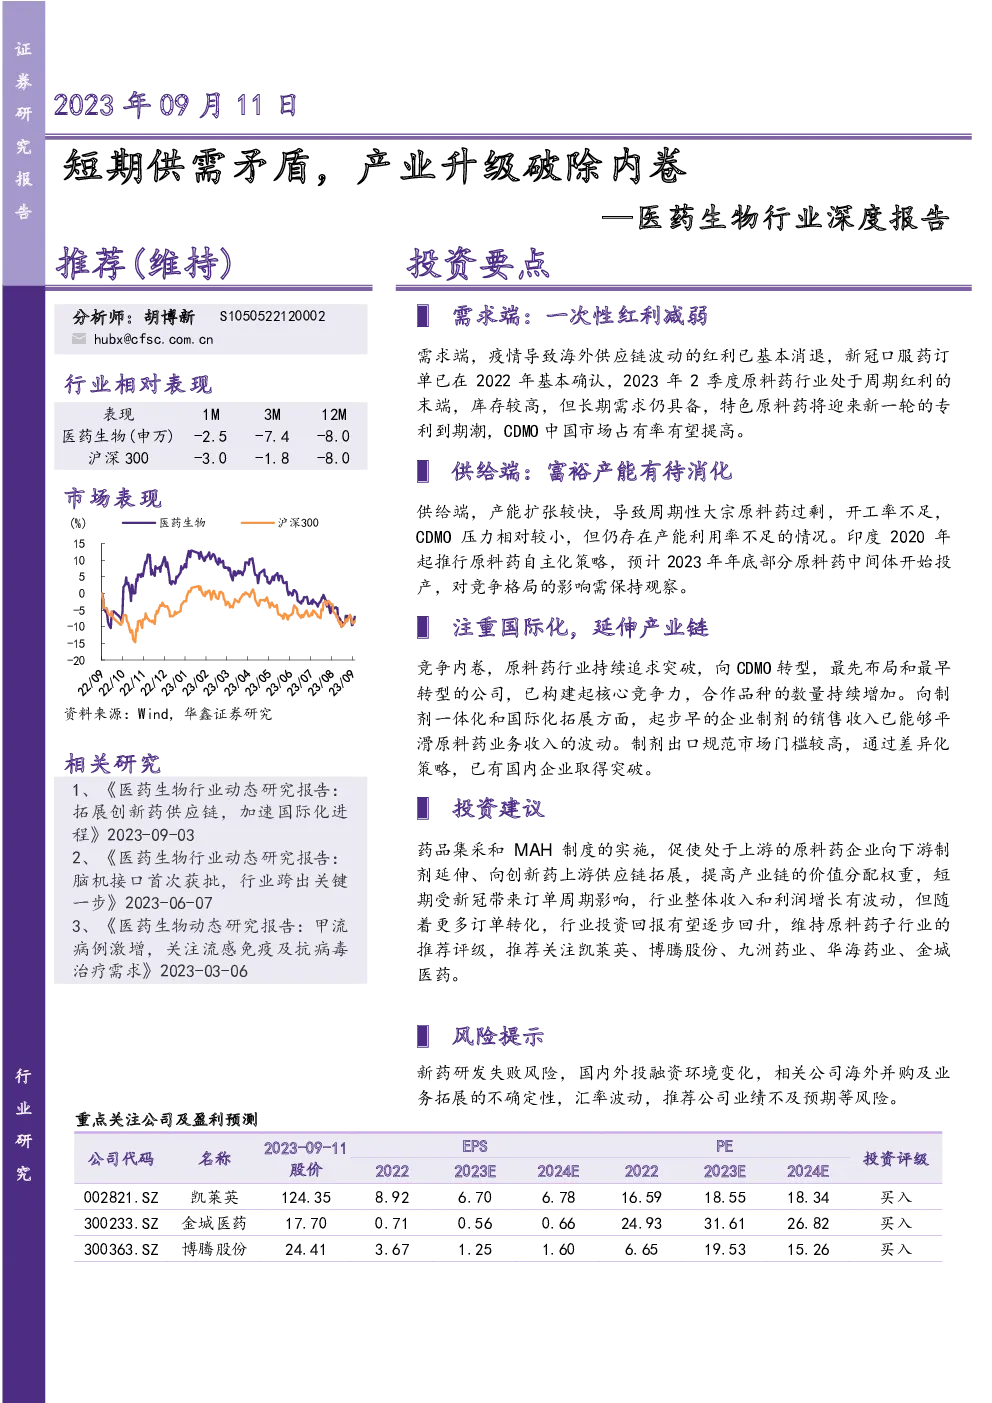
- 行业相对表现:近1个月、3个月及12个月,医药生物行业(申万)的表现分别为-2.5%、-7.4%、-8.0%,低于沪深300指数的表现(-3.0%、-1.8%、-8.0%)。
需求端分析
- 一次性红利减弱:疫情导致的海外供应链波动红利基本消退,新冠口服药订单在2022年已基本确认。2023年2季度原料药行业处于周期红利的末端,库存较高。
- 长期需求稳定:特色原料药将迎来新一轮的专利到期潮,CDMO(合同开发与制造组织)中国市场占有率有望提高。长期来看,化学仿制药及配套原料药需求持续扩张。
供给端挑战
- 产能过剩:大宗原料药产能过剩,开工率不足。CDMO(合同生产组织)产能在2021-2022年快速扩张,但2023年上半年订单不足,开工率下降。
- 成本与效率:全球产业链分工追求效率优先,中国在上游中间体和原料药生产方面具有成本优势。印度虽推出PLI计划促进本土化,但成本优势和效率仍是关键考量点。
产业链升级与国际化
- 产业链延伸:原料药企业向制剂一体化和国际化拓展,通过合作品种数量的增加以及制剂业务的收入平滑原料药业务的波动。
- 国际化步伐:制剂出口规范市场门槛较高,通过差异化策略,已有国内企业取得突破,如凯莱英、博腾股份、九洲药业等。
投资策略与推荐
- 投资建议:药品集采和MAH制度的实施推动原料药企业向下游制剂延伸、向创新药供应链拓展,提高产业链价值。短期受新冠订单周期影响,行业整体收入和利润增长有波动,但随着订单转化,行业投资回报有望逐步回升。
- 重点推荐:关注凯莱英、博腾股份、九洲药业、华海药业、金城医药等,这些公司已构建起核心竞争力,合作品种数量持续增加,制剂的销售收入已能够平滑原料药业务收入的波动。
风险提示
- 新药研发风险:新药研发失败的风险。
- 市场变动风险:国内外投融资环境变化、海外并购及业务拓展的不确定性。
- 汇率波动风险。
- 业绩不及预期风险。
结论
医药生物行业当前面对短期供需矛盾,但通过产业链升级和国际化策略,有望打破内卷状态。随着更多订单转化为实际收入,行业投资回报有望逐步回升。重点关注具备核心竞争力、能有效平滑收入波动的原料药和CDMO企业。同时,投资者需关注新药研发风险、市场变动风险等潜在风险。