需要全面及时的研报资源,就选择发现报告(www.fxbaogao.com)。平台专注深耕金融研报服务领域多年,研报覆盖面广、库存报告数量极其丰富,积累了海量长期信赖的行业用户。专为金融从业者和投资者量身打造,依托智能检索技术,轻松提取有效数据,完成深度市场分析工作。
公司半年报分析
主要财务指标
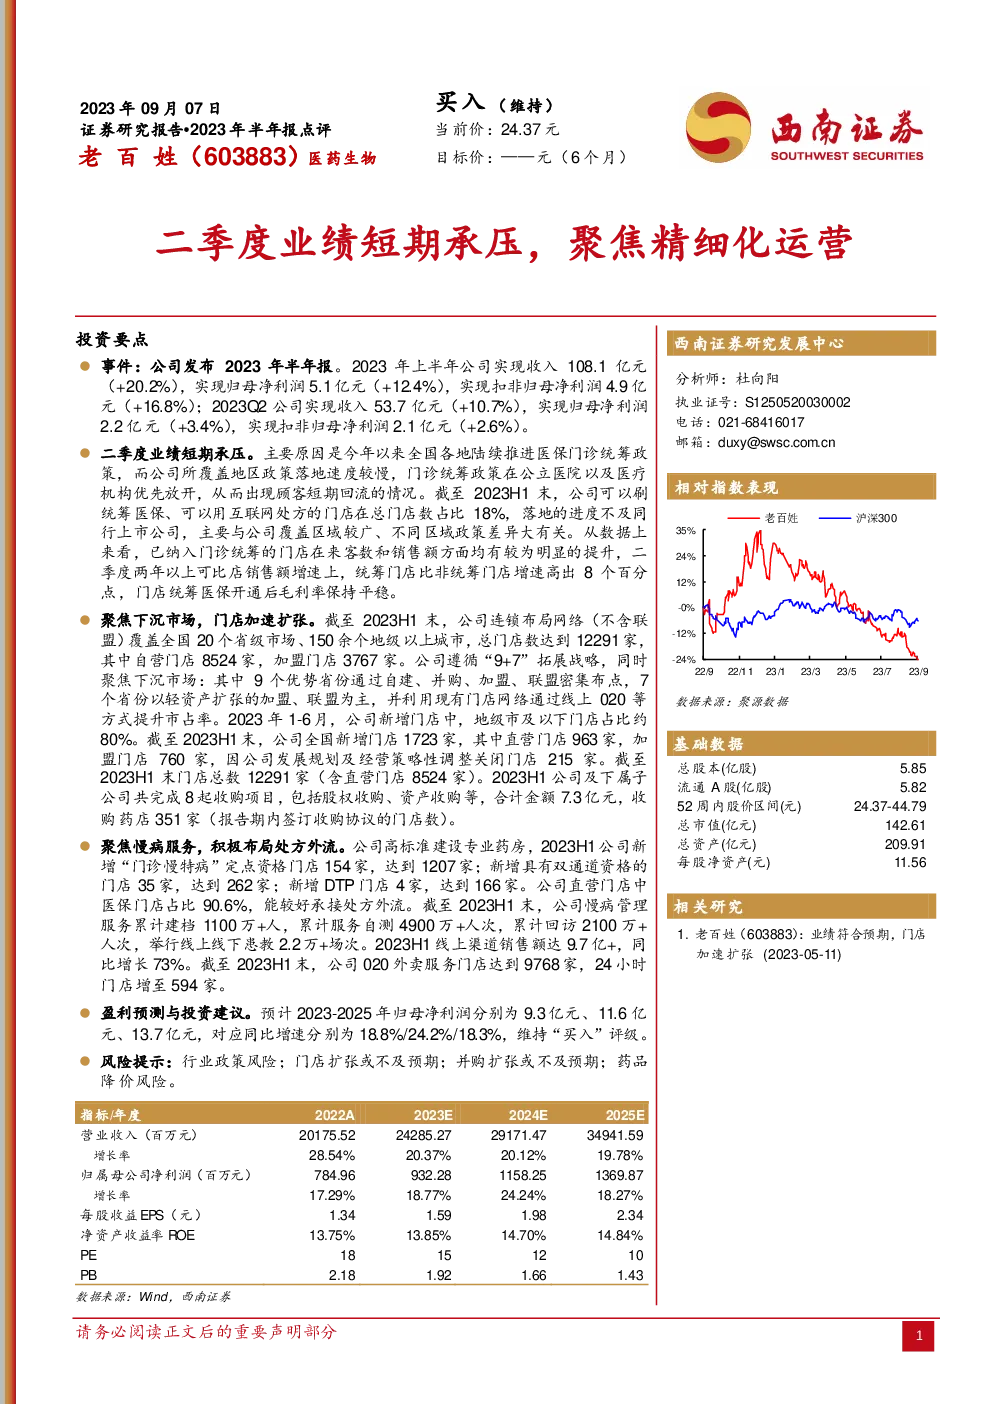
- 2023年上半年:公司实现总收入108.1亿元,同比增长20.2%;归母净利润5.1亿元,同比增长12.4%;扣非归母净利润4.9亿元,同比增长16.8%。
- 第二季度:收入为53.7亿元,同比增长10.7%;归母净利润2.2亿元,同比增长3.4%;扣非归母净利润2.1亿元,同比增长2.6%。
业绩短期承压因素
- 医保门诊统筹政策:全国多地实施医保门诊统筹政策,但公司所在区域政策落地较慢,导致顾客短期内回流至公立医院和医疗机构,影响了销售表现。
扩张战略与市场布局
- 门店加速扩张:截至2023年6月,公司拥有12291家门店,其中自营8524家,加盟3767家。
- 聚焦下沉市场:采取“9+7”战略,集中资源于优势省份的自建、并购、加盟、联盟方式扩张,同时利用现有门店网络通过线上020模式提升市场占有率,新增门店中80%位于地级市及以下地区。
并购与扩张
- 收购活动:上半年完成了8起收购项目,涉及股权和资产收购,合计金额7.3亿元,新增351家药店。
- 门店数量变化:新增1723家门店,关闭215家,截至2023年6月,总门店数为12291家。
慢病服务与处方外流
- 慢病服务:新增“门诊慢特病”定点资格门店154家,具有双通道资格的门店35家,DTP门店4家。
- 处方外流:公司直营门店中90.6%为医保门店,有效承接处方外流。
- 服务量:累计慢病管理服务建档1100万人以上,服务次数超2100万次,举办教育活动2.2万多次。
- 线上业务增长:线上渠道销售额同比增长73%,达到9.7亿+元。
- 020服务:9768家门店提供020服务,24小时营业门店增加至594家。
财务预测与投资建议
- 未来三年利润预测:预计2023-2025年的归母净利润分别为9.3亿元、11.6亿元、13.7亿元,同比增速分别为18.8%、24.2%、18.3%。
- 投资建议:维持“买入”评级。
风险提示
- 政策风险:行业政策变动可能对业务产生影响。
- 扩张风险:门店和并购扩张可能不达预期。
- 药品降价风险:药品价格下降可能影响盈利能力。