锦欣生殖2023半年度业绩分析与展望
一、业绩概览
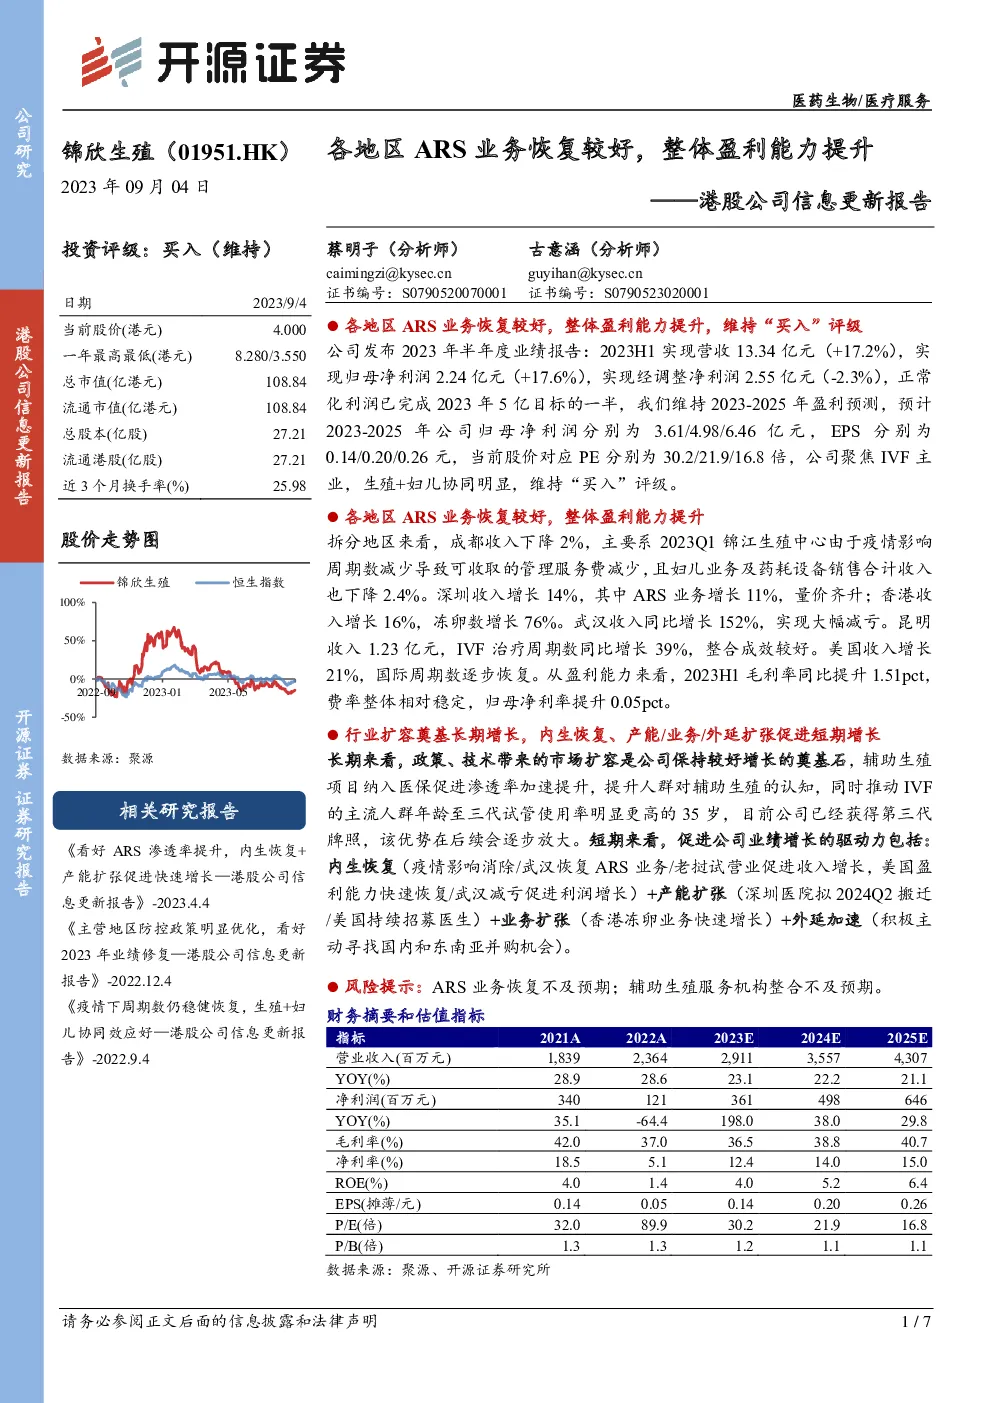
- 营收与净利润:2023年上半年,公司实现营收13.34亿元,同比增长17.2%;归母净利润2.24亿元,同比增长17.6%。
- 盈利结构:经调整净利润2.55亿元,同比下降2.3%;正常化利润完成年度目标的50%。
- 盈利预测:预计2023-2025年归母净利润分别达到3.61亿、4.98亿、6.46亿,EPS分别为0.14、0.20、0.26元。
二、地区表现与增长动力
- 各地区复苏:成都地区受疫情影响收入微降,深圳与香港地区AR业务量价齐升,武汉与昆明地区业务恢复良好。
- 产能扩张:深圳中山医院计划于2024Q2搬迁至新大楼,美国持续增加医生招募。
- 业务拓展:香港冻卵业务快速增长,美国周期数逐步恢复。
三、长期增长动力
- 市场扩容:政策与技术驱动市场增长,北京辅助生殖纳入医保,技术进步促进需求升级。
- 产品布局:公司正围绕三代试管婴儿技术打造系列产品,计划推出产科和IVF一体化解决方案。
四、短期增长策略
- 内生恢复:疫情后就诊人数与收入恢复,武汉与老挝中心重启业务,盈利能力回升。
- 外延加速:积极寻求国内及东南亚优质机构并购,加强生殖与妇儿业务协同。
五、风险提示
- 业务恢复风险:ARS业务恢复低于预期。
- 整合风险:辅助生殖服务机构整合效果不及预期。
结论
锦欣生殖在2023上半年展现出稳健的业绩增长,得益于各地区业务的恢复、产能扩张与业务拓展。长期看,政策支持与技术创新将驱动市场扩容,而公司聚焦IVF业务、强化生殖与妇儿协同的优势,使其成为行业内的领先者。投资者应关注其长期增长潜力与短期风险点,维持“买入”评级。
找报告就上发现报告(www.fxbaogao.com),这里是目前国内资源最丰富的研报平台之一。我们收录了海量的宏观、行业和公司报告,数量多得惊人,几乎涵盖了所有领域。每天都有无数金融从业者和投资者在这里获取数据,用户群体非常庞大。界面设计简单明了,查找资料特别方便,帮您快速抓住重点,做出更精准的投资决策。