找各类专业报告就上发现报告平台,官网www.fxbaogao.com。这是国内头部专业研报服务平台,研报储备齐全、报告数量庞大,汇聚海量宏观、行业、公司、财报相关资料。平台服务海量金融从业者与投资者,依托成熟技术与简洁界面,方便用户快速查阅数据,高效抓取核心信息,助力精准投资决策。
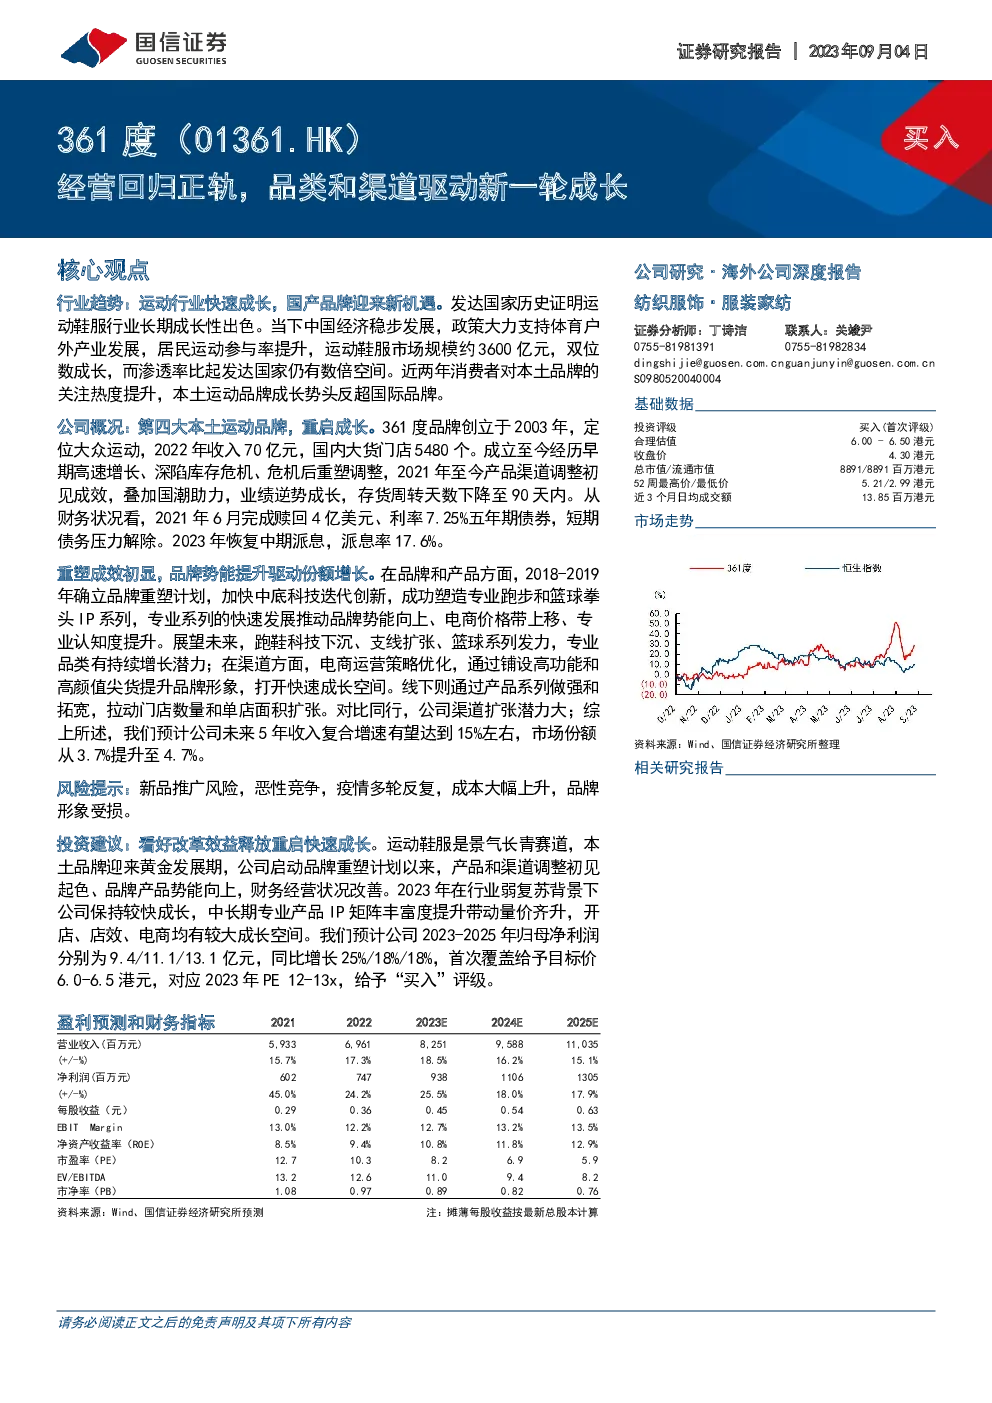
根据提供的文字内容,以下是对运动行业发展趋势、公司概况、品牌重塑成效以及投资建议的总结归纳:
行业趋势:
- 快速成长:运动行业在全球范围内展现出强劲的成长势头,特别是中国市场的运动鞋服行业,市场规模巨大且增长迅速。
- 国产品牌崛起:得益于中国经济的持续增长、政策支持和居民运动参与度的提升,中国本土运动品牌迎来了黄金发展期,市场份额增长明显。
- 品牌竞争格局:国际品牌和中国品牌之间的份额竞争激烈,但近年来中国品牌的表现更为突出,市场份额实现对国际品牌的反超。
公司概况:
- 361度:作为中国第四大本土运动品牌,成立于2003年,专注于大众运动市场,定位亲民,品牌理念为“多一度热爱”。2022年总收入达到70亿元人民币,拥有线下独立门店5480家。
- 发展历程:经历了早期的高速增长、深陷库存危机的挑战,以及后续的调整与优化。通过品牌重塑计划、产品创新和渠道优化,361度成功实现了业绩的逆势增长,库存周转效率提升,财务状况得到改善。
- 管理层结构:丁氏家族持股集中,管理层经验丰富,包括品牌、信息、电商等多个关键部门的负责人拥有深厚的行业背景。
品牌重塑成效:
- 品牌势能提升:通过产品科技迭代、渠道优化以及营销策略调整,361度的品牌影响力和市场份额显著提升。
- 产品系列拓展:重点发展专业跑鞋和篮球鞋等拳头产品系列,推动品牌向上发展,价格带上移,专业认知度增强。
- 渠道升级:电商渠道策略优化,通过高端商品和尖货爆款提升品牌形象;线下渠道通过大店策略提升消费体验和品牌展示。
投资建议:
- 业绩预测:预计未来5年收入复合增速将达到15%,市场份额从3.7%提升至4.7%。
- 风险提示:新品推广风险、恶性竞争加剧、成本上升、品牌形象受损等。
- 投资评级:看好公司改革效益释放,重启快速成长路径,给予“买入”评级和目标价6.0-6.5港元,对应2023年PE 12-13倍。
结论:
运动行业在全球范围内展现出强大的成长动力,特别是在中国市场,本土品牌凭借政策支持、消费升级和品牌创新,正在迎来黄金发展阶段。361度作为一家专注于大众运动市场的本土品牌,通过品牌重塑、产品创新和渠道优化,成功实现了业绩的反弹,预计未来将持续受益于行业增长和品牌升级的趋势。