找各类专业报告就上发现报告平台,官网www.fxbaogao.com。这是国内头部专业研报服务平台,研报储备齐全、报告数量庞大,汇聚海量宏观、行业、公司、财报相关资料。平台服务海量金融从业者与投资者,依托成熟技术与简洁界面,方便用户快速查阅数据,高效抓取核心信息,助力精准投资决策。
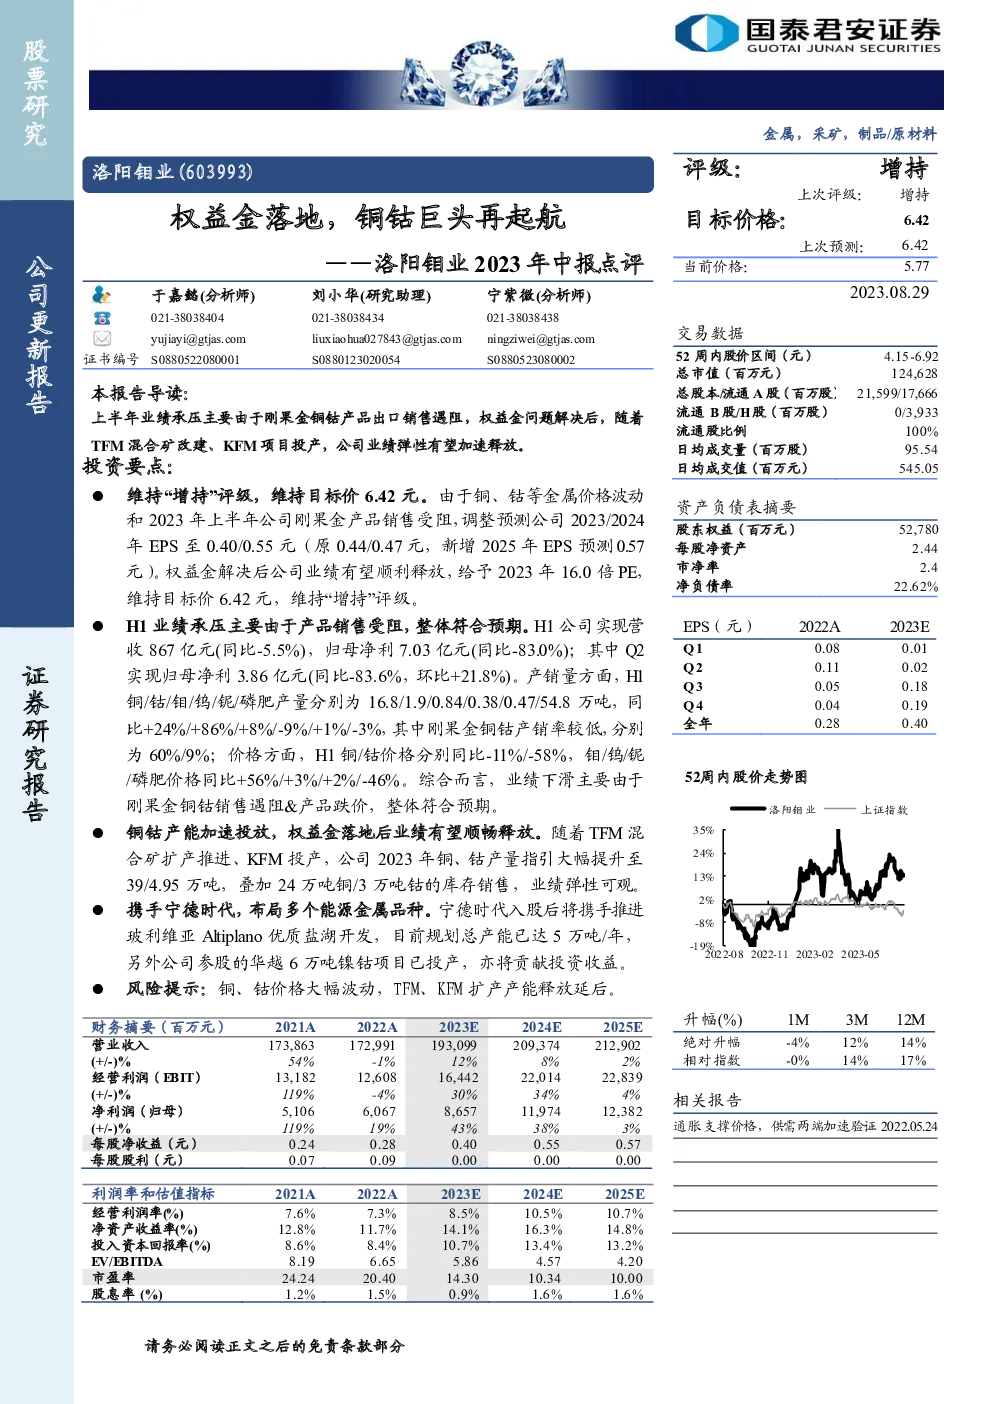
该研报维持对公司"增持"的评级,并保持目标价为6.42元。然而,由于铜、钴等金属价格的波动以及2023年上半年公司在刚果金的产品销售受到阻碍,公司对2023年及2024年的每股收益(EPS)进行了调整,预计分别为0.40元和0.55元,新增了2025年的EPS预测,预计为0.57元。
H1(上半年)业绩承受压力,主要是因为产品销售受到了阻碍,但总体上符合预期。在这一时期,公司的收入为867亿元,同比下降了5.5%,而归属于母公司的净利润为7.03亿元,同比下降了83.0%。第二季度的净利润为3.86亿元,相比去年下降了83.6%,但环比增长了21.8%。在产销量方面,铜、钴、钼、钨、铌和磷肥的产量分别达到了16.8万吨、1.9万吨、0.84万吨、0.38万吨、0.47万吨和54.8万吨,分别同比增长了24%、86%、8%、-9%、1%和-3%。刚果金的铜钴生产利用率较低,分别为60%和9%。金属价格方面,上半年铜和钴的价格分别同比下降了11%和58%,而钼、钨、铌和磷肥的价格则分别同比上涨了56%、3%、2%和-46%。
公司正加速铜钴产能的投放,随着TFM混合矿的扩产和KFM的投产,预计2023年的铜、钴产量将分别达到39万吨和4.95万吨。此外,公司还计划通过库存销售增加24万吨铜和3万吨钴的产量,这将带来可观的业绩弹性。同时,公司与宁德时代的合作将推进玻利维亚Altiplano优质盐湖的开发,规划总产能达到5万吨/年。公司还参投了华越6万吨镍钴项目的运营,该项目已经投产,预计将产生投资收益。
风险方面,报告指出,铜、钴价格的大幅波动以及TFM和KFM扩产产能释放的延迟都可能对公司的运营构成风险。