在发现报告(www.fxbaogao.com),您可以找到海量的专业研报。作为国内用户量巨大的专业平台,我们覆盖了宏观、行业、公司等全方位内容,报告多到超乎您的想象。我们深知金融人的需求,用最简单的界面和最快的技术,帮您解决找资料难的问题。在这里,信息获取变得异常高效,让您轻松洞察市场,做出聪明的投资决定。
江苏银行研究报告:盈利增长稳定,资产质量持续优化
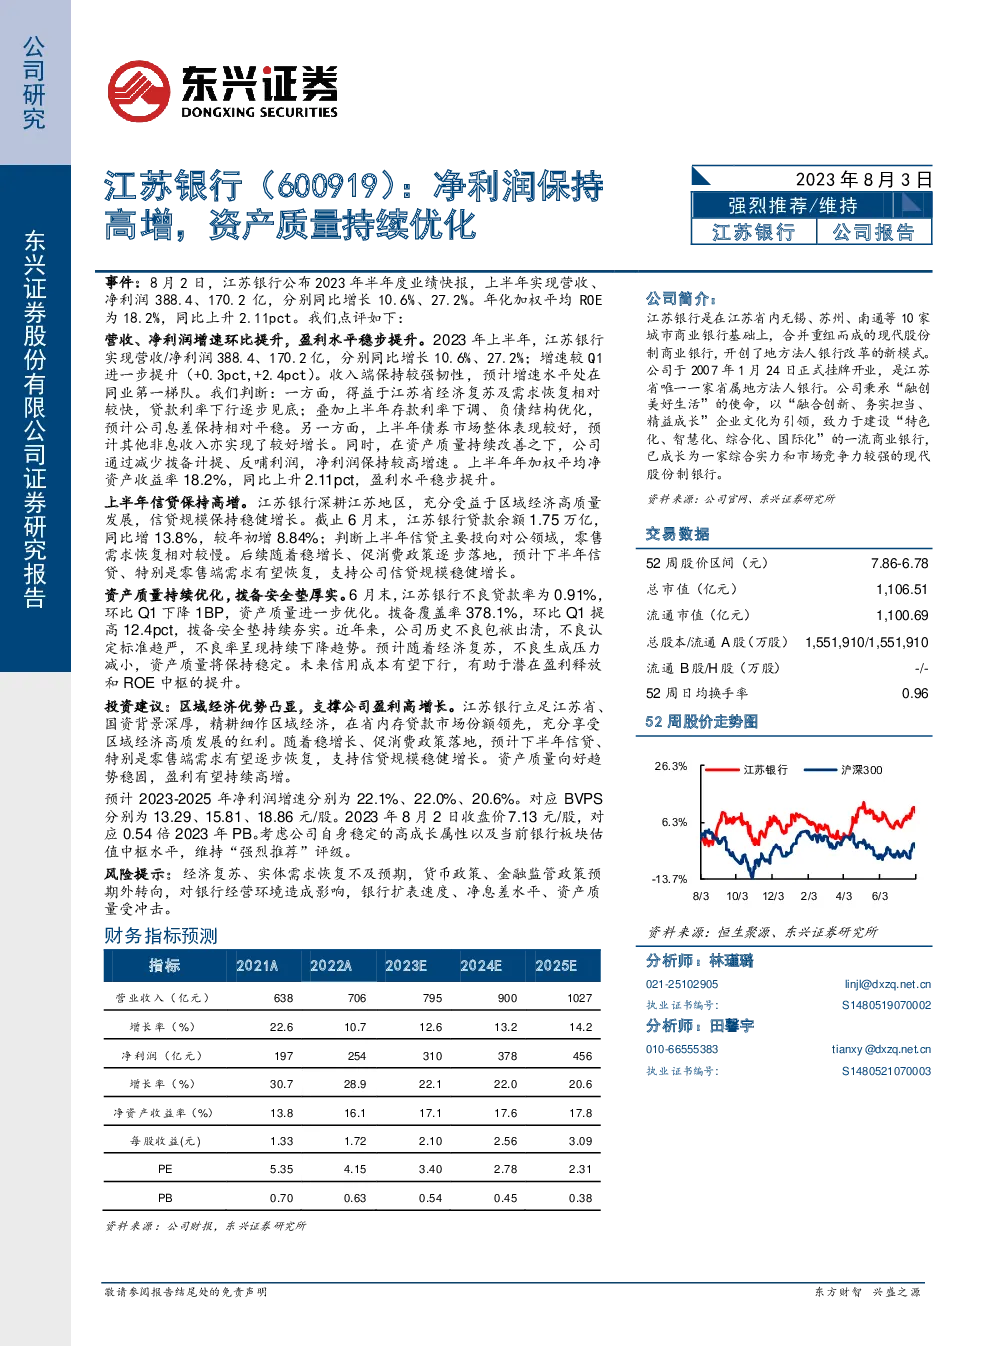
8月3日,江苏银行公布其2023年半年度业绩快报,上半年实现营收170.2亿元,净利润170.2亿元,同比增长10.6%和27.2%。东方财智和研究公司认为,江苏银行的营收和净利润增速环比提升,盈利水平稳步提升。
营收方面,江苏银行深耕江苏地区,信贷规模保持稳健增长。截至6月末,江苏银行贷款余额1.75万亿,同比增13.8%,较年初增8.84%。公司深耕江苏省内,充分受益于区域经济高质量发展,信贷规模保持稳健增长。未来随着稳增长、促消费政策逐步落地,预计下半年信贷、特别是零售端需求有望逐步恢复,支持公司信贷规模稳健增长。
资产质量方面,江苏银行不良贷款率为0.91%,环比Q1下降1BP,资产质量进一步优化。拨备覆盖率378.1%,环比Q1提高12.4pct,拨备安全垫持续夯实。近年来,公司历史不良包袱出清,不良认定标准趋严,不良率呈现持续下降趋势。预计随着经济复苏,不良生成压力减小,资产质量将保持稳定。
投资建议:区域经济优势凸显,支撑公司盈利高增长。江苏银行立足江苏省、国资背景深厚,精耕细作区域经济,在省内存贷款市场份额领先,充分享受区域经济高质发展的红利。随着稳增长、促消费政策落地,预计下半年信贷、特别是零售端需求有望逐步恢复,支持信贷规模稳健增长。资产质量向好趋势稳固,盈利有望持续高增。预计2023-2025年净利润增速分别为22.1%、22.0%、20.6%。对应BVPS分别为13.29、15.81、18.86元/股。2023年8月2日收盘价7.13元/股,对应0.54倍2023年PB。考虑公司自身稳定的高成长属性以及当前银行板块估值中枢水平,维持“强烈推荐”评级。
风险提示:经济复苏、实体需求恢复不及预期,货币政策、金融监管政策预期外转向,对银行经营环境造成影响,银行扩表速度、净息差水平、资产质量受冲击。