发现报告(www.fxbaogao.com)是国内专业的研报平台,主打报告全、数量多。这里汇聚了成千上万的金融人士,用户活跃度极高。我们提供宏观、行业、公司等全方位的研报数据,基本满足您的所有研究需求。界面设计干净利落,技术强大,帮您在海量报告中快速定位,高效获取有价值的信息,是您投资路上的得力助手。
根据所提供的研报内容,可以总结出以下要点:
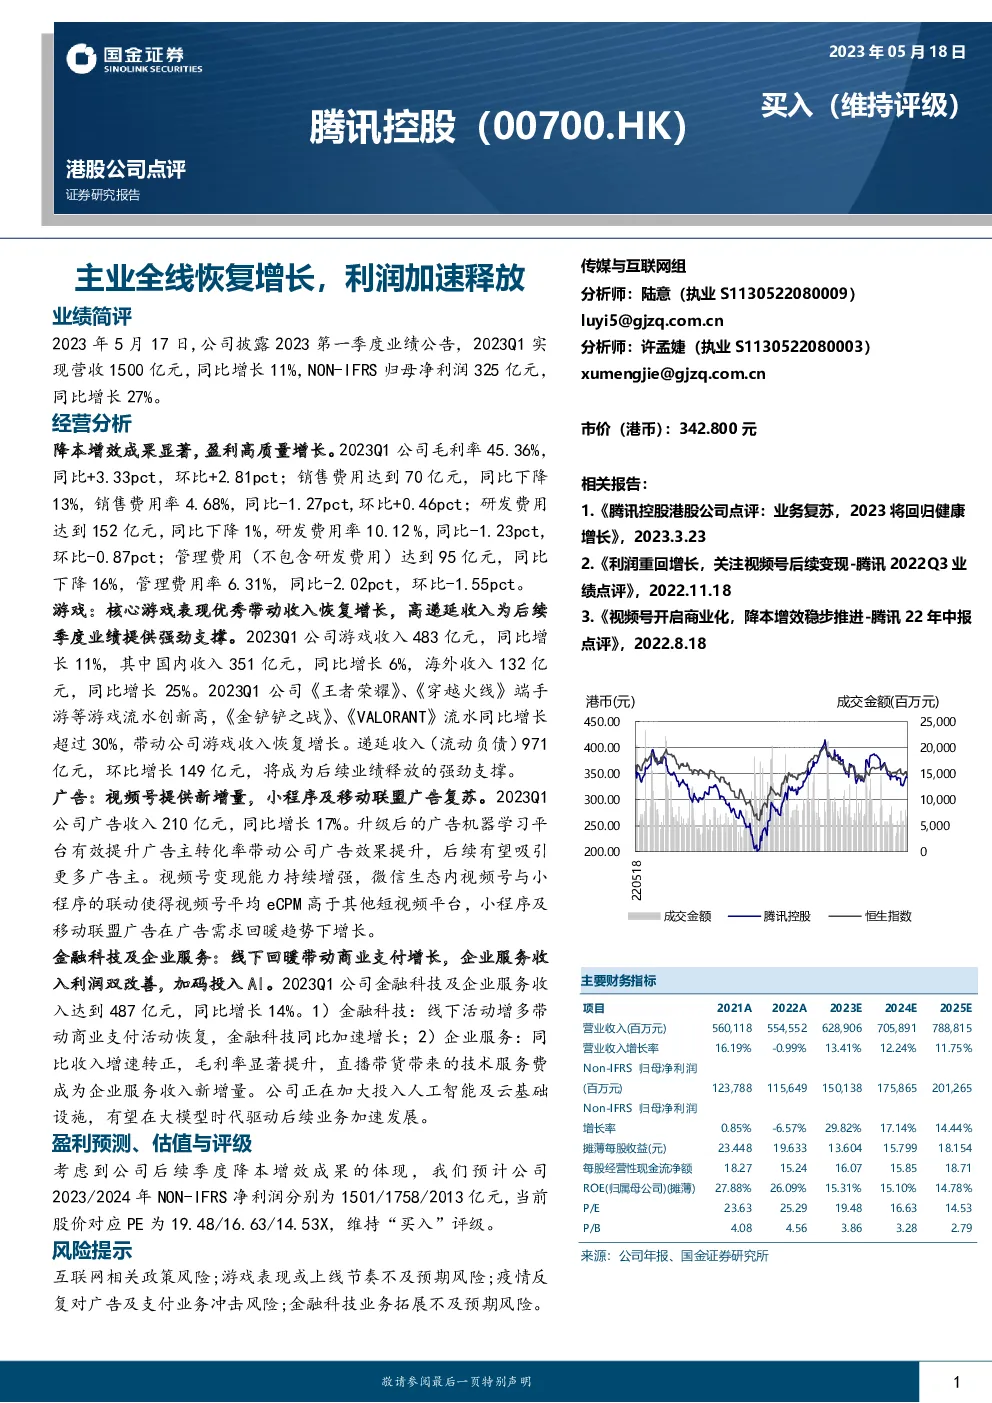
业绩概览
- 营收与净利润:2023年第一季度,公司营收1500亿元,同比增长11%;NON-IFRS归母净利润325亿元,同比增长27%。
- 增长驱动力:主营业务全面恢复增长,利润加速释放。
经营分析
- 成本控制与费用优化:毛利率提升至45.36%,环比增长2.81个百分点;销售费用率降至4.68%,环比下降1.27个百分点;研发费用率降低至10.12%,环比减少0.87个百分点;管理费用率降至6.31%,环比下降1.55个百分点。
- 游戏业务:核心游戏表现优秀,带动收入恢复增长,递延收入显著增加,为后续季度业绩提供强劲支撑。
- 广告业务:视频号变现能力增强,小程序及移动联盟广告复苏,广告效果提升,吸引更多的广告主。
- 金融科技与企业服务:线下回暖带动商业支付增长,企业服务收入及利润双增,同时加大了对AI及云基础设施的投入。
盈利预测与评级
- 盈利预测:预计公司2023、2024年的NON-IFRS净利润分别为1501亿、1758亿、2013亿元。
- 估值与评级:当前股价对应PE分别为19.48、16.63、14.53倍,维持“买入”评级。
风险提示
- 政策风险:互联网相关政策带来的不确定性。
- 业务风险:游戏表现或上线节奏不及预期,广告及支付业务受到疫情反复的影响,金融科技业务拓展不及预期。
主要财务指标
- 营业收入:从2021年的560亿增长至2023年的预计628亿,年复合增长率13.4%。
- Non-IFRS归母净利润:从2021年的123亿增长至2023年的预计150亿,年复合增长率29.8%。
- 每股收益:从2021年的23.448元增长至2023年的预计13.604元,年复合增长率-23.8%。
- ROE:从2021年的27.88%降至2023年的预计15.31%。
- 市盈率:从2021年的23.63倍降至2023年的预计19.48倍。
结论
公司通过降本增效、优化费用结构、推动游戏、广告、金融科技及企业服务等业务的健康发展,实现了业绩的全面恢复和加速增长。预计未来将继续受益于业务多元化和数字化转型的推进,同时面临政策和市场环境的不确定性。综合考虑,维持公司“买入”评级,认为其具有良好的投资潜力。