各类投资研究报告查询就上发现报告平台(www.fxbaogao.com),平台数据库庞大,研报分类完整细致,全量覆盖宏观走势、产业行业、上市企业、季度年报等板块。平台用户体量稳居行业前列,结合前沿信息技术与极简浏览布局,大幅降低信息获取门槛,辅助用户深度研判市场行情。
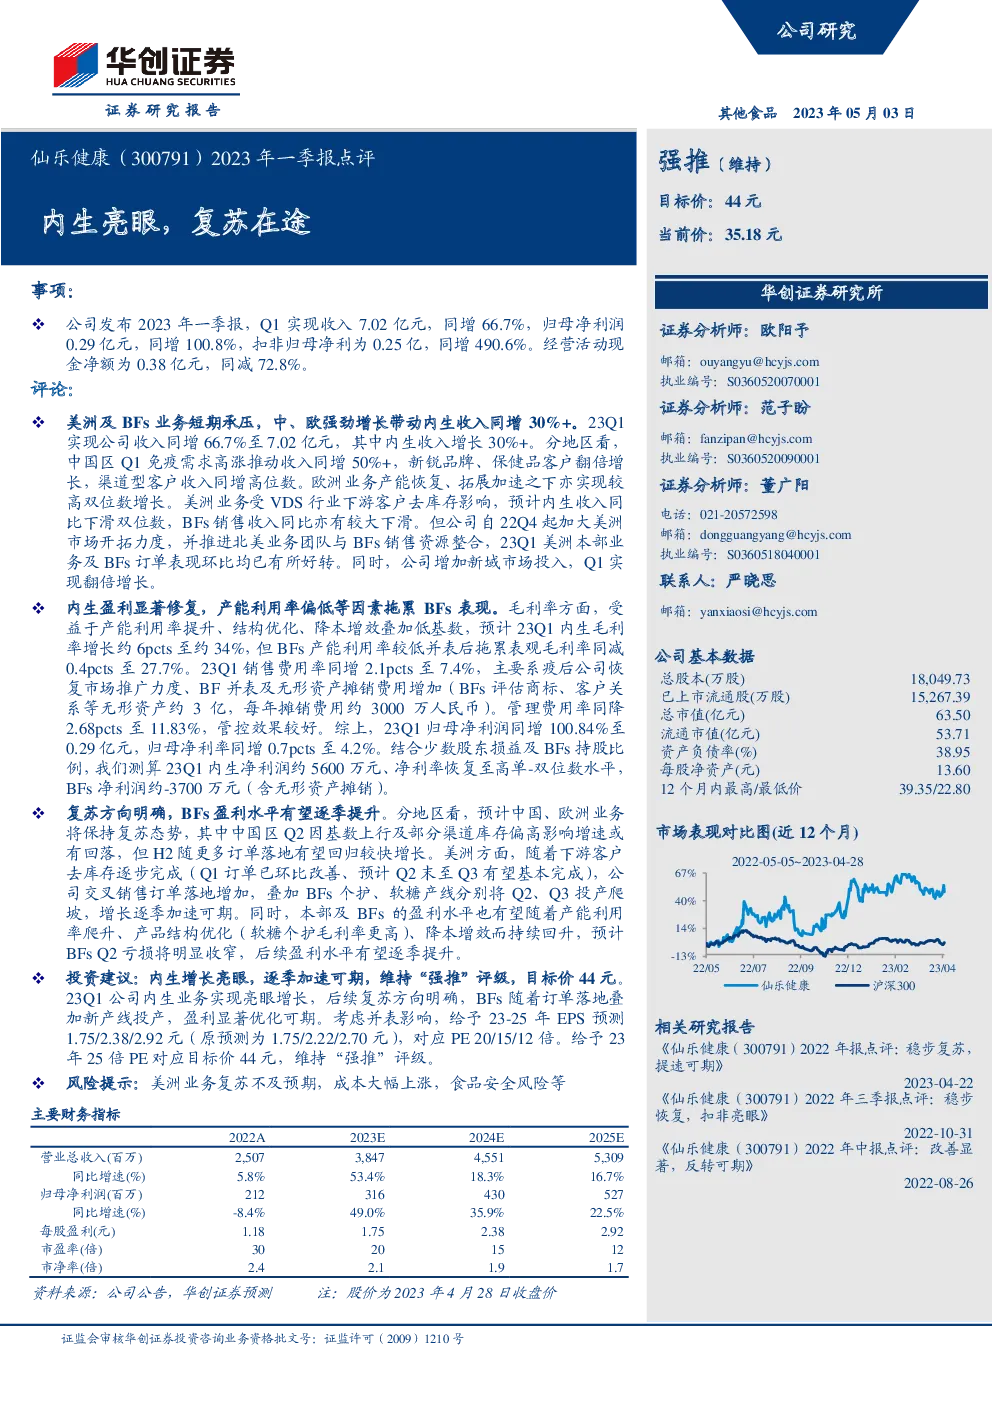
公司2023年一季度业绩展现出强劲的增长势头。一季度总收入达到7.02亿元,同比增长66.7%,其中内生收入增长超过30%。具体来看,中国地区的收入增长了50%以上,新锐品牌和保健品客户的收入翻了一番,渠道型客户收入也实现了高位数增长。欧洲业务同样实现了两位数的增长。然而,美洲业务由于VDS行业的下游客户去库存影响,内生收入出现了双位数的下滑,BFs的销售收入也相应减少。公司通过在美洲市场的开拓和BFs销售资源的整合,以及加大对新领域的投入,成功实现了整体收入的显著增长。
盈利能力方面,公司内生盈利显著修复,尽管BFs的产能利用率较低对其表现有所拖累。一季度内生毛利率增长约6个百分点至约34%,而BFs的表观毛利率则减少了0.4个百分点至27.7%。销售费用率上升2.1个百分点至7.4%,主要原因是疫情后恢复市场推广活动、并表影响以及无形资产摊销费用的增加。管理费用率下降了2.68个百分点至11.83%,显示出良好的成本控制效果。归母净利润同比增长100.84%至0.29亿元,净利率增加了0.7个百分点至4.2%。通过内部计算,估计一季度内生净利润约为5600万元,BFs的净亏损为约-3700万元,包括无形资产摊销费用。
展望未来,公司的复苏方向明确,BFs的盈利水平预计将逐季提升。中国和欧洲业务预计将持续复苏,中国区第二季度可能因为基数效应和部分渠道库存问题导致增速略有放缓,但下半年随着更多订单的落地,有望实现较快增长。美洲方面,随着下游客户去库存的完成和公司交叉销售订单的增加,以及BFs个护和软糖产线的投产,预计增长将逐渐加速。此外,随着产能利用率的提高、产品结构的优化和降本增效措施的实施,BFs的亏损将在第二季度显著收窄,并有望在未来几个季度持续提升盈利水平。
基于这一分析,对于投资者而言,公司的内生增长表现亮眼,且有明显的复苏趋势,BFs的盈利状况也有望改善。考虑到并表影响,我们对公司的每股收益(EPS)进行了预测,分别为1.75元、2.38元和2.92元,对应PE分别为20倍、15倍和12倍。基于23年25倍的PE,目标价设定为44元,维持“强推”评级。需要注意的风险因素包括美洲业务复苏的不确定性、成本大幅上涨的可能性以及食品安全风险。