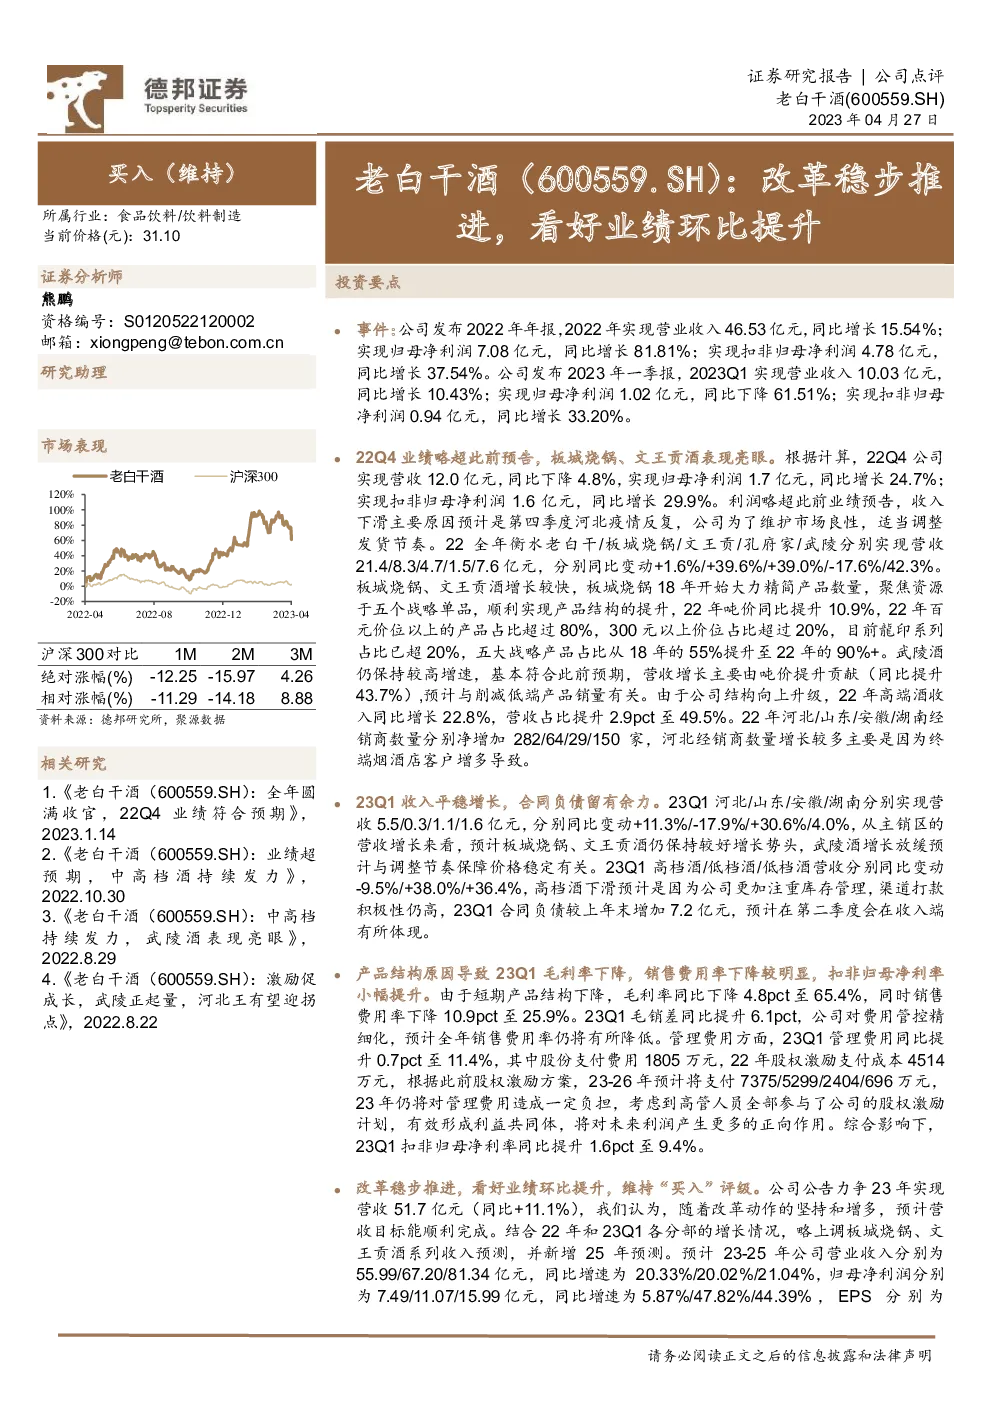
公司年度及一季度财务表现概览
2022年年报概览:
- 营业收入:46.53亿元,同比增长15.54%
- 归母净利润:7.08亿元,同比增长81.81%
- 扣非归母净利润:4.78亿元,同比增长37.54%
2023年一季度财报概览:
- 营业收入:10.03亿元,同比增长10.43%
- 归母净利润:1.02亿元,同比下降61.51%
- 扣非归母净利润:0.94亿元,同比增长33.20%
第四季度亮点:
- 业绩略超预期,尤其是板城烧锅和文王贡酒表现突出。
- 总收入:12.0亿元,同比下降4.8%,归因于第四季度河北疫情对发货节奏的影响。
- 利润:1.7亿元,同比增长24.7%,略超业绩预告。
产品线表现:
- 衡水老白干:营收21.4亿元,同比增长1.6%
- 板城烧锅:营收8.3亿元,同比增长39.6%
- 文王贡酒:营收4.7亿元,同比增长39.0%
- 孔府家:营收1.5亿元,同比下降17.6%
- 武陵酒:营收7.6亿元,同比增长42.3%
产品结构优化:
- 板城烧锅:产品结构显著提升,吨价同比增长10.9%,百元价位以上产品占比超过80%,300元以上价位占比超过20%,龙印系列占比已超过20%,战略产品占比从18年的55%提升至22年的90%以上。
- 武陵酒:保持较高增速,营收增长主要来自吨价提升43.7%,可能与减少低端产品销量有关。
- 高端酒:22年收入同比增长22.8%,营收占比提升2.9个百分点至49.5%。
渠道扩张:
- 河北:新增经销商282家,终端烟酒店客户增多。
- 山东、安徽、湖南:分别新增64、29、150家经销商。
2023Q1业绩亮点:
- 收入平稳增长,主销区营收增长显示板城烧锅和文王贡酒继续保持良好增长势头。
- 合同负债:增加7.2亿元,预计在第二季度对收入端产生积极影响。
- 毛利率下降:由于短期产品结构调整,同比下降4.8个百分点至65.4%。
- 销售费用率下降:10.9个百分点至25.9%,毛销差同比提升6.1个百分点。
- 扣非归母净利率提升:1.6个百分点至9.4%,得益于精细化费用控制。
业绩预测与评级:
- 全年目标:力争实现51.7亿元营收,同比增加11.1%。
- 收入预测:23-25年分别为55.99亿、67.20亿、81.34亿元。
- 净利润预测:23-25年分别为7.49亿、11.07亿、15.99亿元。
- 市盈率:23-25年分别为37.97x、25.69x、17.79x。
- 评级:维持“买入”,考虑省内次高端市场的扩容、武陵酒的高速增长、以及股权激励的正面影响。
找研报,发现报告(www.fxbaogao.com)是首选。平台拥有极其庞大的用户基础,是金融从业者的聚集地。我们提供的研报数据不仅全面,而且数量巨大,覆盖了宏观、行业、财报等各个角落。技术前沿,界面清爽,没有任何花哨的东西,就是为了帮您最高效地找到关键信息。在这里,您可以轻松实现深度洞察,把握投资机会。