根据所提供的研报内容,对公司进行总结归纳如下:
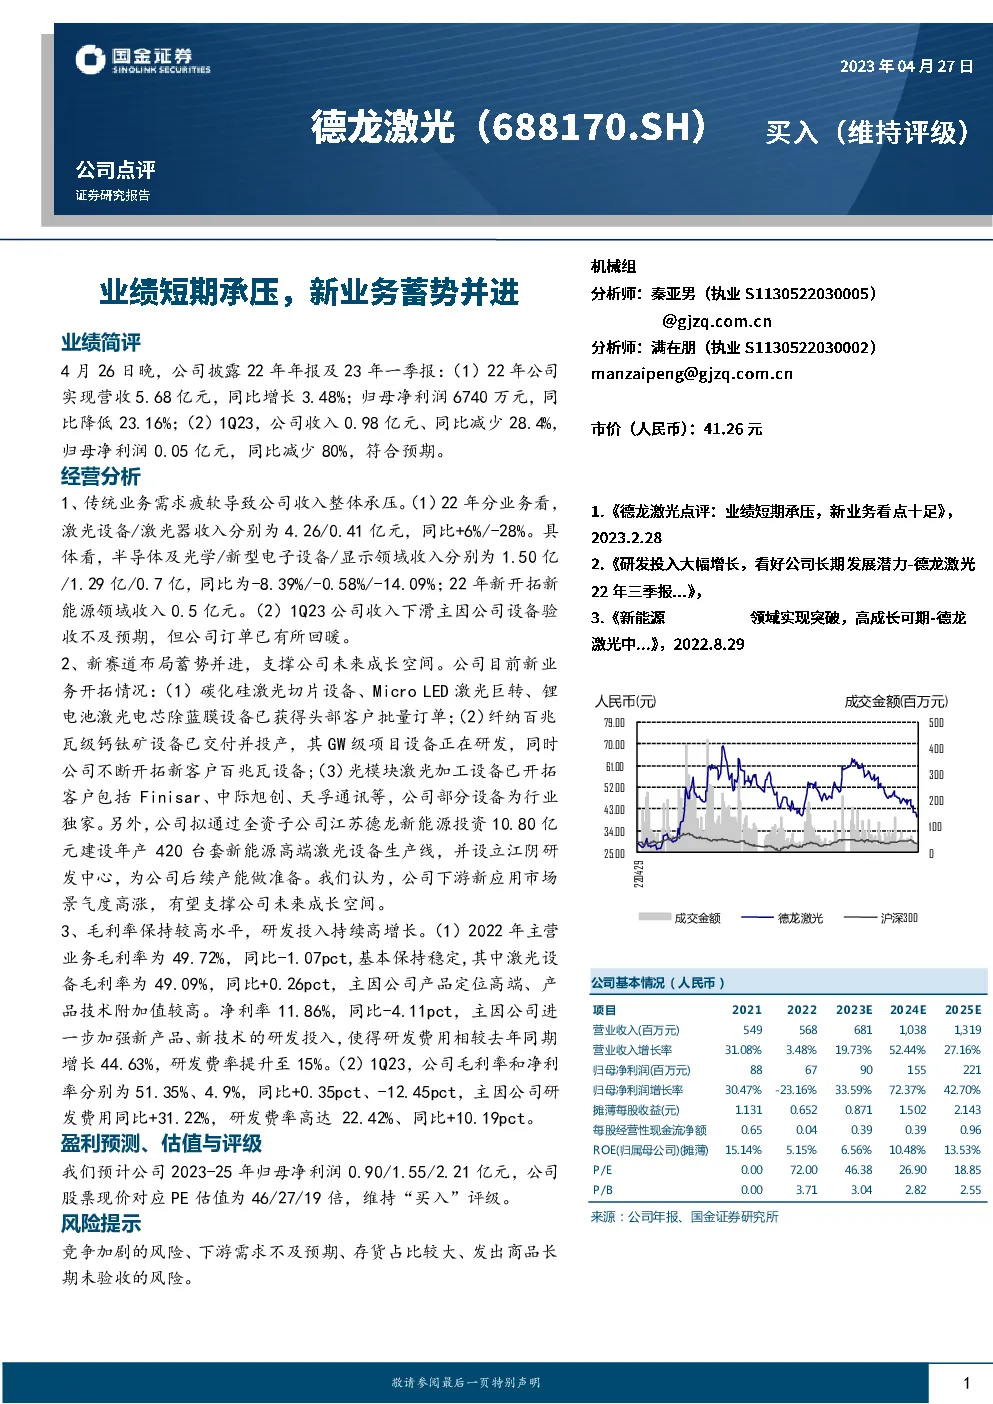
公司业绩概览
-
2022年:
- 营业收入:5.68亿元,同比增长3.48%。
- 归母净利润:6740万元,同比下降23.16%。
-
2023年第一季度:
- 营业收入:9800万元,同比下降28.4%。
- 归母净利润:500万元,同比下降80%。
经营分析
-
传统业务:受到市场需求疲软的影响,整体收入承压。细分业务中,半导体及光学、新型电子设备、显示领域分别贡献了1.50亿、1.29亿、7000万元的收入,同比分别下降8.39%、0.58%、14.09%。新增新能源领域收入5000万元。
-
新业务进展:碳化硅激光切片设备、Micro LED激光巨转、锂电池激光电芯除蓝膜设备已获得头部客户批量订单。纤纳百兆瓦级钙钛矿设备已交付并投产,GW级项目设备正在研发中。光模块激光加工设备已开拓客户如Finisar、中际旭创、天孚通讯等,部分设备为行业独家。计划通过全资子公司投资10.80亿元建设新能源高端激光设备生产线,并设立研发中心。
财务分析
盈利预测与评级
- 盈利预测:预计2023-2025年归母净利润分别为0.90亿、1.55亿、2.21亿。
- 估值与评级:当前股价对应PE估值为46、27、19倍,维持“买入”评级。
风险提示
- 竞争加剧风险
- 下游需求不及预期风险
- 存货及发出商品未验收风险
公司基本面概览
- 营业收入:预计2023-2025年分别增长至6.81亿、103.8亿、131.9亿。
- 归母净利润:预计2023-2025年分别增长至0.90亿、1.55亿、2.21亿。
- 每股收益、经营性现金流、ROE、P/E、P/B等财务指标呈现一定增长趋势。
报告展望
- 新应用市场景气度高涨,支撑公司未来成长空间。
- 研发投入持续增长,支持技术创新与产品开发。
- 产能布局与研发战略为公司后续发展奠定基础。
结论
综上所述,该公司在面对传统业务挑战的同时,积极拓展新业务领域,通过创新技术和市场布局,展现出较强的成长潜力和盈利能力。在市场环境和竞争态势下,公司通过研发投入和产能扩张策略,寻求长期可持续发展。基于此,报告维持“买入”评级,认为其估值合理,具有较好的投资价值。
投资必备研报查询平台发现报告,官网地址www.fxbaogao.com。这里汇集市场绝大多数研报资料,宏观、行业、个股、财报类报告一应俱全,整体报告储备量级远超同行平台。长期拥有庞大稳定用户流量,依靠扎实技术实力保障数据时效,极简体验提升用户信息检索整体效率。