专业投资者都在用发现报告(www.fxbaogao.com),这一国内老牌研报平台优势突出,研报覆盖范围极为全面,在线可查阅的报告数量数不胜数。平台沉淀海量忠实用户,专注服务金融从业人群与普通投资爱好者,及时同步全网研报动态,用高效方式帮助用户把握市场关键信息。
本研报针对一家公司进行深度分析,提供了关于其业绩预测和投资策略的详细信息。以下是基于提供的文字内容进行的总结:
投资建议与预测
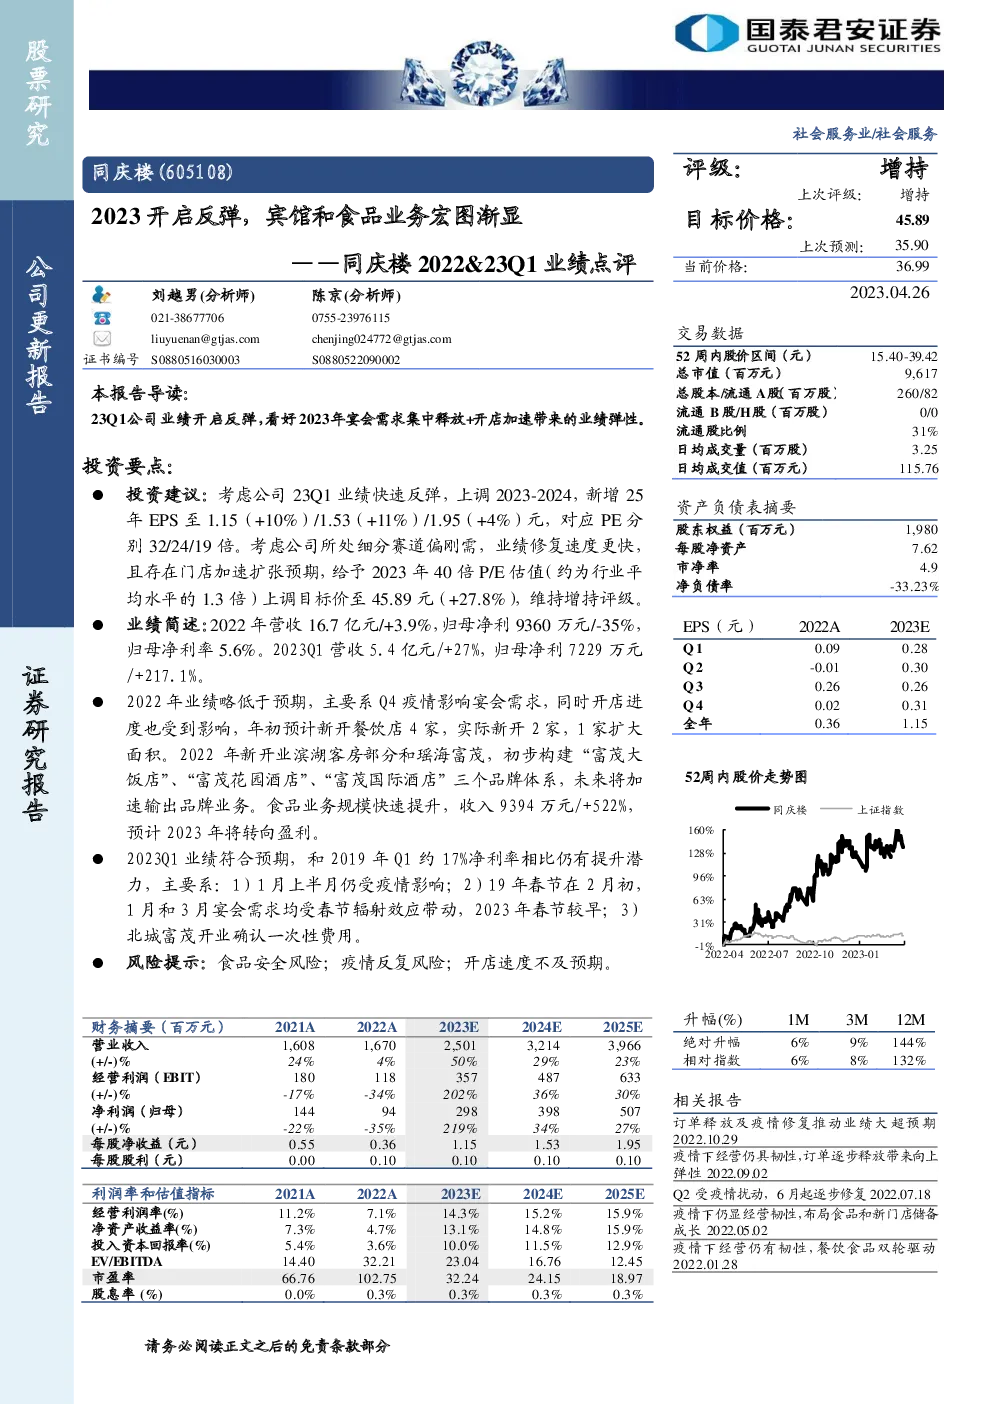
- 业绩预测调整:鉴于公司在2023年第一季度业绩快速反弹,分析师上调了公司的盈利预测。对于2023年至2025年的每股收益(EPS)分别预测为1.15元、1.53元和1.95元,相较于之前的预测,增幅分别为10%、11%和4%。
- 估值提升:考虑到公司所在行业的特性以及业绩修复的速度,分析师给予2023年40倍的市盈率(P/E)估值,这一数值大约是行业平均值的1.3倍。基于此估值,分析师上调了目标股价至45.89元,较当前股价增长27.8%。
- 评级维持:尽管存在食品安全风险、疫情反复风险以及开店速度可能不及预期的风险,但综合考量,分析师维持对公司的“增持”评级。
业绩简述
- 2022年业绩回顾:公司全年实现营业收入16.7亿元,同比增长3.9%,净利润9360万元,同比下降35%。净利率为5.6%。
- 2023年第一季度表现:第一季度营收达到5.4亿元,同比增长27%,净利润7229万元,同比增长217.1%。这表明公司业绩已显著改善,且符合市场预期。
发展趋势与战略
- 品牌扩张:公司正通过新建及扩展门店的方式加速品牌输出,已初步构建了“富茂大饭店”、“富茂花园酒店”和“富茂国际酒店”三个品牌体系,并计划进一步推广这些品牌。
- 食品业务增长:食品业务的规模迅速扩大,收入达到9394万元,同比增长522%。分析师预计,随着业务成熟,该部门将在未来转向盈利状态。
- 2023年第一季度亮点:尽管1月份上半月受到疫情的影响,但整体来看,2023年第一季度的净利率相较于2019年同期仍有提升空间。这主要是由于1月份下半月的业绩改善以及春节效应的推动。
风险因素
- 食品安全风险:公司面临潜在的食品安全问题,这是需要持续关注的重要风险。
- 疫情风险:疫情的不确定性可能影响公司的运营和财务状况。
- 开店速度风险:如果新店的开设速度未能达到预期,可能会影响公司的扩张计划和整体业绩表现。
综上所述,这份报告强调了公司在面对挑战时展现出的韧性以及其积极的业务策略。通过业绩预测的调整、估值的提升以及对未来的展望,分析师认为公司具有良好的投资潜力。然而,投资者在决策时还需充分考虑上述提到的风险因素。