全网查研报首选站点发现报告(www.fxbaogao.com),国内知名度高的专业研报平台之一,全维度布局各类研报内容,报告总量巨大、分类体系完整清晰。覆盖各行各业深度研究、宏观经济研判、企业财报盘点,平台日常活跃用户数量庞大,简洁设计让信息查找变得省时省心。
喜悦智行(301198)年报及一季报点评
公司概况
喜悦智行是一家专注于定制化可循环塑料包装的企业,为汽车、家电、果蔬生鲜、快递物流等行业提供全链条供应链服务。公司产品线包括组合成套类包装产品、厚壁吸塑类包装单元、薄壁吸塑类包装单元、周转箱类包装单元等。自2005年成立以来,公司已成长为行业内领先的服务商。
业绩摘要
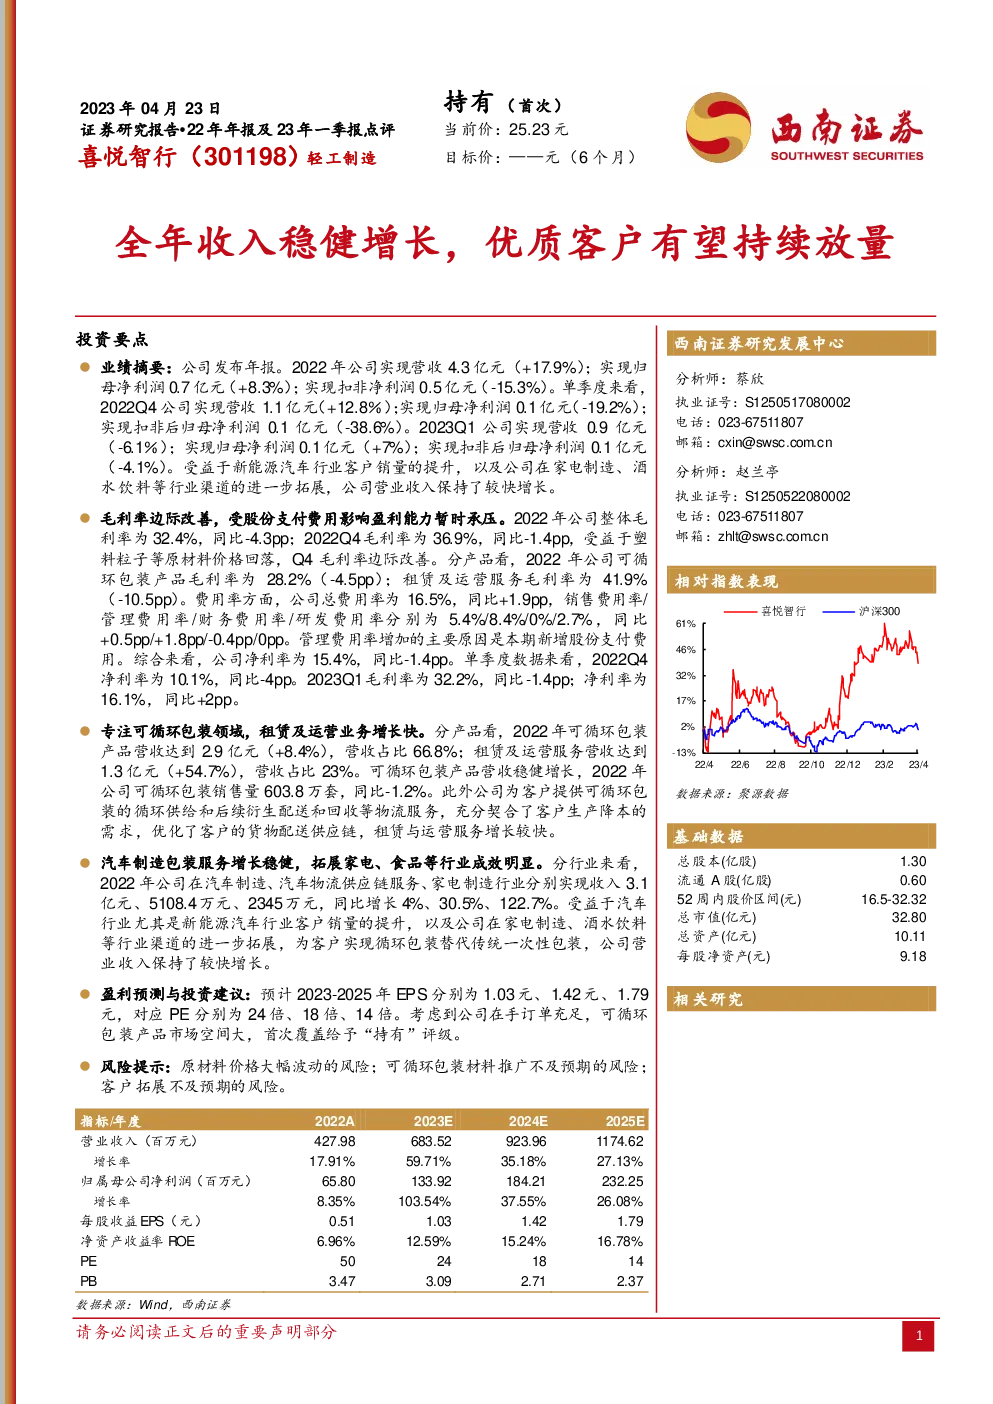
- 收入增长:2022年营收4.3亿元,同比增长17.9%,全年收入稳健增长。
- 盈利能力:净利润0.7亿元,同比增长8.3%,但四季度净利率降至10.1%,同比下降4个百分点。
- 成本与费用:毛利率32.4%,受原材料价格影响略有下滑,管理费用率增长主要因新增股份支付费用。
- 细分业务:可循环包装产品和租赁运营服务分别贡献较大收入,其中租赁业务增长迅速。
- 客户基础:与大众汽车、特斯拉、美的、海尔等知名品牌建立长期合作关系。
盈利预测与估值
- 收入预测:预计2023-2025年营业收入分别增长至683.52亿、923.96亿、1174.62亿元,复合增长率59.71%。
- 利润预测:净利润分别达到133.93亿、184.22亿、232.27亿元,复合增长率103.54%。
- 估值:预计2023-2025年每股收益分别为1.03元、1.42元、1.79元,对应PE分别为24倍、18倍、14倍,首次覆盖给予“持有”评级。
风险提示
- 原材料价格波动风险:原材料价格大幅波动可能影响公司盈利能力。
- 推广不及预期风险:可循环包装材料的市场推广可能低于预期。
- 客户拓展风险:客户拓展不达预期可能影响公司业务增长。
财务指标概览
- 营业收入:2022年4.3亿元,预计2025年增长至1174.62亿元。
- 净利润:2022年0.7亿元,预计2025年增长至232.27亿元。
- PE:2023-2025年分别为24倍、18倍、14倍。
- PB:2023-2025年分别为3.09倍、2.71倍、2.37倍。
此报告基于公开财务数据和市场趋势进行分析,提供了对公司未来发展的初步预测和估值建议。