猜你想问
这份研报的核心内容是什么?
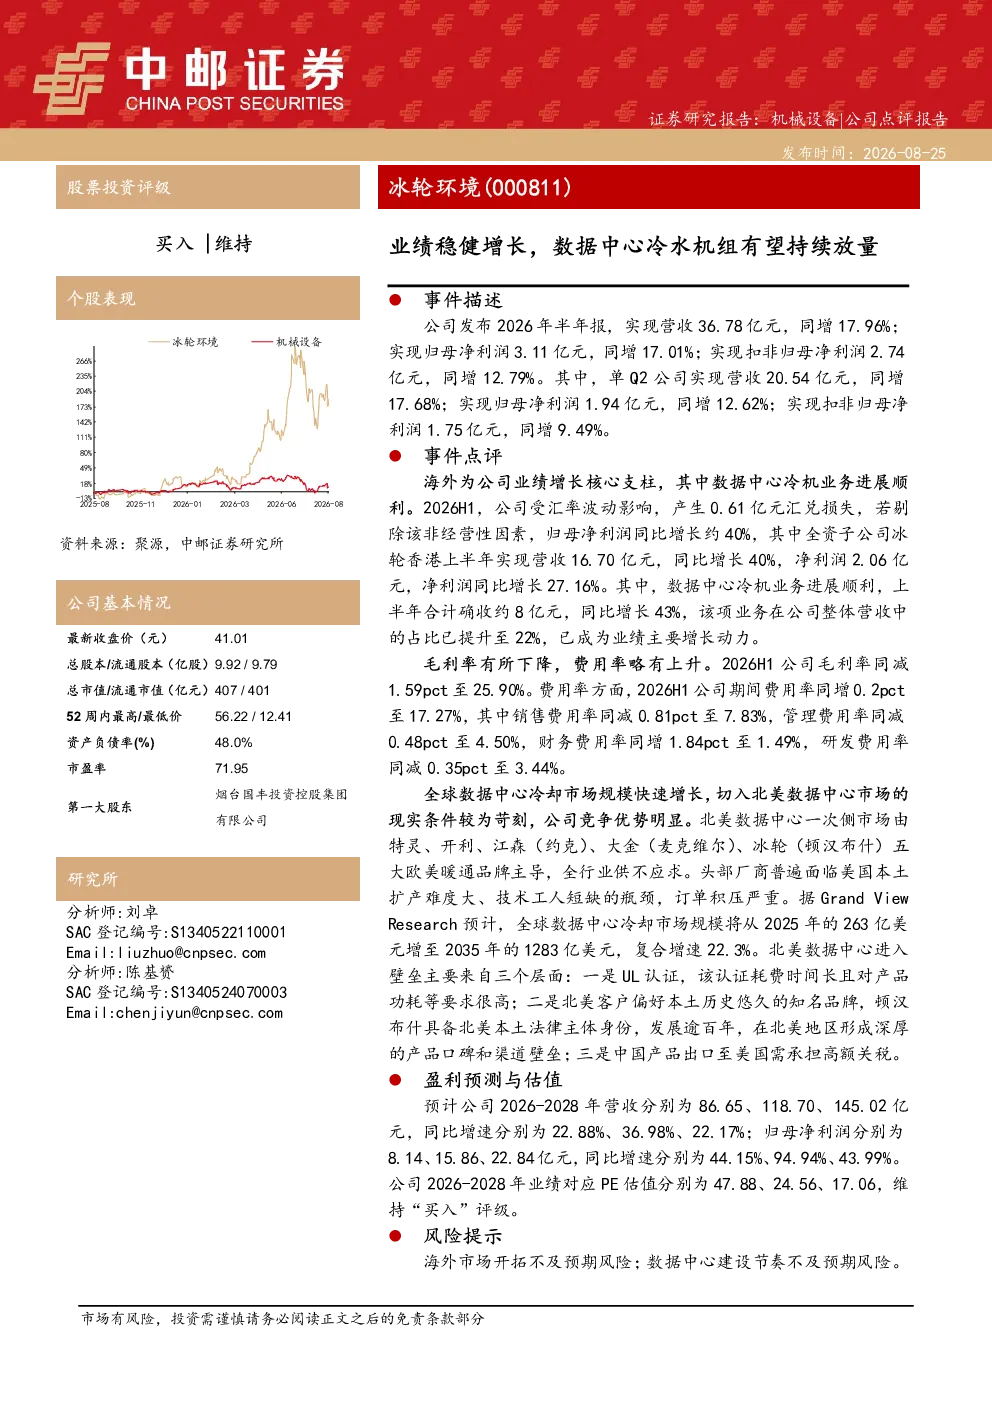
本报告分析冰轮环境2026年半年报,公司营收36.78亿元同比增长17.96%,归母净利润3.11亿元同比增长17.01%。数据中心冷机业务成为主要增长动力,上半年确收约8亿元同比增长43%,占比达22%。全资子公司冰轮香港营收16.70亿元同比增长40%,净利润2.06亿元同比增长27.16%。剔除汇兑损失后归母净利润同比增长约40%。
数据中心冷却行业发展趋势如何?
全球数据中心冷却市场规模预计从2025年的263亿美元增至2035年的1283亿美元,复合增速22.3%。北美市场进入壁垒高,包括UL认证、本土品牌偏好及高额关税,公司竞争优势明显。北美数据中心一次侧市场由特灵、开利等五大品牌主导,供不应求,头部厂商面临扩产及技术瓶颈。
报告重点分析了哪些方向?
报告重点分析了公司海外市场拓展情况,海外市场为公司业绩核心增长点。数据中心冷机业务进展顺利,成为公司主要增长动力。同时分析了公司财务状况,最新收盘价41.01元,总市值407亿元,市盈率71.95。毛利率降至25.90%,费用率升至17.27%。
当前数据中心冷机市场现状如何?
数据中心冷机市场供不应求,北美市场由特灵、开利等五大品牌主导,但头部厂商面临扩产及技术瓶颈。公司凭借UL认证、本土品牌偏好及高额关税等优势,在北美市场竞争力强。全球市场规模持续扩大,预计到2035年将达到1283亿美元,复合增速22.3%。
研报提示了哪些风险?
研报提示的主要风险包括海外市场开拓不及预期风险,以及数据中心建设节奏不及预期风险。海外市场拓展面临政策、汇率等多重不确定性,数据中心建设进度也可能影响公司业绩表现。
你可能感兴趣
一季度业绩稳健增长,新兴业务有望持续放量
信息技术安信证券2022-05-03
业绩稳健增长,高容MLCC有望持续放量
信息技术西南证券2025-04-30
冰轮环境数据中心冷水机组业务分析海外优势与订单增长
未知机构2026-07-23
2018年业绩快报点评:数据中心和充电桩业务持续较好增长,光伏逆变器有望触底回升
电气设备华创证券2019-02-23
全年收入稳健增长,优质客户有望持续放量
西南证券2023-04-23
传统结构力学业务稳健增长,PHM有望持续放量
电子设备中邮证券2023-08-24
两轮车稳健增长,新品类持续放量,盈利能力有望改善
国投证券2026-08-11
主动脉稳健、外周有望集采下持续放量,出海与创新驱动增长
中泰证券2026-04-01
2025中报点评:镍带、箔持续稳健增长,精密结构件放量高增,固态有望贡献新增量
东吴证券2025-08-21
三季度稳健增长,新活素有望持续放量
医药生物西南证券2020-11-01