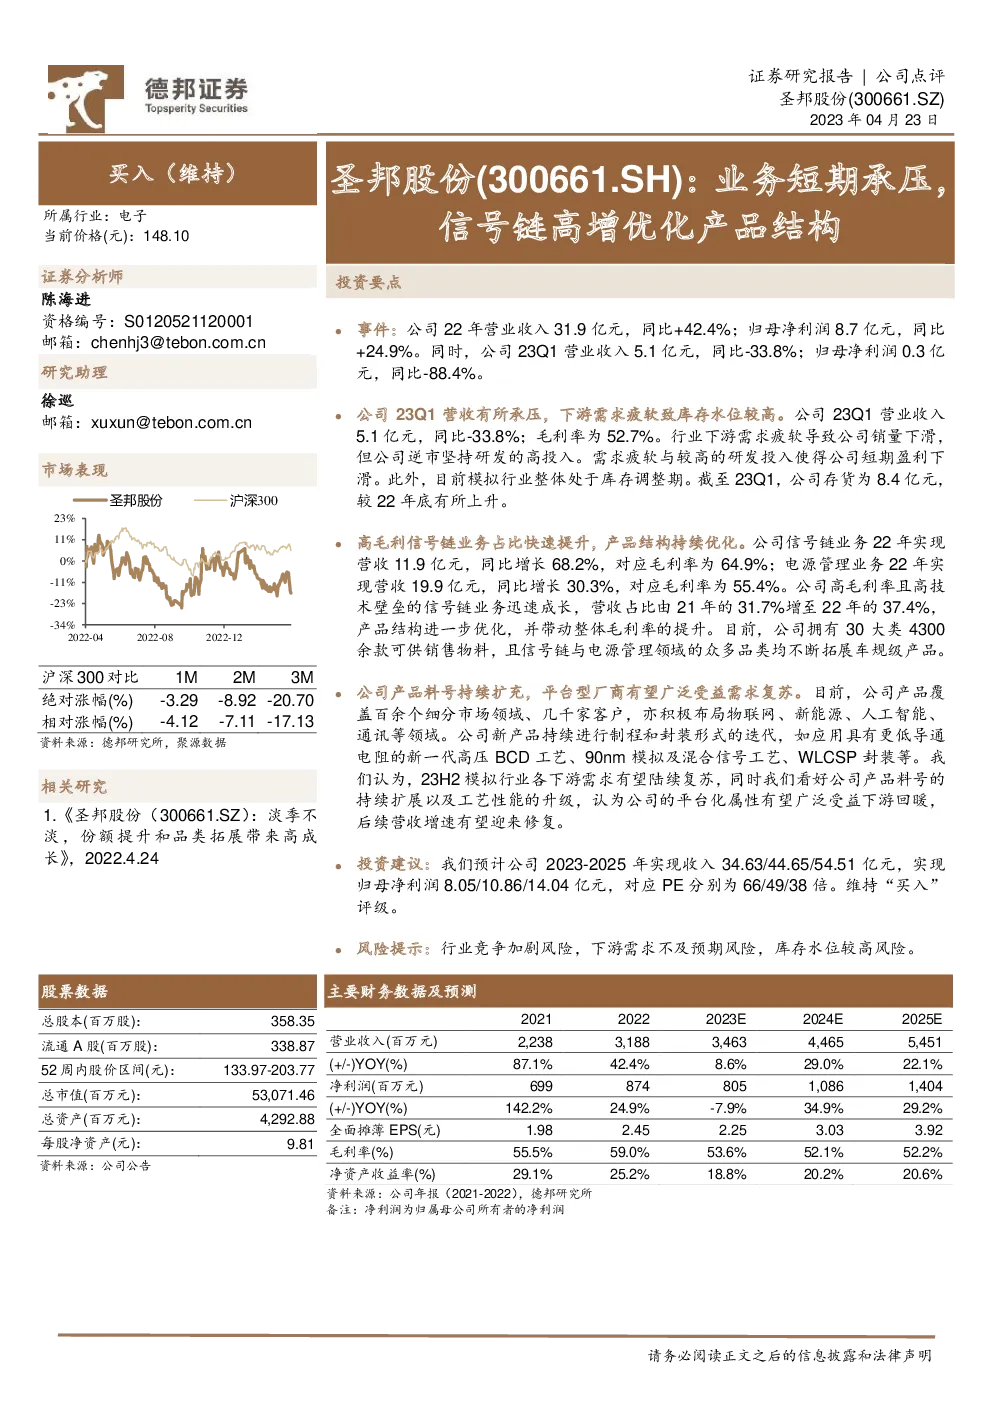
圣邦股份公司点评
公司概况与评级
- 公司名称:圣邦股份(300661.SZ)
- 所属行业:电子
- 评级:买入(维持)
- 当前价格:148.10元
- 分析师:陈海进
- 研究助理:徐巡
市场表现
- 沪深300对比:1个月-3.29%,2个月-8.92%,3个月-20.70%
- 相对涨幅:1个月-4.12%,2个月-7.11%,3个月-17.13%
主要财务数据与预测
- 收入:2022年31.9亿元,2023E 34.63亿元,2024E 44.65亿元,2025E 54.51亿元
- 净利润:2022年8.7亿元,2023E 8.05亿元,2024E 10.86亿元,2025E 14.04亿元
- PE:2023E 66倍,2024E 49倍,2025E 38倍
- PB:2023E 17.84倍,2024E 12.37倍,2025E 9.85倍
- P/S:2023E 16.64倍,2024E 15.33倍,2025E 11.89倍
- EV/EBITDA:2023E 64.12倍,2024E 58.95倍,2025E 43.10倍
业务亮点与展望
- 高毛利信号链业务:2022年营收11.9亿元,占比37.4%,毛利率64.9%。
- 产品结构优化:信号链业务快速增长,带动整体毛利率提升。
- 平台化优势:广泛布局多个领域,持续扩展产品料号和工艺性能。
- 投资建议:预计2023-2025年收入及净利润增长,维持“买入”评级。
风险提示
总结
圣邦股份作为电子行业的代表企业,在2022年实现了稳健的增长,营业收入和净利润分别同比增长42.4%和24.9%。然而,2023年第一季度由于市场需求疲软,公司面临短期盈利压力,营收和净利润分别同比下降33.8%和88.4%。尽管如此,公司信号链业务的高增长和高毛利率成为亮点,占总营收比重从31.7%提升至37.4%,推动整体产品结构优化。随着模拟行业下游需求的预期复苏和公司产品线的持续扩展,预计未来公司的营收和盈利能力将逐步恢复,投资前景被看好。然而,市场竞争加剧、下游需求不确定性以及库存管理挑战仍构成潜在风险。
发现报告(www.fxbaogao.com)是国内领先的研报平台,以报告数量多、种类全而闻名。这里活跃着海量的金融从业者和投资者。我们提供全方位的研报数据,涵盖宏观、行业、财报等,内容丰富度极高。设计上去繁就简,技术上追求速度,只为帮您高效获取信息。来发现报告,让您的深度洞察和精准决策变得轻而易举。