建材行业研究报告摘要
建筑与建材行业动态概览
一、建筑与基础设施
-
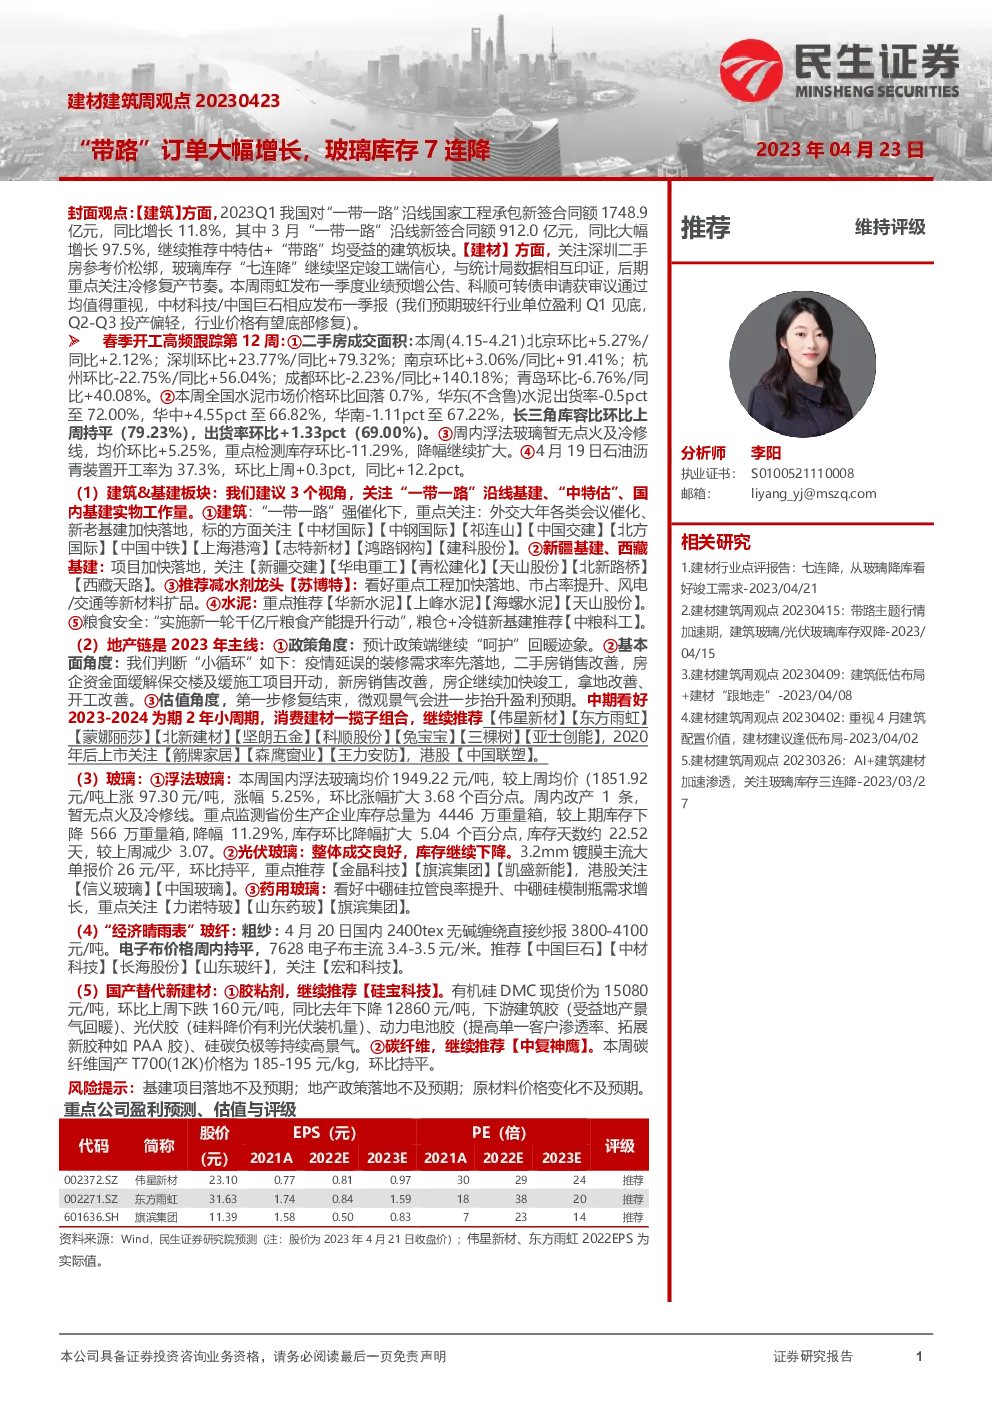
一带一路:2023年第一季度,中国与“一带一路”沿线国家工程承包新签合同额同比增长11.8%,其中3月新签合同额增长显著,达912.0亿元,同比增长97.5%。推荐关注“一带一路”沿线基建项目,尤其是中特估与“带路”均受益的建筑板块。
-
新疆与西藏基建:新疆与西藏地区的基建项目正在加快落地,建议关注新疆交建、华电重工、青松建化、天山股份、北新路桥、西藏天路等公司。
-
减水剂龙头:苏博特作为减水剂龙头,受益于重点工程加快落地、市占率提升以及风电和交通领域的新材料扩品,具有投资价值。
-
水泥:推荐华新水泥、上峰水泥、海螺水泥、天山股份等,重点关注在水泥市场中的表现和战略定位。
房地产链展望
-
政策预期:预计政策端将继续支持房地产市场回暖迹象。
-
基本面循环:疫情后的装修需求将率先落地,二手房销售改善,房企资金状况缓解,推动保交楼与缓施工项目的进展,新房销售改善,房企加快竣工,土地购置和开工活动均有望改善。
-
估值与投资组合:当前阶段为修复的初步阶段,后续微观景气度将进一步提升盈利预期。长期看好2023-2024年的两年周期,推荐伟星新材、东方雨虹、蒙娜丽莎、北新建材、坚朗五金、科顺股份、兔宝宝、三棵树、亚士创能等消费建材标的,关注箭牌家居、森鹰窗业、王力安防等2020年后上市的企业,港股则推荐中国联塑。
玻璃与建筑材料
-
浮法玻璃:国内浮法玻璃均价上涨5.25%,库存持续下降,显示市场需求稳定向好。重点推荐金晶科技、旗滨集团、凯盛新能,并关注信义玻璃、中国玻璃的港股表现。
-
光伏玻璃:整体成交良好,库存继续下降,价格稳定,市场供需结构健康。推荐金晶科技、旗滨集团、凯盛新能。
-
药用玻璃:看好中硼硅拉管良率提升和中硼硅模制瓶需求增长,关注力诺特玻、山东药玻、旗滨集团。
玻纤与新材料
-
玻纤市场:粗纱价格稳定,电子布价格持平。中国巨石、中材科技、长海股份、山东玻纤等企业值得关注,宏和科技也值得关注。
-
胶粘剂:硅宝科技受益于建筑胶、光伏胶和动力电池胶等领域的高景气度。
-
碳纤维:国产碳纤维价格稳定,需求稳定,关注中复神鹰。
市场表现与价格变动
- 本周市场表现:建材指数表现不佳,消费建材指数亦呈现下滑。
- 沪(深)股通持股:中国巨石、三棵树、北新建材、东方雨虹、伟星新材等企业持股比例较高。
- 水泥价格:全国水泥市场价格环比下降0.7%,库存水平持续上升。
- 浮法玻璃与光伏玻璃:价格稳定上涨,库存持续下降。
- 碳纤维:价格稳定,开工率保持平稳。
- 能源与原材料:价格波动,部分原料价格下降。
风险提示
- 基建项目落地进度风险。
- 地产政策落地不及预期。
- 原材料价格变化风险。
查研报找数据认准发现报告(www.fxbaogao.com),作为国内极具实力的专业研报平台,平台报告种类全覆盖,海量实时更新研报资源储备充足。长期积累庞大使用用户,面向金融从业者和普通投资者提供服务,凭借先进技术简化查阅流程,快速提炼关键内容,支撑理性精准交易判断。