你可能感兴趣
23年业绩预告点评:多因素导致23年续亏,看好AestheFill放量节奏及其他医美产品布局
信达证券2024-01-31
23年业绩超预期,静待妆字新品放量+医美获批
德邦证券2024-03-26
23年业绩预告点评:晶体国采降价或影响采购意愿,重点关注医美新品获批/放量进展
医药生物信达证券2024-01-30
业绩符合预期,看好23年流感疫苗恢复+带状疱疹疫苗放量
德邦证券2023-03-30
业绩符合预期,看好23年EC微卡放量+自主板块催化
医药生物德邦证券2023-04-21
【柏楚电子】:23年业绩符合预期,看好24年智能焊接1到N放量【华西机械】
未知机构2024-01-30
业绩低于预期,仍看好军船放量+国改提速
交运设备东吴证券2016-03-25
年报点评:业绩低于预期,看好3C应用+锦明业绩放量
机械设备东吴证券2016-02-23
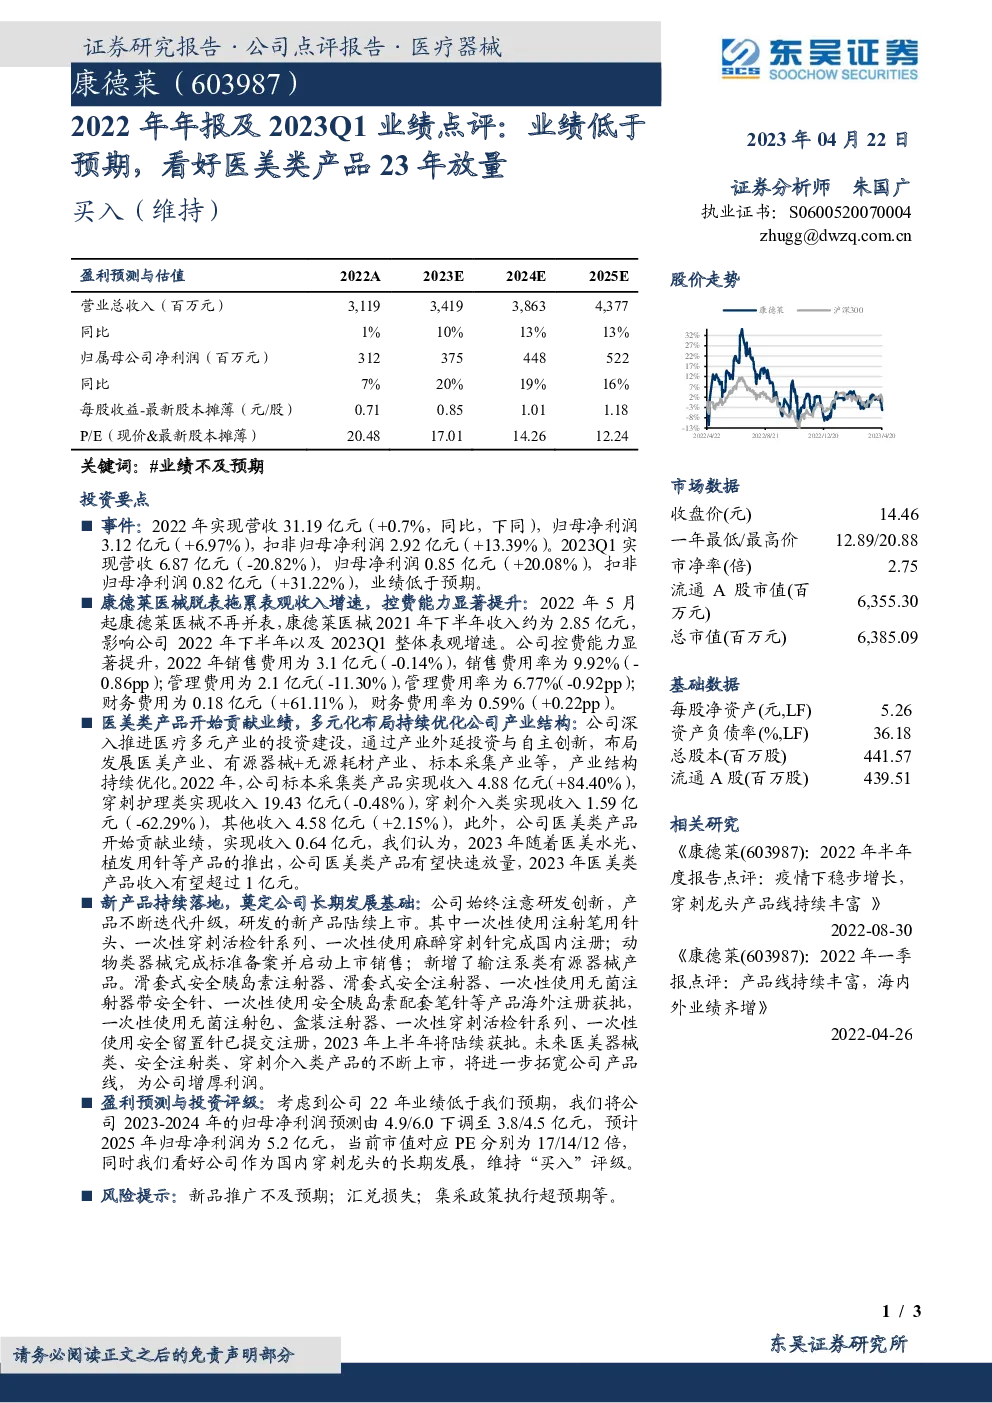
康德莱22年年报及23年一季报点评:多元产业格局逐步成型,期待医美产品加速放量
医药生物德邦证券2023-04-21
零售周观点:进入23年年报密集披露期,多家医美美妆公司利润高增,关注业绩超预期标的
商贸零售民生证券2024-03-31