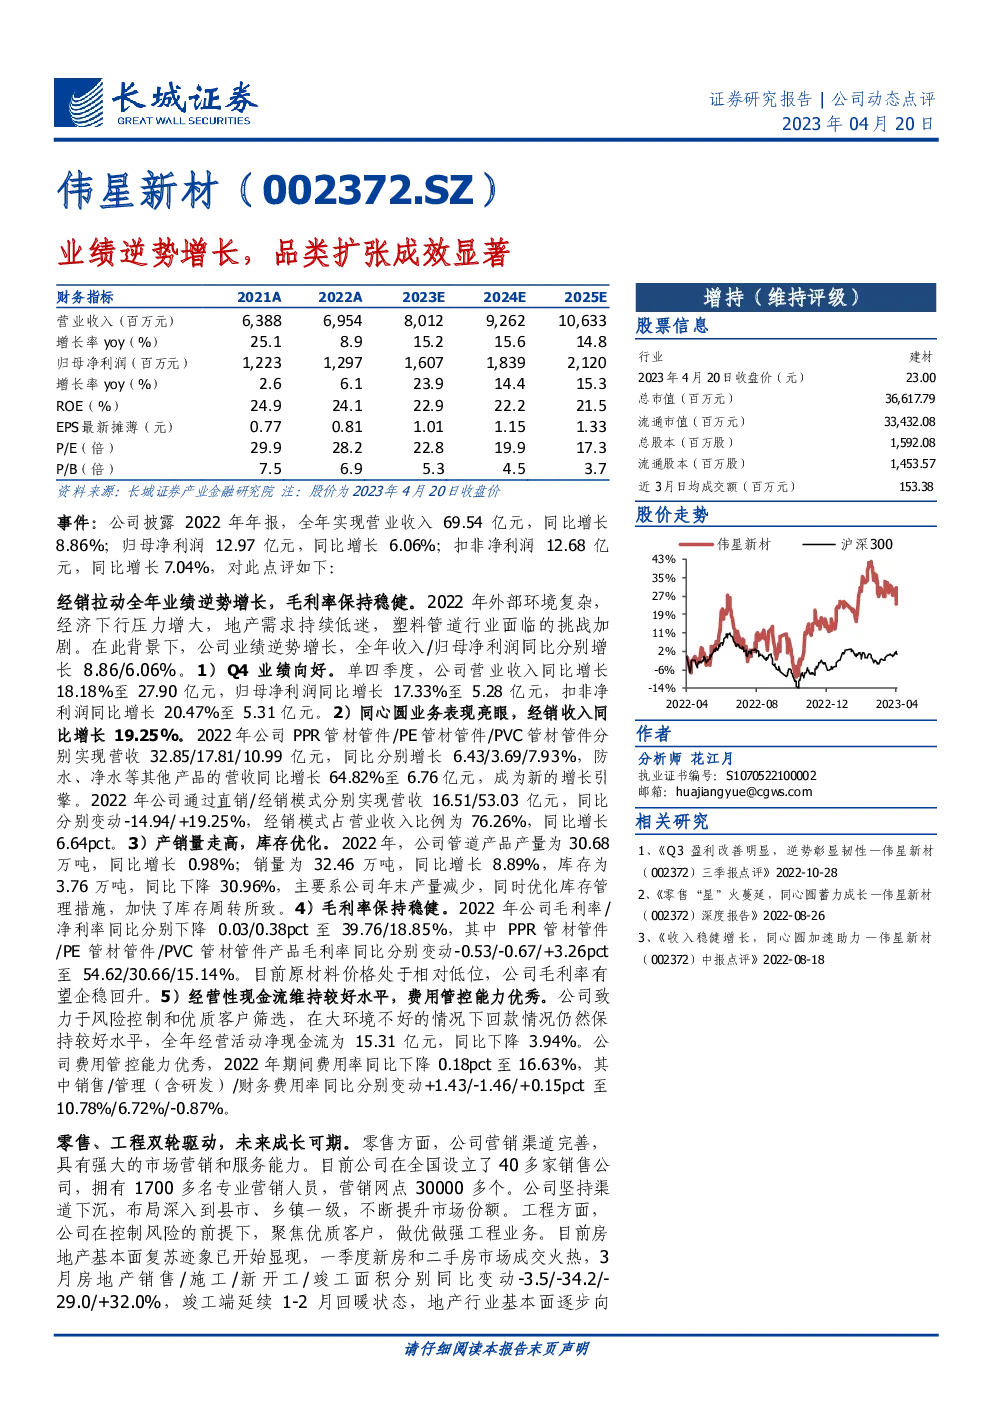
伟星新材:业绩逆势增长,品类扩张显效
财务表现概览
-
营收与净利润:伟星新材在2021年至2025年的预测期内实现了稳定增长,营业收入从63.88亿元增长至106.33亿元,复合年增长率约15.6%。同期,归母净利润从12.23亿元增长至21.20亿元,复合年增长率约15.3%。
-
毛利率与ROE:毛利率在预测期内保持稳定,预计从39.76%降至39.3%,而ROE则从24.9%降至21.5%,显示盈利能力有所下降但总体保持稳定。
-
每股收益与市盈率:预计EPS从0.77元增长至1.33元,市盈率从29.9倍降至17.3倍,表明市场对其增长前景持有乐观态度。
业务亮点
-
经销模式的贡献:2022年,公司通过直销和经销模式分别实现收入16.51亿元和53.03亿元,占比分别为10.2%和76.26%,其中经销模式占比显著提升,反映出其渠道策略的成功。
-
多元化产品线:防水、净水等新产品线的收入增长64.82%,成为新的增长点,展示了公司产品组合的多样性及其对市场变化的快速响应能力。
-
成本控制与库存管理:尽管面临原材料成本波动和市场需求波动,公司通过优化库存管理和成本控制,保持了较高的经营效率和现金流状况。
-
财务健康:经营活动净现金流稳定,费用管控有效,财务杠杆适度,显示出公司的财务健康状况良好。
行业与市场展望
投资建议
-
业绩分析:公司业绩在逆境中保持增长,品类扩张效果显著,展现出较强的增长韧性和抗风险能力。
-
评级维持:基于当前业绩和市场前景,维持对公司“增持”的评级,认为其未来成长潜力较大。
-
估值:预计2023-2025年归母净利润分别为16亿、18亿、21亿,对应PE估值分别为23、20、17倍,显示出合理的估值水平。
综上所述,伟星新材通过稳健的经营策略和多元化的产品布局,实现了业绩的逆势增长,展现出良好的市场竞争力和可持续发展能力。随着行业趋势向好和公司内部优化的推进,预计未来将持续贡献稳定的业绩增长。
想要全面及时的研报数据,就上发现报告(www.fxbaogao.com)。我们是国内知名的研报平台,拥有海量用户。这里的报告特别多,覆盖范围极广,从宏观经济到细分赛道应有尽有。我们用最朴素的方式帮您整理信息,界面简洁,技术过硬,助您快速找到想要的资料。深度洞察市场,做出精准决策,从这里开始。