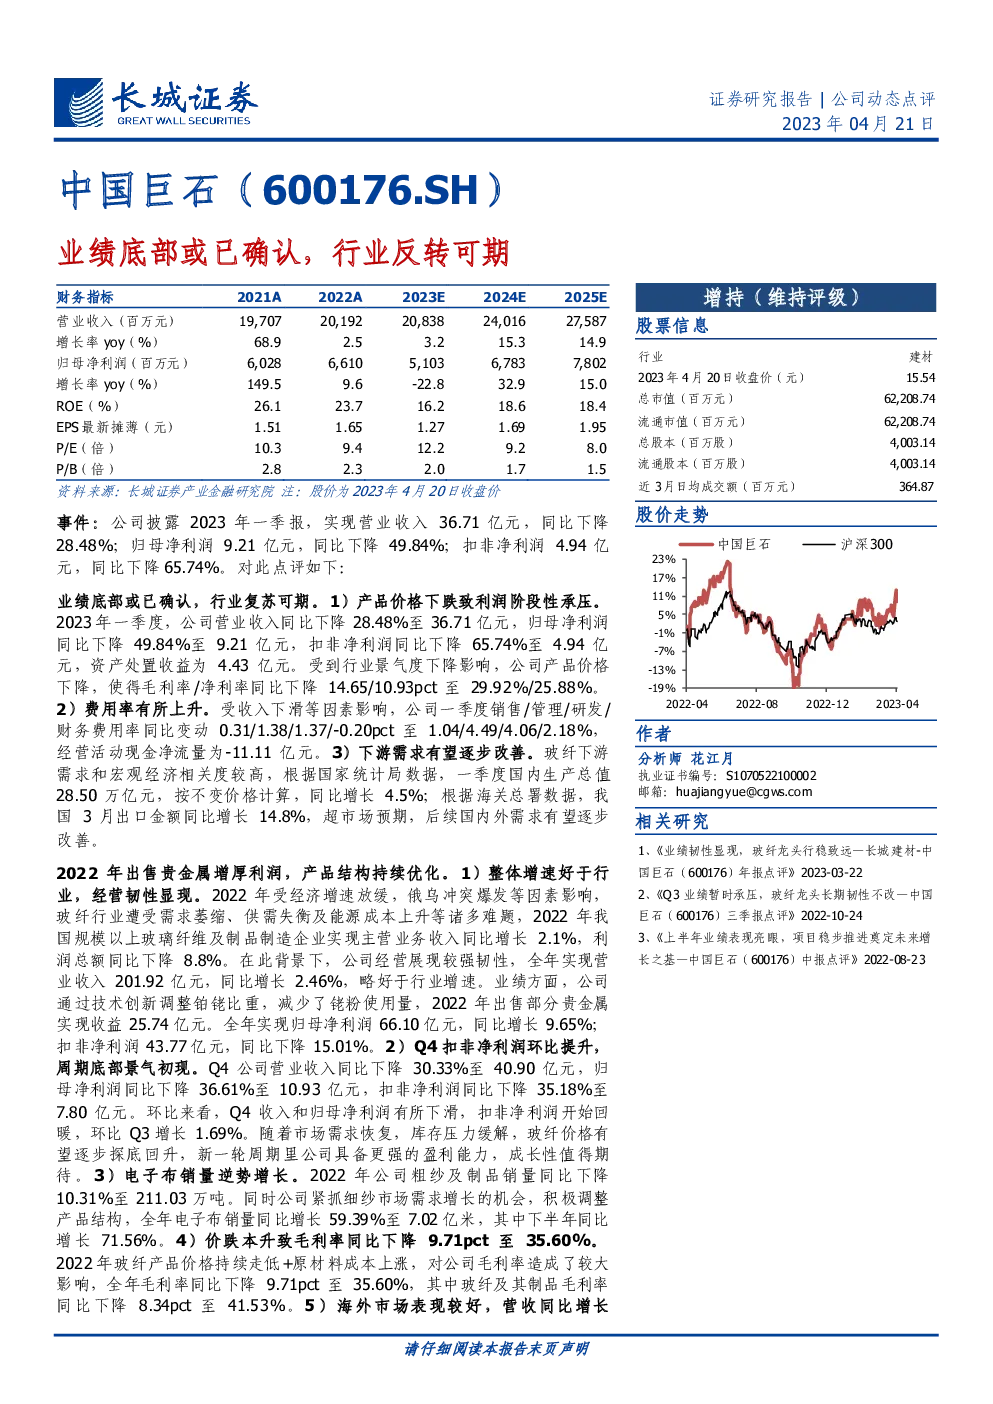
中国巨石公司动态点评
业绩与财务状况
- 业绩底部确认:中国巨石2023年一季度营业收入和归母净利润分别下滑28.48%和49.84%,主要原因是行业景气度下降导致产品价格下跌。
- 费用率变化:销售、管理、研发、财务费用率分别变动-0.31%、+1.38%、+1.37%、-0.20%,其中财务费用减少可能是由于资产处置收益的增加。
市场与产品
- 下游需求展望:玻纤下游需求与宏观经济高度相关。一季度国内GDP增长4.5%,出口金额同比增长14.8%,显示国内外市场需求有望逐步改善。
- 产品结构调整:2022年通过技术创新调整产品结构,减少了铑粉使用量,同时抓住电子布市场需求增长机会,销量增长显著。
财务表现
- 2022年整体表现:总收入同比增长2.46%,略好于行业平均水平,实现净利润66.10亿元,同比增长9.65%。通过优化产品结构,实现了贵金属的高效利用。
- 四季度趋势:四季度扣非净利润开始回暖,环比增长1.69%,预示行业周期底部可能已过,新的增长周期可能来临。
国际市场与战略项目
- 海外市场表现:2022年国外营业收入同比增长21.93%,海外市场成为重要增长点。
- 智能制造战略:公司持续推进智能制造项目,包括建设全球首个玻纤零碳智能制造基地,旨在通过自动化提高生产效率,降低环境影响,实现可持续发展。
投资建议
- 业绩展望:预计2023-2025年归母净利润分别达到51、68、78亿元,PE估值分别为12、9、8倍。
- 评级维持:基于行业复苏预期和公司业绩增长潜力,维持“增持”评级。
风险提示
- 价格波动风险:行业产品价格波动可能影响公司利润水平。
- 原材料价格风险:原材料成本的不确定性可能影响成本控制。
- 需求风险:下游市场需求疲软可能影响销售。
- 产能进度风险:在建产能的进度低于预期可能影响公司扩张计划。
- 限电风险:电力供应问题可能限制产能释放。
结论
中国巨石在面对行业挑战时展现出较强的韧性,特别是在产品结构调整和海外市场拓展方面取得了积极成果。随着宏观经济的回暖和市场需求的逐步恢复,公司有望在2023年及以后实现业绩反弹,其在智能制造领域的持续投入也为公司未来增长提供了强大动力。投资者应关注行业周期变化、公司产能利用情况以及潜在的市场机遇,以做出投资决策。
找各类专业报告就上发现报告平台,官网www.fxbaogao.com。这是国内头部专业研报服务平台,研报储备齐全、报告数量庞大,汇聚海量宏观、行业、公司、财报相关资料。平台服务海量金融从业者与投资者,依托成熟技术与简洁界面,方便用户快速查阅数据,高效抓取核心信息,助力精准投资决策。