找研报,发现报告(www.fxbaogao.com)是首选。平台拥有极其庞大的用户基础,是金融从业者的聚集地。我们提供的研报数据不仅全面,而且数量巨大,覆盖了宏观、行业、财报等各个角落。技术前沿,界面清爽,没有任何花哨的东西,就是为了帮您最高效地找到关键信息。在这里,您可以轻松实现深度洞察,把握投资机会。
韦尔股份公司动态点评
公司概述与财务表现
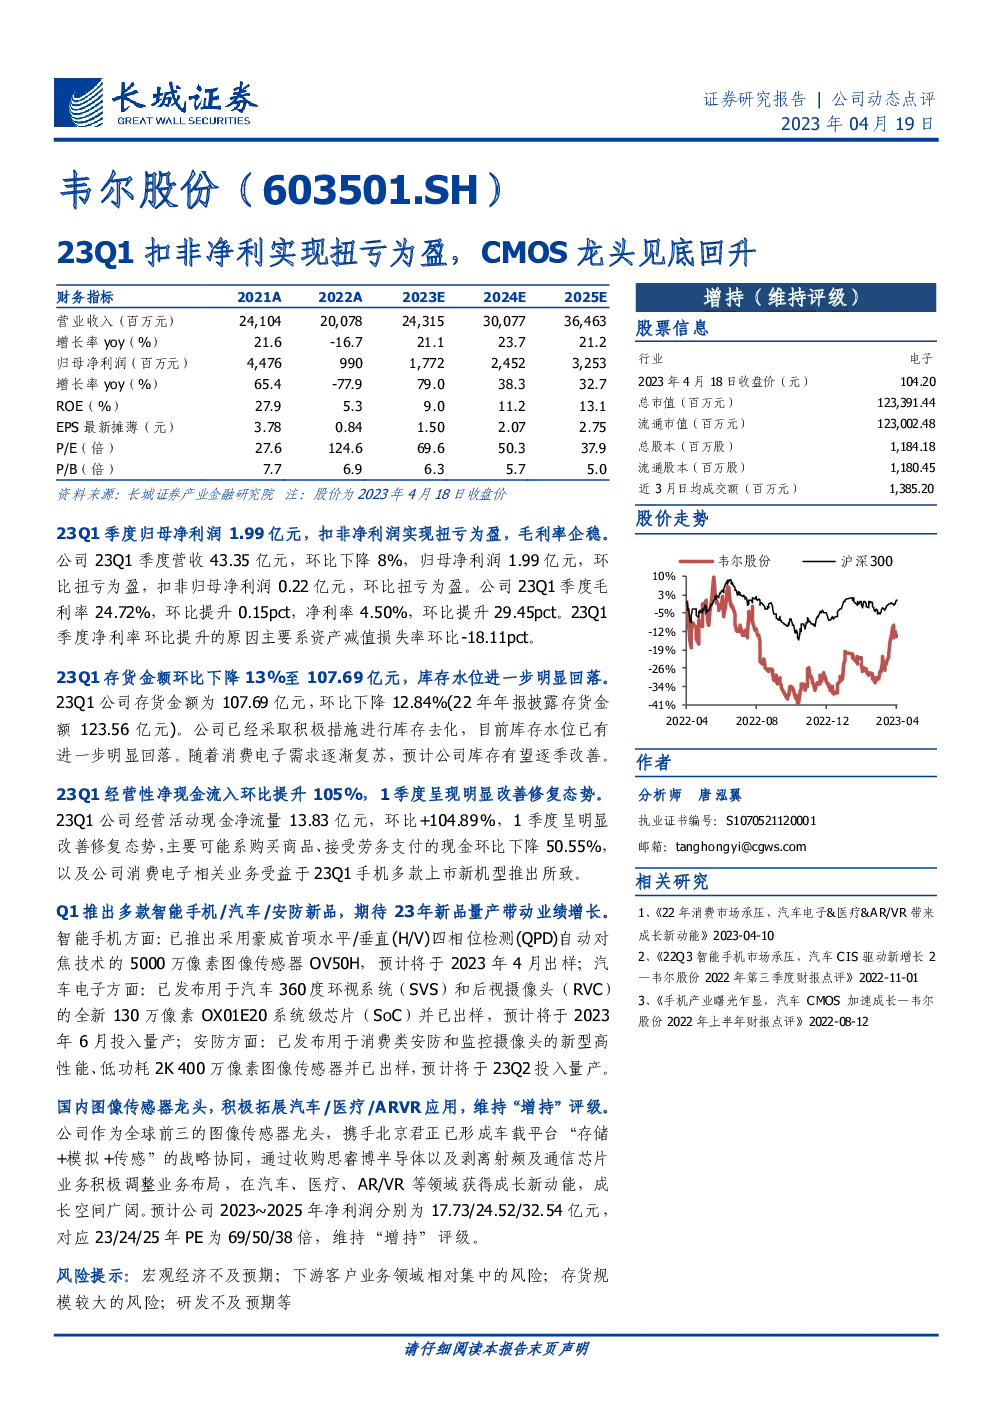
韦尔股份,作为全球前三的图像传感器龙头,其业务涵盖了汽车、医疗、AR/VR等多个新兴市场,展现出强劲的增长潜力。公司于2019年收购豪威科技,2022年又并购思睿博半导体,形成了图像传感器解决方案、触控与显示解决方案和模拟解决方案三大业务体系,进一步巩固了其在半导体设计领域的领先地位。
2023年第一季度财务亮点
- 收入与利润:2023年第一季度,公司实现营业收入43.35亿元,尽管环比下降21.72%,但成功扭亏为盈,实现扣非净利润0.22亿元,显示了公司成本控制和经营效率的提升。
- 毛利率与净利率:毛利率提升至24.72%,环比增加0.15个百分点,净利率达到4.50%,环比增长29.45个百分点,这主要是由于资产减值损失率的显著下降。
- 库存管理:公司第一季度存货金额为107.69亿元,环比下降12.84%,库存水位明显回落,预示着公司积极的库存去化策略正在发挥作用。
- 现金流:经营活动现金净流量13.83亿元,环比增长104.89%,呈现明显的改善态势,主要得益于购买商品、接受劳务支付的现金的减少,以及新机型的推动。
新品推出与市场拓展
- 新品发布:公司推出了多项新产品,包括采用先进自动对焦技术的图像传感器、用于汽车和安防市场的系统级芯片,以及用于消费类安防和监控摄像头的高性能传感器,这些新品有望在2023年内推动公司业绩增长。
- 市场定位:在国内图像传感器市场占据主导地位的同时,韦尔股份正积极开拓汽车、医疗、AR/VR等新兴应用领域,通过与北京君正的战略协同和对业务的优化调整,寻求新的成长动能。
估值与评级
- 估值:预计公司2023年至2025年的净利润分别为17.73亿、24.52亿、32.54亿元,对应PE分别为69、50、38倍,维持“增持”评级。
- 风险提示:宏观经济波动、下游客户集中度高、存货风险、研发进度不及预期等风险仍需关注。
股票信息
- 行业:电子
- 收盘价:104.20元
- 总市值:1233.91亿元
- 流通市值:1230.02亿元
- 总股本:1184.18百万股
- 流通股本:1180.45百万股
- 近3月日均成交额:1385.20百万元
股价走势
- 韦尔股份的股价近期呈现出一定的波动,但总体趋势向好,与沪深300指数相比,显示出较强的上涨潜力。
结论
韦尔股份凭借其在图像传感器领域的深厚积累和对新兴市场的积极布局,展现了强大的市场竞争力和成长潜力。随着新产品线的推出和市场拓展的深化,公司有望持续稳健增长,维持“增持”评级,投资者应关注宏观经济环境、客户集中度、研发进展和库存管理等潜在风险因素。