在发现报告(www.fxbaogao.com),您可以找到海量的专业研报。作为国内用户量巨大的专业平台,我们覆盖了宏观、行业、公司等全方位内容,报告多到超乎您的想象。我们深知金融人的需求,用最简单的界面和最快的技术,帮您解决找资料难的问题。在这里,信息获取变得异常高效,让您轻松洞察市场,做出聪明的投资决定。
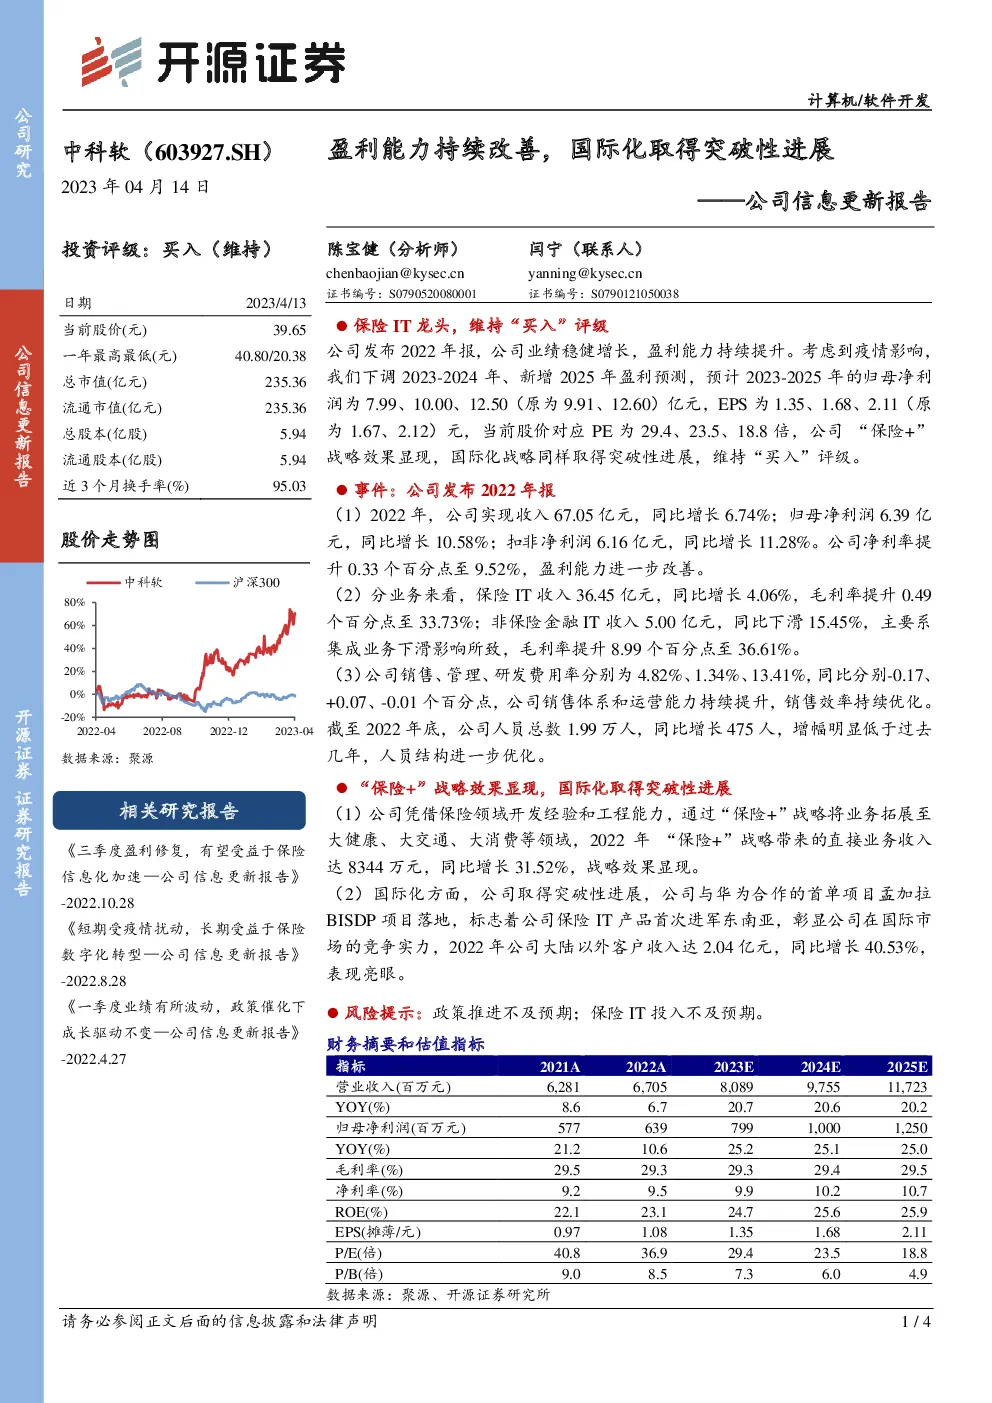
该研报分析了一家保险IT领域的龙头公司的年度报告,强调了公司在2022年的稳健增长和盈利能力的提升。尽管受到疫情的影响,公司仍下调了未来两年的盈利预测,并新增了2025年的预测。以下是报告的主要内容总结:
公司业绩概览
- 2022年业绩:公司实现总收入67.05亿元,同比增长6.74%;归母净利润6.39亿元,同比增长10.58%;扣非净利润6.16亿元,同比增长11.28%。
- 盈利能力:净利率提升至9.52%,较上年增加0.33个百分点,显示公司盈利能力持续增强。
分业务分析
- 保险IT业务:收入36.45亿元,同比增长4.06%,毛利率提升至33.73%,增长0.49个百分点。
- 非保险金融IT业务:收入5.00亿元,同比下降15.45%,主要受集成业务下滑影响,但毛利率显著提升至36.61%,增长8.99个百分点。
成本与费用控制
- 成本与费用率:销售、管理、研发费用率分别为4.82%、1.34%、13.41%,与去年相比,销售体系和运营能力持续提升,销售效率持续优化。
人力资源状况
- 人员规模:截至2022年底,公司员工总数1.99万人,同比增长475人,增幅明显低于过去几年,优化了人员结构。
战略进展
- “保险+”战略:通过拓展至大健康、大交通、大消费等领域,直接业务收入达到8344万元,同比增长31.52%,战略效果显著。
- 国际化战略:与华为合作的首单项目在孟加拉国成功落地,标志着公司保险IT产品首次进入东南亚市场,国际化取得突破性进展。2022年,公司大陆以外客户的收入达2.04亿元,同比增长40.53%。
风险提示
- 政策推进不及预期:可能影响公司的业务拓展和利润增长。
- 保险IT投入不足:可能限制公司未来的增长潜力。
综上所述,该保险IT龙头公司在2022年实现了稳健增长和盈利能力的提升,通过“保险+”战略和国际化布局展现了其业务多元化的潜力。然而,公司也面临政策环境和投入策略的潜在风险。