发现报告(www.fxbaogao.com)是国内领先的研报平台,以报告数量多、种类全而闻名。这里活跃着海量的金融从业者和投资者。我们提供全方位的研报数据,涵盖宏观、行业、财报等,内容丰富度极高。设计上去繁就简,技术上追求速度,只为帮您高效获取信息。来发现报告,让您的深度洞察和精准决策变得轻而易举。
公司年度报告摘要
经营业绩
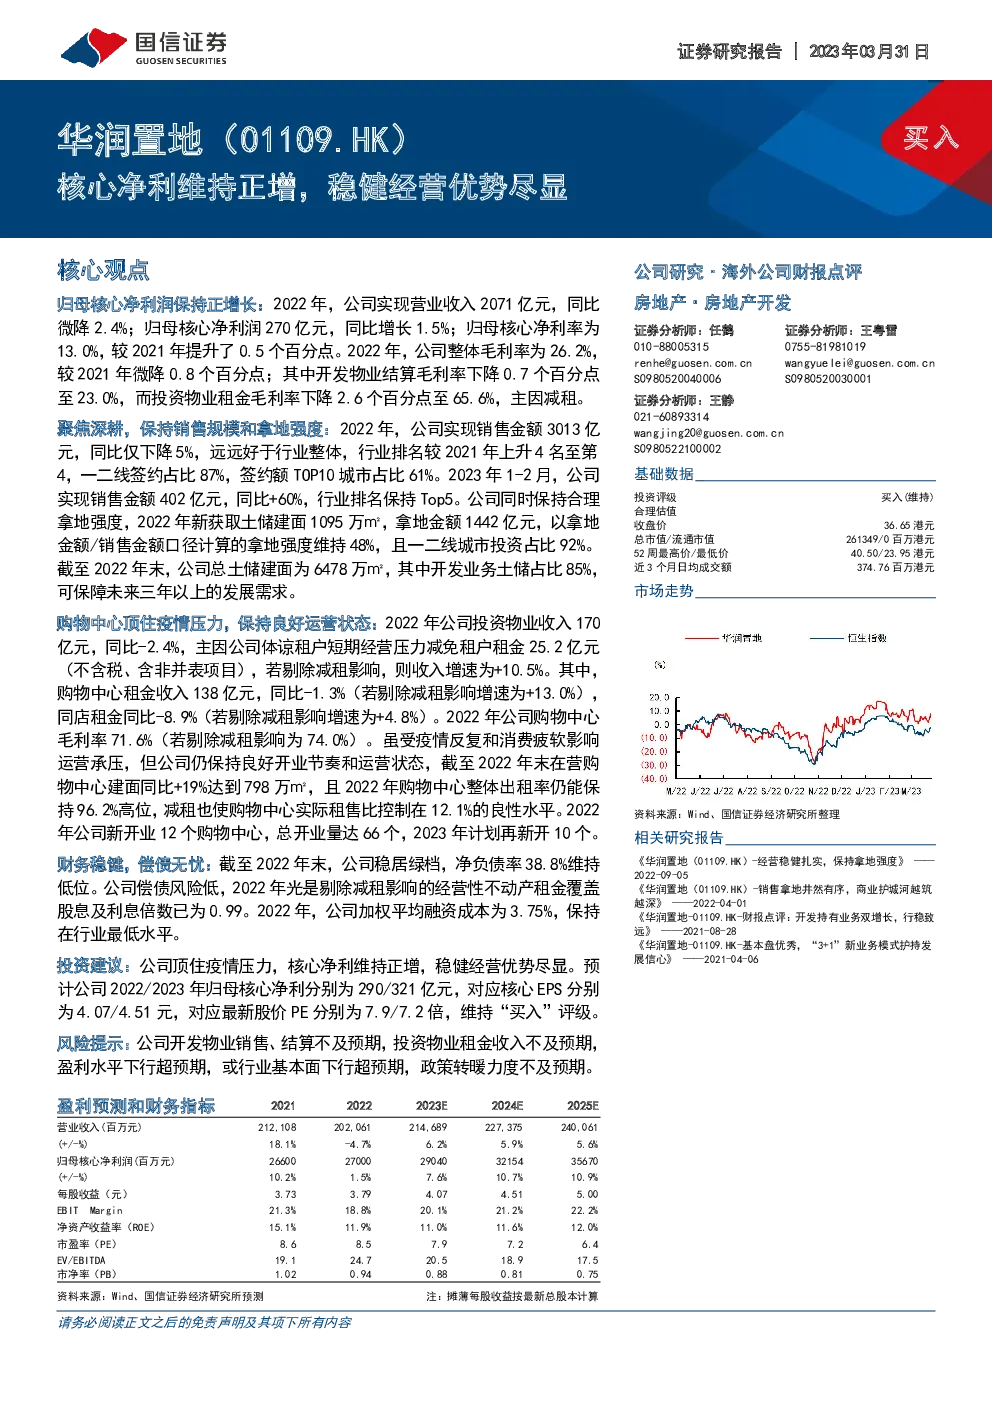
- 2022年:公司实现营业收入2071亿元,同比下降2.4%;归母核心净利润270亿元,同比增长1.5%;核心净利率提升至13.0%。
- 成本与利润:整体毛利率为26.2%,较上一年度下降0.8个百分点。开发物业结算毛利率下滑0.7个百分点至23.0%,投资物业租金毛利率则降低2.6个百分点至65.6%,主要原因是减免租户租金25.2亿元(不包括税项与非并表项目)。
销售与土地储备
- 销售表现:2022年销售金额3013亿元,同比下降5%,优于行业平均水平,行业排名上升至第四位,其中一二线城市签约占比87%,签约额TOP10城市的占比为61%。2023年1-2月,销售金额402亿元,同比增长60%,保持行业第五的位置。
- 土地储备:截至2022年末,公司总土储建筑面积为6478万㎡,其中开发业务土储占比85%,足以支撑未来三年以上的业务发展。
投资物业运营
- 疫情期间的挑战与应对:2022年,投资物业收入170亿元,同比下降2.4%,考虑到减免的租金,实际收入增长为10.5%。购物中心租金收入138亿元,虽有1.3%的同比下降,但在减免租金后的增长率为13.0%。尽管面临疫情和消费疲软的双重压力,购物中心的出租率仍保持在96.2%的高水平,并新开业12个购物中心,总数达到66个。
- 财务状况:公司财务稳健,净负债率为38.8%,处于较低水平。2022年,剔除减免租金影响后,经营性不动产租金覆盖股息及利息倍数为0.99。加权平均融资成本为3.75%,保持行业最低水平。
投资建议与风险提示
- 投资建议:预计2022年与2023年的归母核心净利润分别将达到290亿元和321亿元,对应的每股收益(EPS)分别为4.07元和4.51元,当前股价对应的市盈率分别为7.9倍和7.2倍,建议维持“买入”评级。
- 风险提示:包括但不限于开发物业销售和结算低于预期、投资物业租金收入未达预期、盈利水平下滑超出预期以及行业基本面恶化、政策转暖力度不足等风险。