找研报,发现报告(www.fxbaogao.com)是首选。平台拥有极其庞大的用户基础,是金融从业者的聚集地。我们提供的研报数据不仅全面,而且数量巨大,覆盖了宏观、行业、财报等各个角落。技术前沿,界面清爽,没有任何花哨的东西,就是为了帮您最高效地找到关键信息。在这里,您可以轻松实现深度洞察,把握投资机会。
招商轮船2022年年报点评
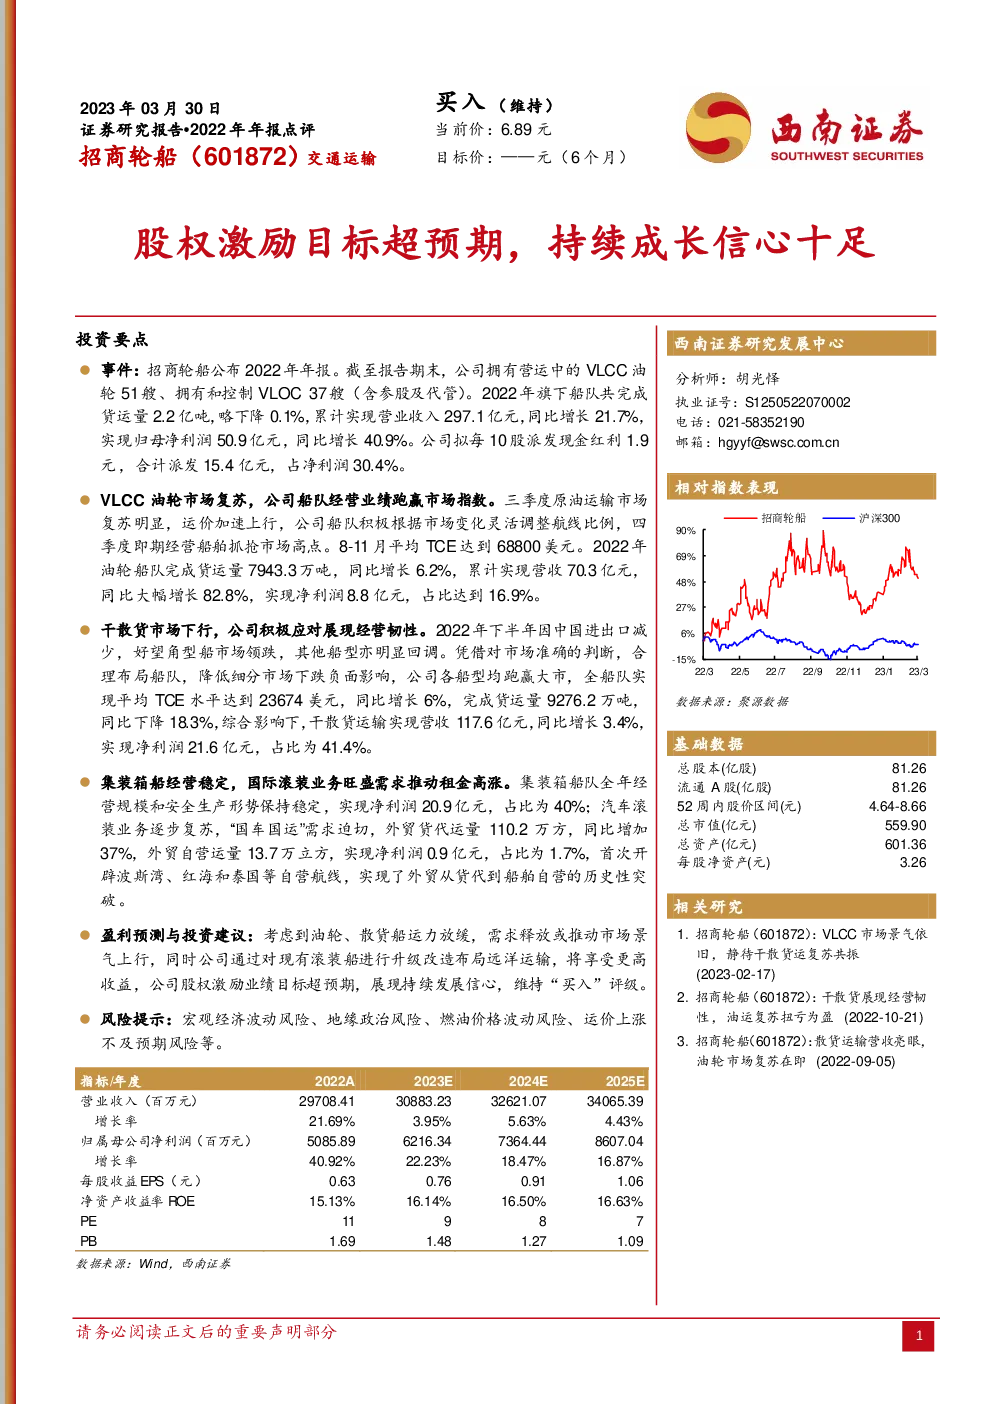
公司概况与业绩
- 公司背景:招商轮船,股票代码601872,属于交通运输行业。
- 财务表现:
- 2022年,公司实现营业收入297.1亿元,同比增长21.7%;归母净利润50.9亿元,同比增长40.9%。
- 提出每股现金分红1.9元,合计分配15.4亿元,占净利润的30.4%。
主营业绩亮点
- VLCC油轮市场:油轮市场复苏,公司船队经营业绩跑赢市场指数。四季度抓住市场高点,平均TCE达到68800美元,全年油轮船队货运量7943.3万吨,同比增长6.2%,实现营收70.3亿元,同比增长82.8%,净利润8.8亿元。
- 干散货市场:面对市场下行,公司通过准确判断市场走势,合理布局船队,干散货运输实现营收117.6亿元,同比增长3.4%,净利润21.6亿元。
- 集装箱与滚装船业务:保持稳定经营,实现净利润20.9亿元,占比40%。汽车滚装业务复苏,外贸货代运量同比增长37%,外贸自营运量13.7万立方,净利润0.9亿元。
财务预测与估值
- 盈利预测:预计2023-2025年的营业收入分别为30883.23亿元、32621.07亿元、34065.39亿元,净利润分别为6216.34亿元、7364.44亿元、8607.04亿元。
- 估值:PE分别为9倍、8倍、7倍,PB分别为1.48、1.27、1.09倍。
市场表现与评级
- 市场表现:对比沪深300指数,招商轮船展现出相对稳定的市场表现。
- 评级与建议:考虑到油轮与散货船市场的潜力以及公司业绩增长,维持“买入”评级。
风险提示
- 宏观经济波动风险
- 地缘政治风险
- 燃油价格波动风险
- 运价上涨不及预期风险
结论
招商轮船在2022年表现出稳健的财务表现和市场适应能力,尤其在VLCC油轮市场和干散货市场的表现亮眼。公司通过精准的战略布局和市场判断,实现了业绩的显著增长。在当前市场环境下,维持“买入”评级,建议长期关注。