发现报告(www.fxbaogao.com)是金融圈都在用的专业研报平台,用户量特别大。我们致力于提供最全的研报数据,不管是宏观经济还是具体公司的财报,这里应有尽有,报告多到您看不完。凭借先进的技术和简洁的页面,我们帮您省去了大量筛选的时间,让获取关键信息变得轻而易举,绝对是您投资路上的好帮手。
本研报关注的是一家汽车半导体企业,其业绩表现与汽车市场特别是新能源汽车的发展紧密相关。以下是基于所提供的文字内容进行的总结:
公司概况与市场环境
- 业务与市场趋势:公司主要受益于汽车半导体价值提升趋势,尤其是随着新能源汽车销量的快速增长。汽车芯片及零组件的价格波动和市场需求变化是影响公司业绩的关键因素。
财务预测与调整
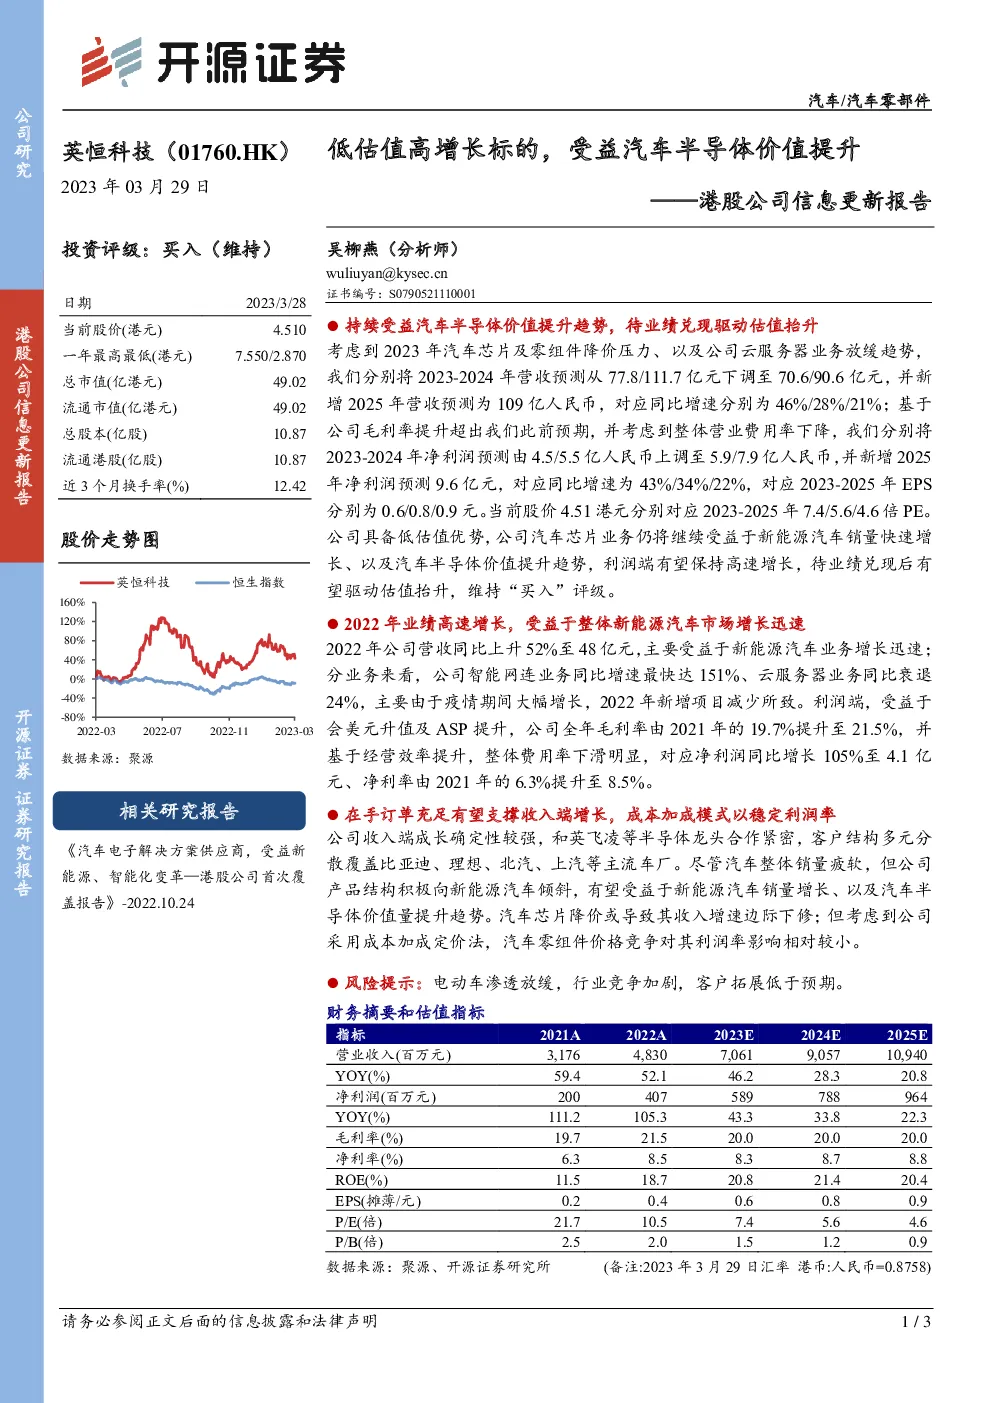
- 营收预测:鉴于2023年汽车芯片及零组件的降价压力和云服务器业务的放缓趋势,公司的营收预测从之前的77.8亿至111.7亿人民币下调至70.6亿至90.6亿人民币。新增了2025年的营收预测为109亿人民币,预计年复合增长率约为21%。
- 净利润预测:基于对毛利率提升的预期以及整体营业费用率的下降,净利润预测从4.5亿至5.5亿人民币上调至5.9亿至7.9亿人民币。新增2025年的净利润预测为9.6亿人民币,年复合增长率约为22%。
- 每股收益(EPS):基于上述预测,公司2023年至2025年的EPS分别预计为0.6元、0.8元和0.9元。
估值与评级
- 估值:当前股价为4.51港元,对应2023至2025年的市盈率分别为7.4倍、5.6倍和4.6倍。
- 评级:鉴于公司低估值优势、汽车芯片业务的增长潜力以及利润端的高增长预期,维持“买入”评级。
绩效回顾与展望
- 2022年业绩:2022年公司营收增长52%,至48亿元人民币,主要得益于新能源汽车业务的强劲增长。智能网连业务增长最快,达到151%,而云服务器业务则有所衰退,主要是由于疫情初期的高速增长后,新增项目减少所致。
- 盈利能力:得益于美元升值和平均售价(ASP)的提升,全年毛利率从19.7%提高到21.5%。同时,通过优化经营效率,整体费用率下降,净利润同比增长105%,至4.1亿元人民币,净利率从6.3%提升至8.5%。
- 未来展望:在手订单充足,有助于支撑收入增长。公司与英飞凌等半导体龙头的合作关系稳固,客户基础广泛,包括比亚迪、理想、北汽和上汽等主流车厂。虽然面临汽车整体销量的疲软,但公司产品结构正积极转向新能源汽车领域,预计能从新能源汽车销量增长和汽车半导体价值提升的趋势中获益。
风险提示
- 电动车渗透率放缓:电动车市场的增长速度可能低于预期。
- 行业竞争加剧:市场竞争可能导致利润率下降。
- 客户拓展低于预期:未能成功拓展新客户可能影响业务增长。