你可能感兴趣
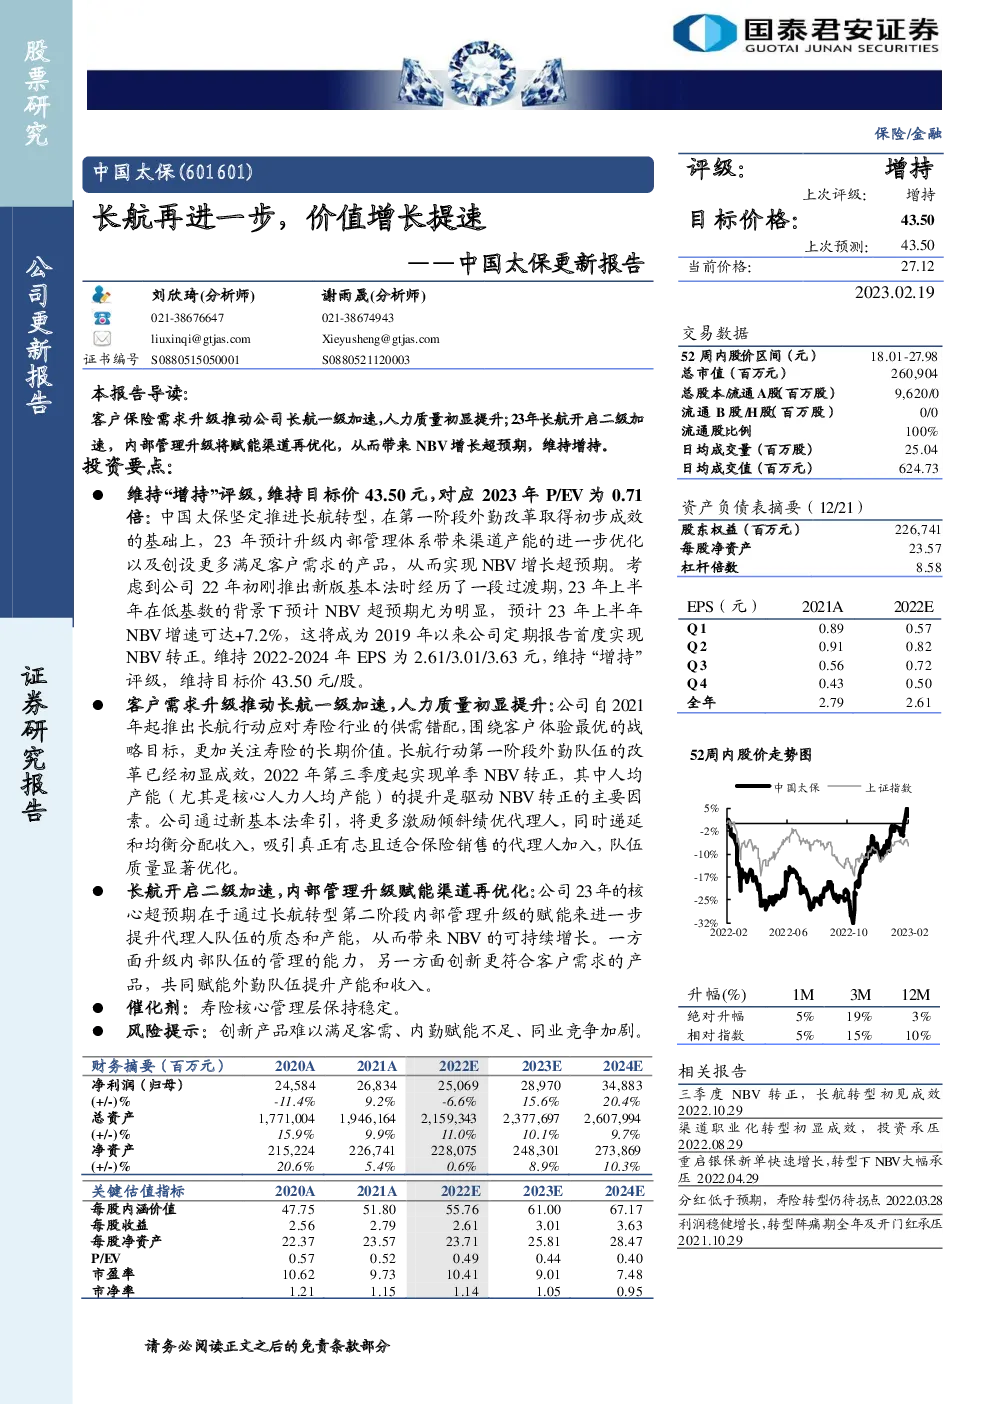
国君非银 |长航再进一步,价值增长提速
金融国泰君安证券2023-02-20
中国太保2022年年报业绩点评:长航转型助力NBV增长提速,分红彰显韧性
国泰君安证券2023-03-27
西部非银中国太保首次覆盖报告:长航行动深化价值转型资负双轮驱动
未知机构2026-09-15
公司信息更新报告:发行GDR募投海外产能,全球化布局再进一步
电气设备开源证券2024-10-15
公司信息更新报告:拟建设华中智造基地,全国化产能布局再进一步
轻工制造开源证券2021-07-09
中国太保2024年三季报业绩点评:价值增长提速,投资回暖增厚利润
金融国泰君安证券2024-10-03
中国太保2023年一季报业绩点评:长航转型显效,NBV连续三个季度正增长
国泰君安证券2023-04-28
爱美客更新收购Regen后的整合再进一步只欠东风东财新消费美护
未知机构2025-07-16
【中泰轻工张潇郭美鑫团队】志邦家居更新:产品、渠道策略清晰,全国化再进一步
未知机构2023-05-12
公司2024年半年报业绩点评:归母净利润增长122.76%,IDM模式再进一步
电子设备东兴证券2024-08-19