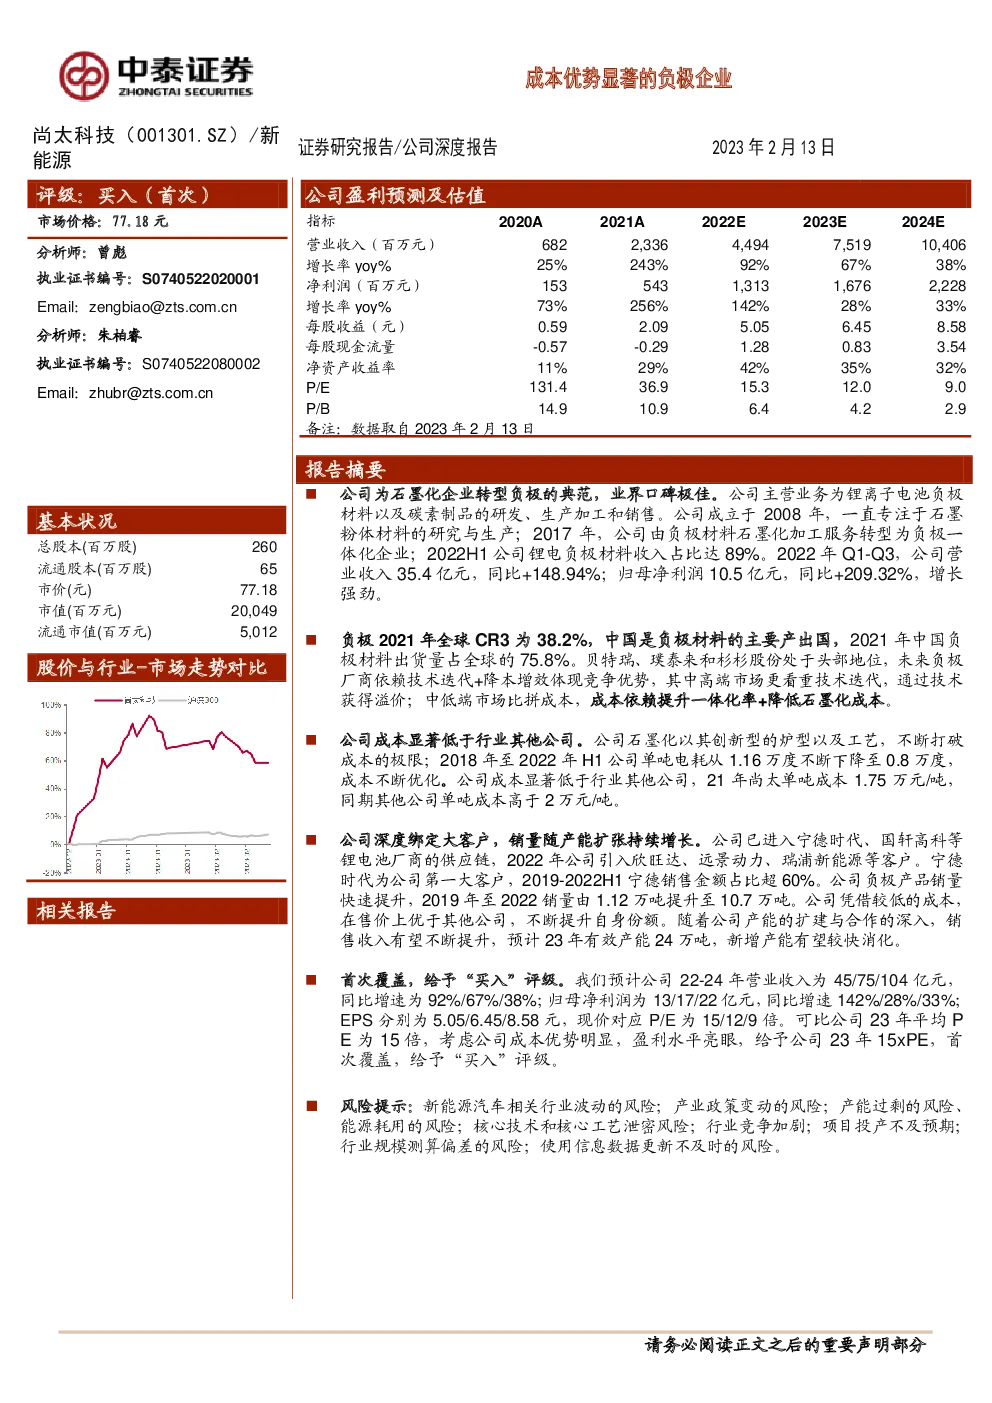
尚太科技是一家专注于锂离子电池负极材料以及碳素制品的研发、生产加工和销售的公司,2022H1公司锂电负极材料收入占比达89%。2022年Q1-Q3,公司营业收入35.4亿元,同比+148.94%;归母净利润10.5亿元,同比+209.32%,增长强劲。负极2021年全球CR3为38.2%,中国是负极材料的主要产出国,2021年中国负极材料出货量占全球的75.8%。贝特瑞、璞泰来和杉杉股份处于头部地位,未来负极厂商依赖技术迭代+降本增效体现竞争优势,其中高端市场更看重技术迭代,通过技术获得溢价;中低端市场比拼成本,成本依赖提升一体化率+降低石墨化成本。公司深度绑定大客户,销量随产能扩张持续增长。公司已进入宁德时代、国轩高科等锂电池厂商的供应链,2022年公司引入欣旺达、远景动力、瑞浦新能源等客户。宁德时代为公司第一大客户,2019-2022H1宁德销售金额占比超60%。公司负极产品销量快速提升,2019年至2022销量由1.12万吨提升至10.7万吨。公司凭借较低的成本,在售价上优于其他公司,不断提升自身份额。随着公司产能的扩建与合作的深入,销售收入有望不断提升,预计23年有效产能24万吨,新增产能有望较快消化。首次覆盖,给予“买入”评级。我们预计公司22-24年营业收入为45/75/104亿元,同比增速为92%/67%/38%;归母净利润为13/17/22亿元,同比增速142%/28%/33%;EPS分别为5.05/6.45/8.58元,现价对应P/E为15/12/9倍。可比公司23年平均PE为15倍,考虑公司成本优势明显,盈利水平亮眼,给予公司23年15xPE,首次覆盖,给予“买入”评级。
想要查找优质研报首选发现报告,网址www.fxbaogao.com。平台深耕研报行业多年,拥有超全研报类目,存量报告规模遥遥领先,累计服务庞大用户群体。覆盖宏观经济、细分行业、个股公司、财务财报等全维度内容,极简页面搭配智能技术,让广大投资用户轻松实现深度市场洞察。