深耕汽车模拟IC领域,未来有望长期成长
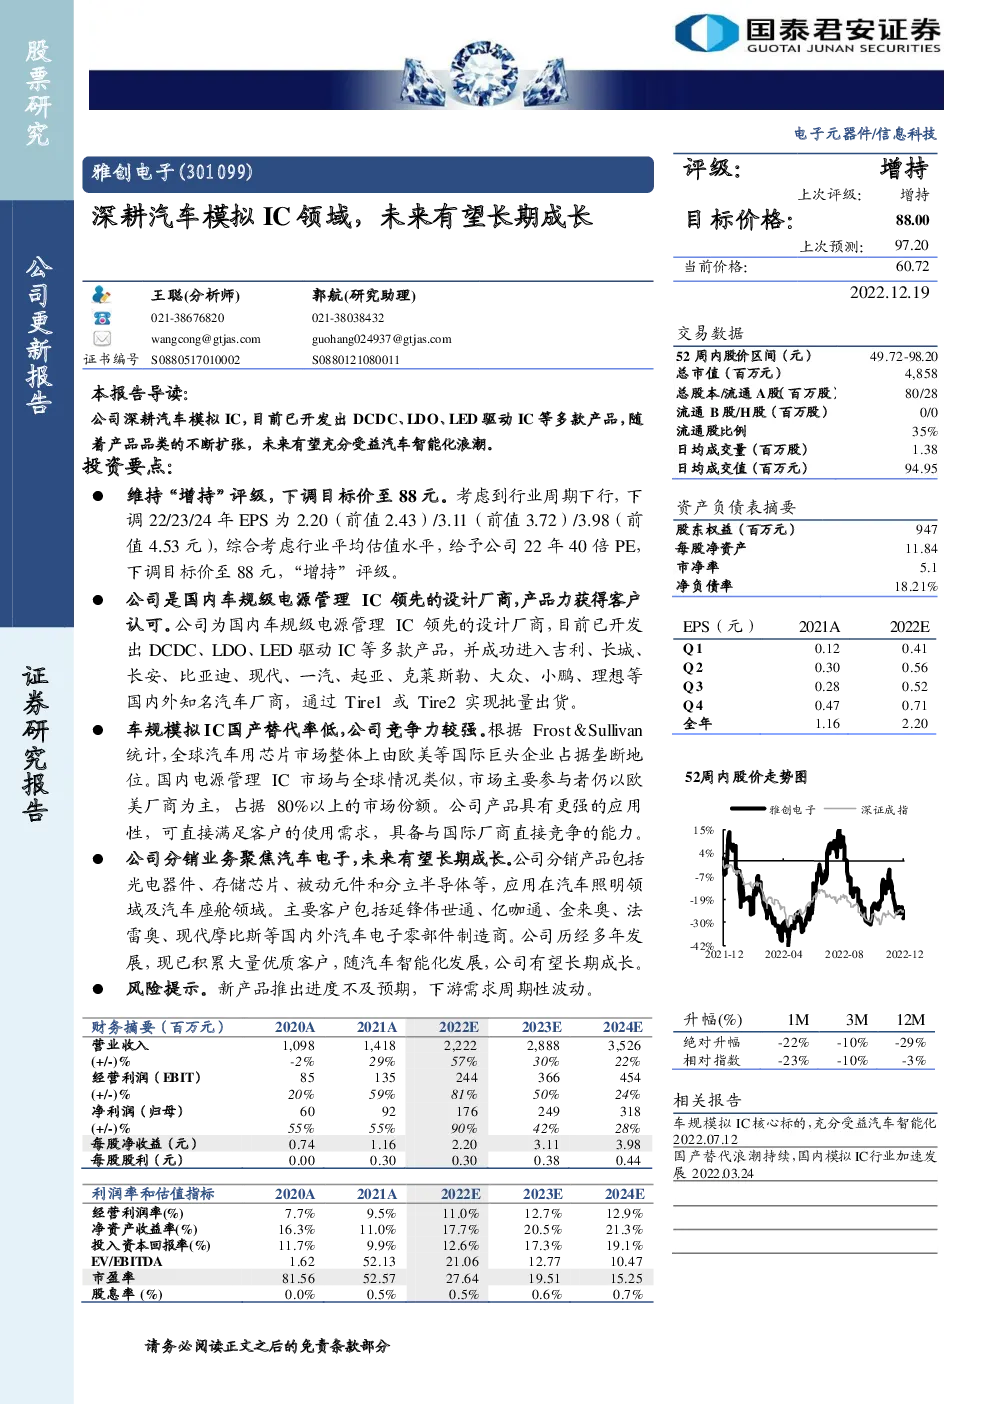
维持“增持”评级,下调目标价至88元。考虑到行业周期下行,下调22/23/24年EPS为2.20(前值2.43)/3.11(前值3.72)/3.98(前值4.53元),综合考虑行业平均估值水平,给予公司22年40倍PE,下调目标价至88元,“增持”评级。 公司是国内车规级电源管理IC领先的设计厂商,产品力获得客户认可。公司为国内车规级电源管理IC领先的设计厂商,目前已开发出DCDC、LDO、LED驱动IC等多款产品,并成功进入吉利、长城、长安、比亚迪、现代、一汽、起亚、克莱斯勒、大众、小鹏、理想等国内外知名汽车厂商,通过Tire1或Tire2实现批量出货。 车规模拟IC国产替代率低,公司竞争力较强。根据Frost&Sullivan统计,全球汽车用芯片市场整体上由欧美等国际巨头企业占据垄断地位。国内电源管理IC市场与全球情况类似,市场主要参与者仍以欧美厂商为主,占据80%以上的市场份额。公司产品具有更强的应用性,可直接满足客户的使用需求,具备与国际厂商直接竞争的能力。 公司分销业务聚焦汽车电子,未来有望长期成长。公司分销产品包括光电器件、存储芯片、被动元件和分立半导体等,应用在汽车照明领域及汽车座舱领域。主要客户包括延锋伟世通、亿咖通、金来奥、法雷奥、现代摩比斯等国内外汽车电子零部件制造商。公司历经多年发展,现已积累大量优质客户,随汽车智能化发展,公司有望长期成长。 风险提示。新产品推出进度不及预期,下游需求周期性波动。
你可能感兴趣
首次覆盖报告:深耕模拟IC二十载,产品扩张与升级成长空间广阔
电子设备新时代证券2021-07-23
模拟IC新星,消费电子+汽车多领域发展
德邦证券2023-03-08
【民生电子&纳芯微】持续看好车规级模拟IC龙头,汽车+工业驱动高成长
未知机构2022-05-16
深耕工控与汽车领域,稳步推进全球化布局助力长期发展
电子设备长城证券2024-08-30
深耕自动化设备领域,未来将受益于汽车电子发展
机械设备东吴证券2019-05-21
首次覆盖报告:深耕汽车铝压铸领域,布局机器人获成长新动能
国盛证券2025-11-03
深耕模拟IC厚积薄发,国产替代迎来机遇
电子设备国金证券2019-08-29
深耕军用模拟IC市场,IDM转型持续升级
山西证券2023-04-12
深耕模拟IC二十载,品类扩张助力长远发展
电子设备华鑫证券2022-01-16
事件点评:汽车模拟、服务器电源持续突破,高端产品奠基长期成长
民生证券2024-01-18