预收蓄水池充足,税费确认影响盈利
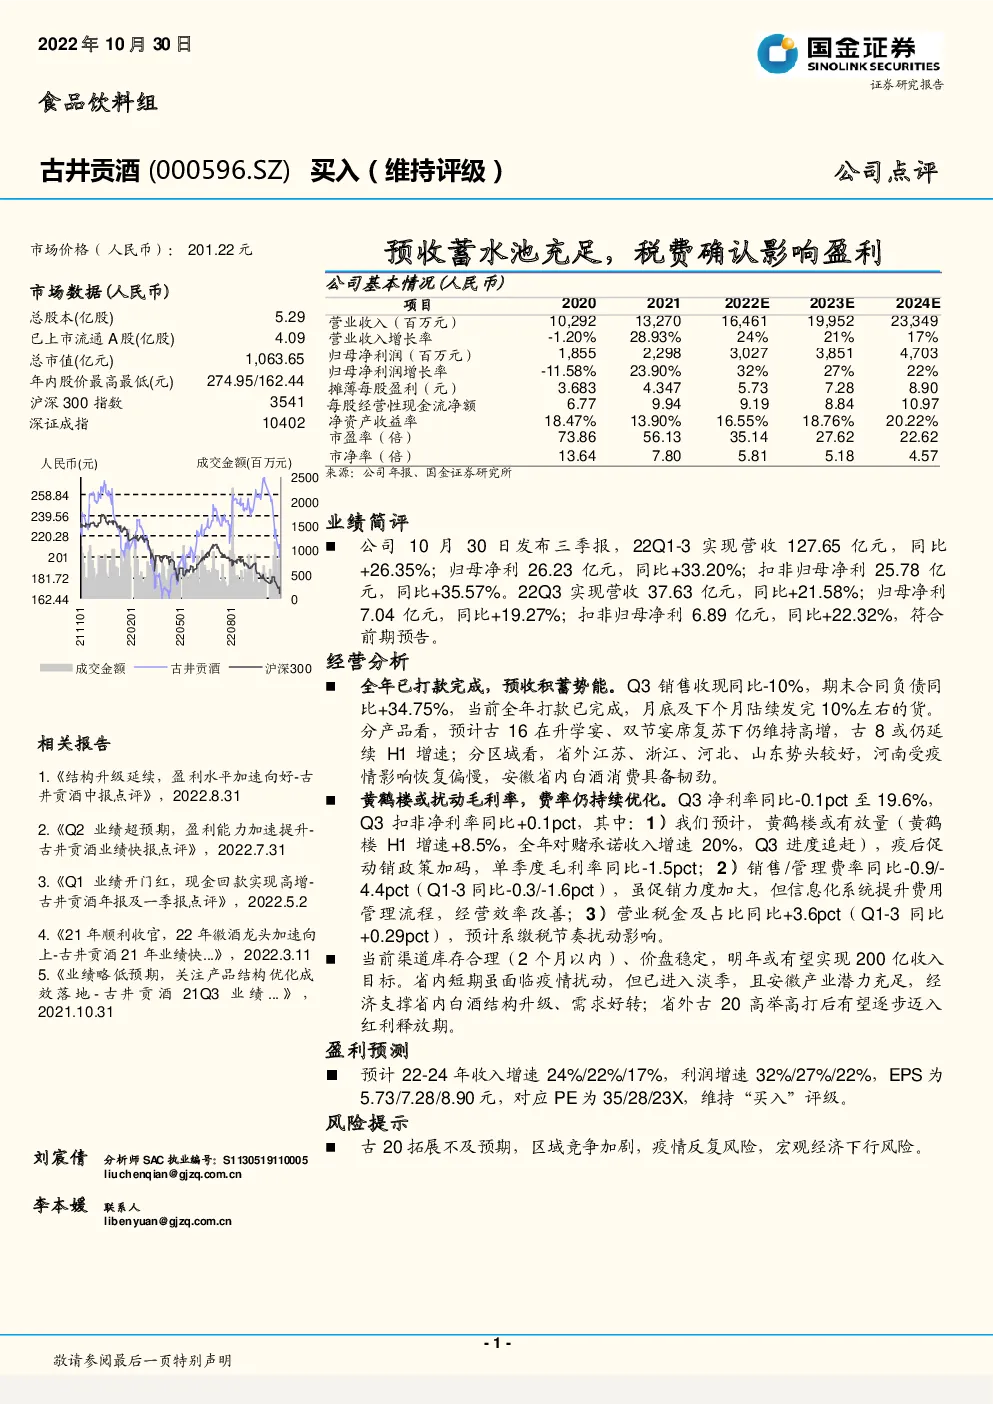
公司基本情况(人民币) 业绩简评 公司10月30日发布三季报,22Q1-3实现营收127.65亿元 , 同比+26.35%;归母净利26.23亿元,同比+33.20%;扣非归母净利25.78亿元,同比+35.57%。22Q3实现营收37.63亿元,同比+21.58%;归母净利7.04亿元,同比+19.27%;扣非归母净利6.89亿元,同比+22.32%,符合前期预告。 经营分析 全年已打款完成,预收积蓄势能。Q3销售收现同比-10%,期末合同负债同比+34.75%,当前全年打款已完成,月底及下个月陆续发完10%左右的货。 分产品看,预计古16在升学宴、双节宴席复苏下仍维持高增,古8或仍延续H1增速;分区域看,省外江苏、浙江、河北、山东势头较好,河南受疫情影响恢复偏慢,安徽省内白酒消费具备韧劲。 黄鹤楼或扰动毛利率,费率仍持续优化。Q3净利率同比-0.1pct至19.6%,Q3扣非净利率同比+0.1pct,其中:1)我们预计,黄鹤楼或有放量(黄鹤楼H1增速+8.5%,全年对赌承诺收入增速20%,Q3进度追赶),疫后促动销政策加码,单季度毛利率同比-1.5pct;2)销售/管理费率同比-0.9/-4.4pct(Q1-3同比-0.3/-1.6pct),虽促销力度加大,但信息化系统提升费用管理流程,经营效率改善;3)营业税金及占比同比+3.6pct(Q1-3同比+0.29pct),预计系缴税节奏扰动影响。 当前渠道库存合理(2个月以内)、价盘稳定,明年或有望实现200亿收入目标。省内短期虽面临疫情扰动,但已进入淡季,且安徽产业潜力充足,经济支撑省内白酒结构升级、需求好转;省外古20高举高打后有望逐步迈入红利释放期。 盈利预测 预计22-24年收入增速24%/22%/17%,利润增速32%/27%/22%,EPS为5.73/7.28/8.90元,对应PE为35/28/23X,维持“买入”评级。 风险提示 古20拓展不及预期,区域竞争加剧,疫情反复风险,宏观经济下行风险。