上半年业绩增长32%,市场份额持续提升
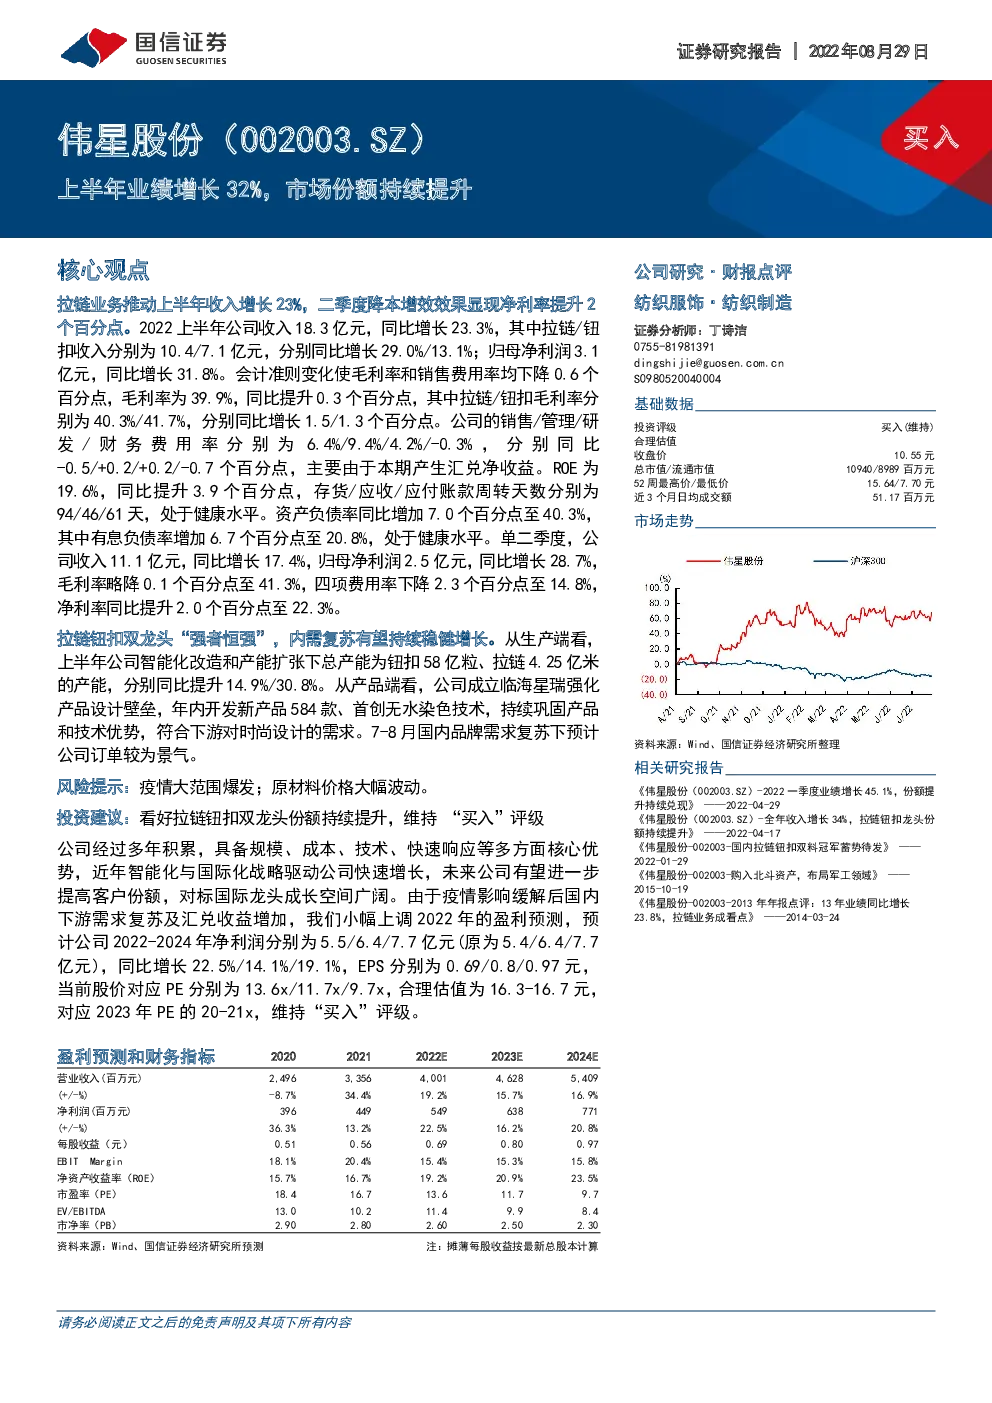
拉链业务推动上半年收入增长23%,二季度降本增效效果显现净利率提升2个百分点。2022上半年公司收入18.3亿元,同比增长23.3%,其中拉链/钮扣收入分别为10.4/7.1亿元,分别同比增长29.0%/13.1%;归母净利润3.1亿元,同比增长31.8%。会计准则变化使毛利率和销售费用率均下降0.6个百分点,毛利率为39.9%,同比提升0.3个百分点,其中拉链/钮扣毛利率分别为40.3%/41.7%,分别同比增长1.5/1.3个百分点。公司的销售/管理/研发/财务费用率分别为6.4%/9.4%/4.2%/-0.3%, 分别同比-0.5/+0.2/+0.2/-0.7个百分点,主要由于本期产生汇兑净收益。ROE为19.6%,同比提升3.9个百分点,存货/应收/应付账款周转天数分别为94/46/61天,处于健康水平。资产负债率同比增加7.0个百分点至40.3%,其中有息负债率增加6.7个百分点至20.8%,处于健康水平。单二季度,公司收入11.1亿元,同比增长17.4%,归母净利润2.5亿元,同比增长28.7%,毛利率略降0.1个百分点至41.3%,四项费用率下降2.3个百分点至14.8%,净利率同比提升2.0个百分点至22.3%。 拉链钮扣双龙头“强者恒强”,内需复苏有望持续稳健增长。从生产端看,上半年公司智能化改造和产能扩张下总产能为钮扣58亿粒、拉链4.25亿米的产能,分别同比提升14.9%/30.8%。从产品端看,公司成立临海星瑞强化产品设计壁垒,年内开发新产品584款、首创无水染色技术,持续巩固产品和技术优势,符合下游对时尚设计的需求。7-8月国内品牌需求复苏下预计公司订单较为景气。 风险提示:疫情大范围爆发;原材料价格大幅波动。 投资建议:看好拉链钮扣双龙头份额持续提升,维持“买入”评级 公司经过多年积累,具备规模、成本、技术、快速响应等多方面核心优势,近年智能化与国际化战略驱动公司快速增长,未来公司有望进一步提高客户份额,对标国际龙头成长空间广阔。由于疫情影响缓解后国内下游需求复苏及汇兑收益增加,我们小幅上调2022年的盈利预测,预计公司2022-2024年净利润分别为5.5/6.4/7.7亿元(原为5.4/6.4/7.7亿元),同比增长22.5%/14.1%/19.1%,EPS分别为0.69/0.8/0.97元,当前股价对应PE分别为13.6x/11.7x/9.7x,合理估值为16.3-16.7元,对应2023年PE的20-21x,维持“买入”评级。 盈利预测和财务指标 图1:公司营业收入及增速(单位:亿元、%) 图2:公司归母净利润及增速(单位:亿元、%) 图3:公司分产品营业收入(单位:亿元) 图4:公司分产品收入占比(单位:%) 图5:公司毛利率、经营利润率、归母净利率变化情况 图6:公司四项费用率变化情况 图7:公司分产品毛利率 图8:公司费用率 图9:公司ROE、ROA及ROIC 图10:公司资产负债率 图11:公司资产负债率 图12:公司主要流动资产周转情况 图13:公司单季度收入及变化情况 图14:公司单季度归母净利润及变化情况 图15:公司单季度利润率及变化情况 图16:公司单季度费用率及变化情况 图17:公司单季度ROE、ROA、ROIC及变化情况 图18:公司单季度主要资产周转及变化情况 投资建议:看好拉链钮扣双龙头份额持续提升,维持“买入”评级 公司经过多年积累,具备规模、成本、技术、快速响应等多方面核心优势,近年智能化与国际化战略驱动公司快速增长,未来公司有望进一步提高客户份额,对标国际龙头成长空间广阔。由于疫情影响缓解后国内下游需求复苏及汇兑收益增加,我们小幅上调2022年的盈利预测,预计公司2022-2024年净利润分别为5.5/6.4/7.7亿元(原为5.4/6.4/7.7亿元),同比增长22.5%/14.1%/19.1%,EPS分别为0.69/0.8/0.97元,当前股价对应PE分别为13.6x/11.7x/9.7x,合理估值为16.3-16.7元,对应2023年PE的20-21x,维持“买入”评级。 表1:盈利预测及市场重要数据 附表:财务预测与估值 资产负债表(百万元) 利润表(百万元) 现金流量表(百万元) 免责声明