猜你想问
科思股份上半年业绩表现如何?
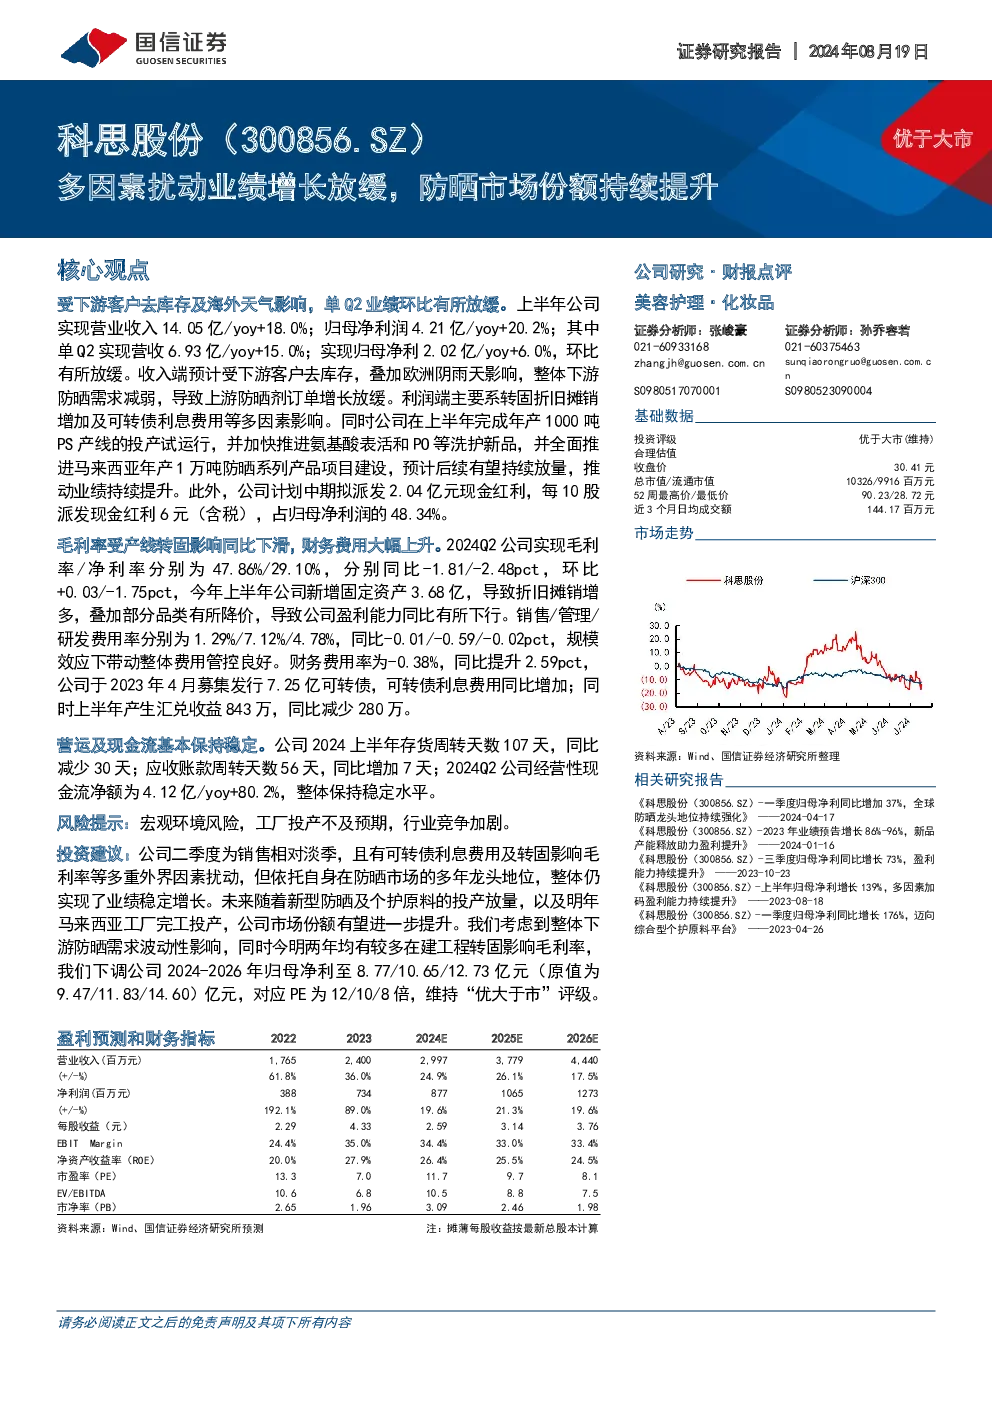
科思股份2024年上半年实现营业收入14.05亿元,同比增长18.0%;归母净利润4.21亿元,同比增长20.2%。但第二季度受下游客户去库存及欧洲天气影响,营业收入环比下滑2.7%,归母净利润环比下滑8.2%。扣非归母净利润同比增长5.23%,显示经营效率有所提升。
防晒行业发展趋势如何?
防晒行业受益于消费者健康意识提升及户外活动增加,市场持续扩容。科思股份作为行业龙头,依托技术优势,通过新型防晒原料及马来西亚工厂投产,有望进一步巩固市场地位。但需关注下游需求波动及原材料价格变化带来的挑战。
报告重点分析了哪些方面?
报告重点分析了科思股份的营收利润变化、成本费用控制、新项目进展及未来展望。公司上半年毛利率47.86%同比下滑1.81个百分点,主要因折旧摊销增加及毛利率产品结构变化。新项目如PS产线已投产,马来西亚工厂建设推进中,将长期驱动业绩增长。
当前防晒市场现状如何?
当前防晒市场呈现需求分化,欧洲天气影响短期需求,但长期增长趋势不变。科思股份存货周转天数107天同比减少30天,显示库存管理优化。应收账款周转天数同比增加7天,需关注回款效率。整体现金流保持稳定,经营性现金流Q2净额4.12亿元同比增长80.2%。
投资科思股份需注意哪些风险?
投资科思股份需关注下游需求波动风险,防晒需求受季节性及天气影响较大。成本端风险包括原材料价格波动及可转债利息费用增加。新项目投产进度不及预期可能导致业绩增长不及预期。此外,汇率波动对财务报表有一定影响,需持续跟踪。
你可能感兴趣
库存消化下业绩增长放缓,防晒新品持续放量
基础化工财通证券2024-08-19
公司信息更新报告:疫情扰动下Q3业绩承压,DLP市场份额持续提升
电子设备开源证券2022-10-28
营收连续多季度同环比增长,市场份额持续提升
国信证券2024-08-26
短期因素扰动业绩表现,长期确定性持续提升
文化传媒国信证券2022-01-28
上半年归母净利增长139%,多因素加码盈利能力持续提升
基础化工国信证券2023-08-19
2022年报及2023年一季报点评:多因素扰动22Q4盈利承压,积极扩张策略助力份额提升
轻工制造民生证券2023-05-08
全年业绩保持增长,看好公司市场份额持续提升
基础化工华安证券2024-03-27
上半年业绩增长32%,市场份额持续提升
纺织服装国信证券2022-08-29
公司动态点评:印染业绩增长平稳,市场份额有望持续提升
纺织服装长城证券2016-08-10
港股公司信息更新报告:业绩增长强劲,市场份额持续提升
开源证券2021-08-20