营业务发展良好,持续拓展新业务板块
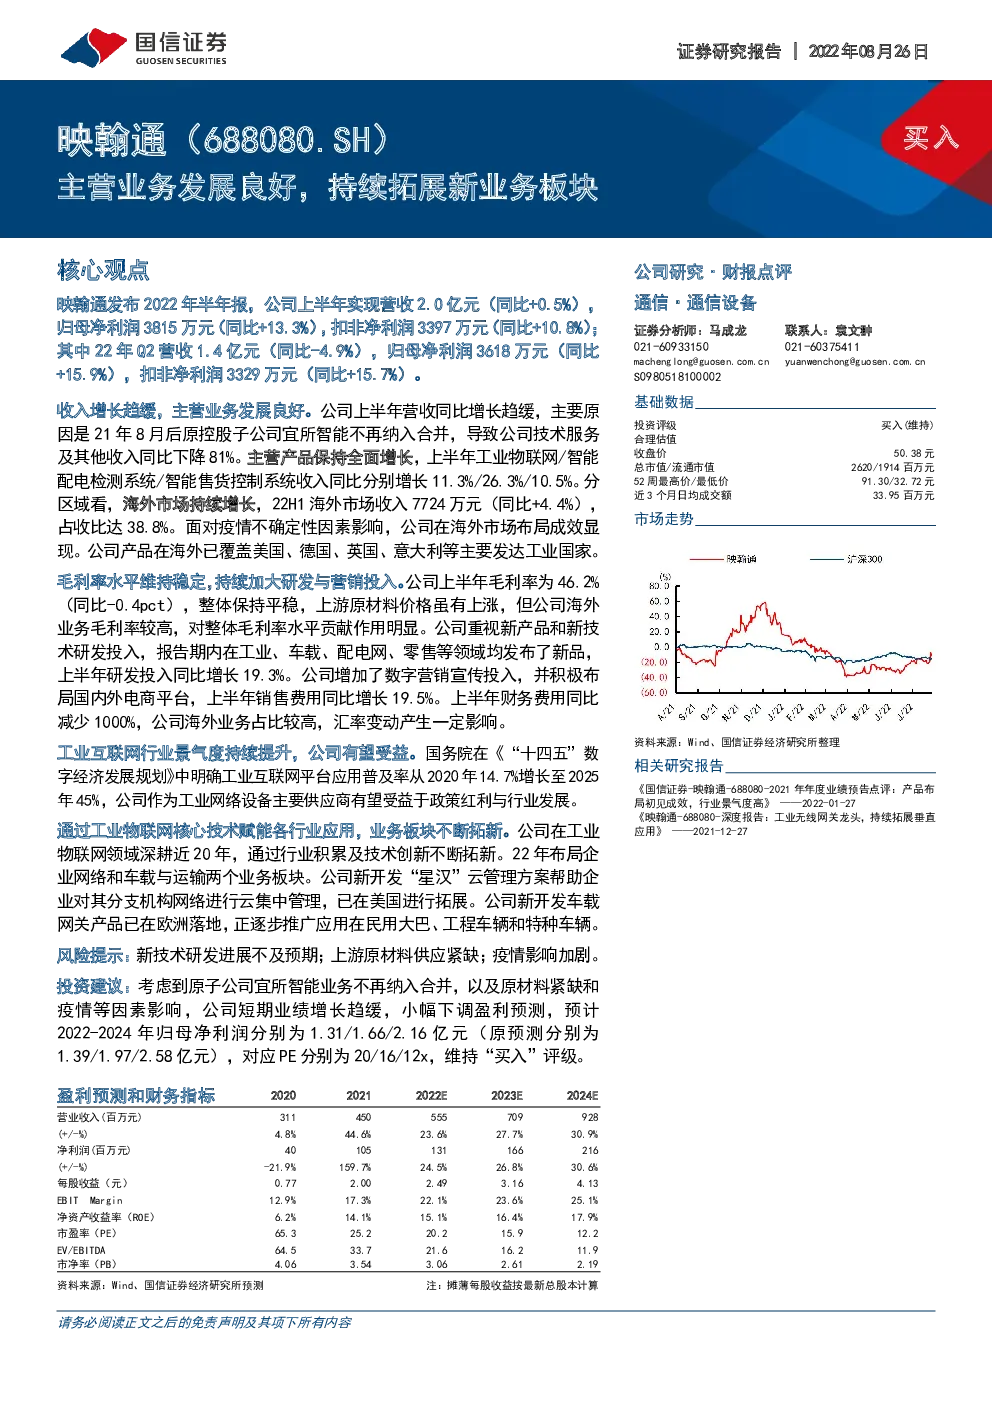
映翰通发布2022年半年报,公司上半年实现营收2.0亿元(同比+0.5%),归母净利润3815万元(同比+13.3%),扣非净利润3397万元(同比+10.8%); 其中22年Q2营收1.4亿元(同比-4.9%),归母净利润3618万元(同比+15.9%),扣非净利润3329万元(同比+15.7%)。 收入增长趋缓,主营业务发展良好。公司上半年营收同比增长趋缓,主要原因是21年8月后原控股子公司宜所智能不再纳入合并,导致公司技术服务及其他收入同比下降81%。主营产品保持全面增长,上半年工业物联网/智能配电检测系统/智能售货控制系统收入同比分别增长11.3%/26.3%/10.5%。分区域看,海外市场持续增长,22H1海外市场收入7724万元(同比+4.4%),占收比达38.8%。面对疫情不确定性因素影响,公司在海外市场布局成效显现。公司产品在海外已覆盖美国、德国、英国、意大利等主要发达工业国家。 毛利率水平维持稳定,持续加大研发与营销投入。公司上半年毛利率为46.2%(同比-0.4pct),整体保持平稳,上游原材料价格虽有上涨,但公司海外业务毛利率较高,对整体毛利率水平贡献作用明显。公司重视新产品和新技术研发投入,报告期内在工业、车载、配电网、零售等领域均发布了新品,上半年研发投入同比增长19.3%。公司增加了数字营销宣传投入,并积极布局国内外电商平台,上半年销售费用同比增长19.5%。上半年财务费用同比减少1000%,公司海外业务占比较高,汇率变动产生一定影响。 工业互联网行业景气度持续提升,公司有望受益。国务院在《“十四五”数字经济发展规划》中明确工业互联网平台应用普及率从2020年14.7%增长至2025年45%,公司作为工业网络设备主要供应商有望受益于政策红利与行业发展。 通过工业物联网核心技术赋能各行业应用,业务板块不断拓新。公司在工业物联网领域深耕近20年,通过行业积累及技术创新不断拓新。22年布局企业网络和车载与运输两个业务板块。公司新开发“星汉”云管理方案帮助企业对其分支机构网络进行云集中管理,已在美国进行拓展。公司新开发车载网关产品已在欧洲落地,正逐步推广应用在民用大巴、工程车辆和特种车辆。 风险提示:新技术研发进展不及预期;上游原材料供应紧缺;疫情影响加剧。 投资建议:考虑到原子公司宜所智能业务不再纳入合并,以及原材料紧缺和疫情等因素影响,公司短期业绩增长趋缓,小幅下调盈利预测,预计2022-2024年归母净利润分别为1.31/1.66/2.16亿元(原预测分别为1.39/1.97/2.58亿元),对应PE分别为20/16/12x,维持“买入”评级。 盈利预测和财务指标 上半年业绩增长趋缓,主营业务发展良好 2022年上半年收入与上年同期基本持平,利润稳步增长。公司22H1实现营收2.0亿元,同比增长0.5%;归母净利润3815万元,同比增长13.3%。扣非归母净利润3397万元,同比增长10.8%。上半年营业收入增长放缓,原因是原子公司宜所智能不再纳入合并(21年8月宜所智能增资扩股,公司持股由51%下降至28%),若剔除此因素影响,公司营业收入实际增长为15.50%;此外疫情因素导致部分订单出现交付推迟。主营产品全面增长,上半年工业物联网/智能配电检测系统/智能售货控制系统收入同比分别增长11.3%/26.3%/10.5%。分区域看,海外市场持续增长,22H1海外市场收入7724万元,占收比达38.8%,同比增长4.4%。面对疫情不确定性因素影响,公司在海外市场布局成效显现。公司产品在海外已覆盖美国、德国、英国、意大利等主要发达工业国家。 其中,22年第二季度营收1.4亿元,同比下降4.9%,归母净利润3619万元,同比增长15.9%,扣非归母净利润3329万元,同比增长15.7%。 图1:映翰通营业收入及增速(单位:万元、%) 图2:映翰通单季营业收入及增速(单位:万元、%) 图3:映翰通归母净利润及增速(单位:万元、%) 图4:映翰通单季归母净利润及增速(单位:万元、%) 上半年毛利率稳定,公司研发与营销投入持续加大 公司22年上半年毛利率为46.2%,同比减少0.4p Ct ,较去年同期基本持平。上游原材料价格虽有上涨,但公司海外业务毛利率较高,对整体毛利率水平贡献作用明显。 加大研发和营销投入。公司重视新产品和新技术研发投入,报告期内在工业、车载、配电网、零售等领域均发布了新品,上半年研发投入同比增长19.3%。公司增加了数字营销宣传投入,并积极布局国内外电商平台,上半年销售费用同比增长19.5%。上半年财务费用同比减少1000%,公司海外业务占比较高,汇率变动产生一定影响。 图5:映翰通毛利率、净利率变化情况(按季度)(单位:%)图6:映翰通三项费用率变化情况(按季度)(单位:%) 图7:映翰通毛利率、净利率变化情况(单位:%) 图8:映翰通三项费用率变化情况(单位:%) 工业互联网行业景气度持续提升,公司有望受益。 工业互联网政策支持不断。近期多项“十四五”规划及相关政策文件持续聚焦工业互联网领域的应用发展。例如《“十四五”数字经济发展规划》中明确工业互联网平台应用普及率从2020年14.7%增长至2025年45%。工业通信设备是工业互联网实现互联互通的基础,公司作为工业通信设备主要国产供应商,有望受益于政策红利与行业发展。 表1:多项规划提出明确量化目标,彰显发展决心 通过工业物联网核心技术赋能各行业应用,业务板块不断拓新。 公司在工业物联网领域深耕超过20年,通过行业积累及技术创新不断拓新。22年布局企业网络和车载与运输两个业务板块。公司新开发“星汉”云管理方案帮助企业对其分支机构网络进行云集中管理,已在美国进行拓展。公司新开发车载网关产品已在欧洲落地,正逐步推广应用在民用大巴、工程车辆等特种车辆。 图9:映翰通“星汉”云管理解决方案架构 图10:映翰通巴士联网解决方案及产品在欧洲应用 盈利预测假设: 1、受益于工业互联网行业景气发展,公司开发的工业物联网多款新品陆续量产商用,广泛应用在工业、电力、智慧城市等领域,并在新布局企业网络和车载与传输板块,海外市场对应产品已陆续落地。该产品在21年收入同比增长37.6%,在22年上半年收入同比增长11.3%。预计工业物联网产品在新业务板块持续拓新趋势下,未来三年收入增速分别为30%/35%/40%。 2、公司在智能配电网状态监测系统产品拥有核心技术优势,并持续优化和提升算法能力。受益于国网和南网在“十四五”期间持续加大配电侧智能化投入,该业务在21年收入同比增长19.16%,在22年上半年收入同比增长26.3%。预计该块业务未来三年收入增速分别为25%/25%/25%。 3、后疫情时代无人经济背景下,智能售货机市场持续向好,公司持续升级智能售货控制系统,完善相应云管理平台业务。该业务在21年收入同比增长109%,在22年上半年收入同比增长10.5%。预计智能售货控制系统产品未来三年收入增速分别为20%/20%/20%。 4、考虑到子公司宜所智能不再并表。预计未来三年其他业务收入增速分别为10%/10%/10%。 收入分类预测工业物联网收入(万元)增长率毛利率 2020 2021 2022E 2023E 2024E 15838.3 4.77%51.48% 21786.0 37.55%48.9% 28321.8 30.00%52.0% 38234.4 35.00%53.5% 53528.1 40.00%55.0% 智能配电网状态检测系统收入(万元) 8284.9-8.59%37.18% 9872.2 19.16%38.34% 12340.2 25.00%45.00% 15425.3 25.00%46.5% 19281.6 25.00%48.0% 增长率毛利率 智能售货控制系统收入(万元)增长率 3493.7 29.71%36.60% 7300.9 108.97%32.1% 8761.1 20.00%37.0% 10513.3 20.00%39.0% 12616.0 20.00%40.0% 毛利率 其他主营业务收入(万元)增长率毛利率 3446.1 24.68%59.78%31063.0 4.81%46.91% 5563.2 61.43%61.8%44954.0 44.72%44.96% 6119.5 10.00%60.0%54453.3 21.13%48.90% 6731.5 10.00%60.0%67527.7 24.01%50.29% 7404.6 10.00%60.0%84617.1 25.31%51.61% 收入合计(万元)增长率 毛利率 投资建议:考虑到原子公司宜所智能业务不再纳入合并,以及原材料紧缺和疫情等因素影响,公司短期经营有所承压,我们下调盈利预测,预计2022-2024年归母净利润分别为1.31/1.66/2.16亿元(原预测分别为1.39/1.97/2.58亿元),对应PE分别为20/16/12x,维持“买入”评级。 表2:可比公司盈利预测估值比较(更新至2022年8月25日) 风险提示:新技术研发进展不及预期;上游原材料供应紧缺;疫情影响加剧。 附表:财务预测与估值 资产负债表(百万元) 利润表(百万元) 现金流量表(百万元)