新产品加速放量,2021公司业绩增速明显
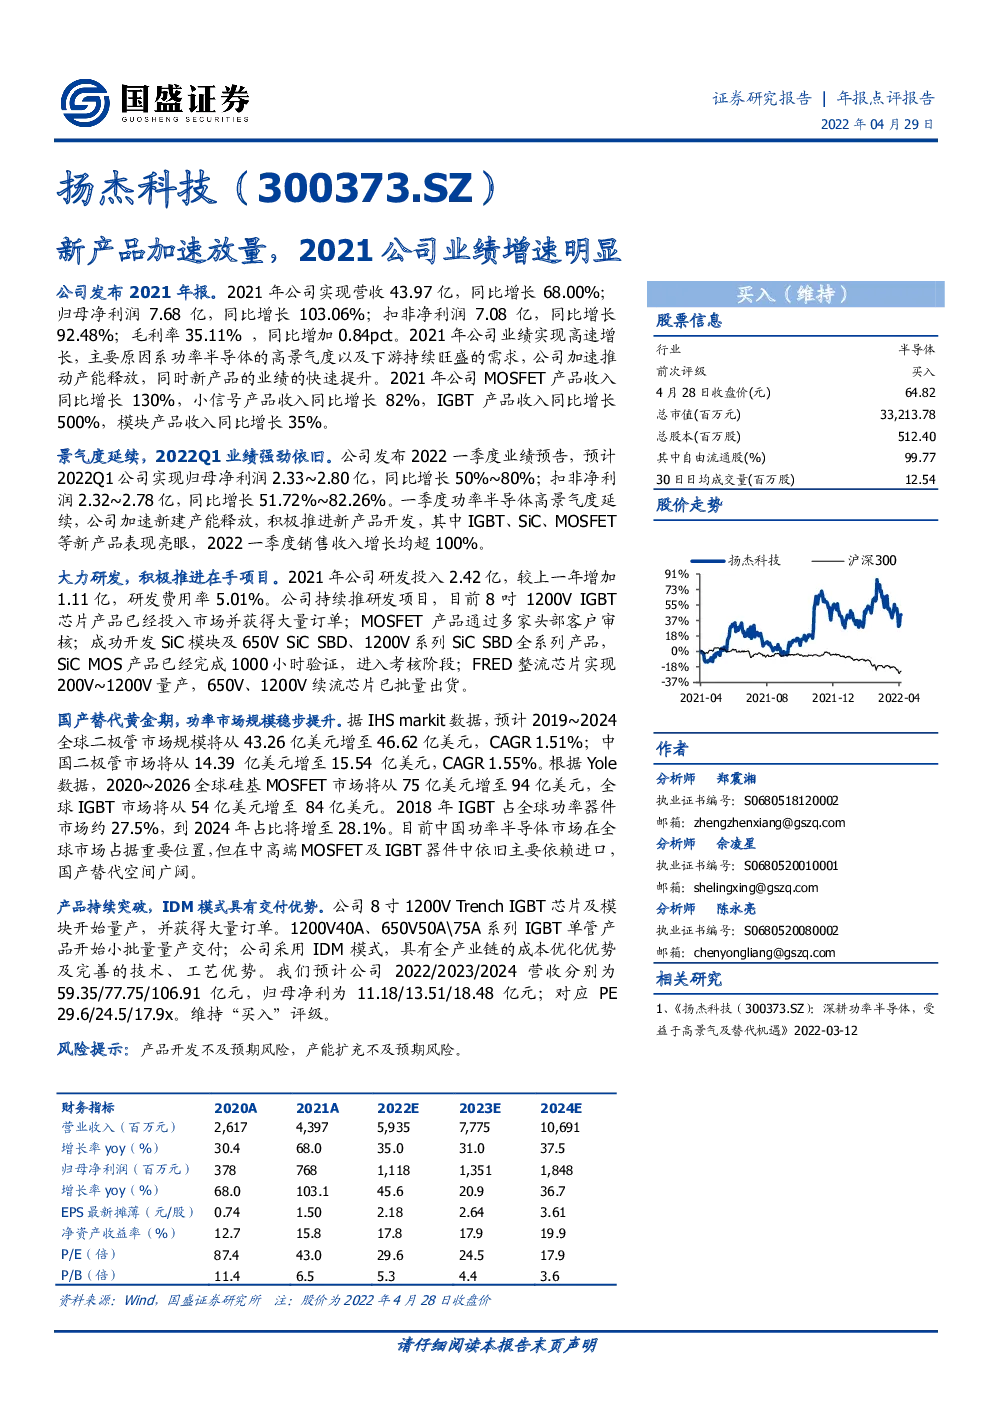
公司发布2021年报。2021年公司实现营收43.97亿,同比增长68.00%; 归母净利润7.68亿,同比增长103.06%;扣非净利润7.08亿,同比增长92.48%;毛利率35.11%,同比增加0.84pct。2021年公司业绩实现高速增长,主要原因系功率半导体的高景气度以及下游持续旺盛的需求,公司加速推动产能释放,同时新产品的业绩的快速提升。2021年公司MOSFET产品收入同比增长130%,小信号产品收入同比增长82%,IGBT产品收入同比增长500%,模块产品收入同比增长35%。 景气度延续,2022Q1业绩强劲依旧。公司发布2022一季度业绩预告,预计2022Q1公司实现归母净利润2.33~2.80亿,同比增长50%~80%;扣非净利润2.32~2.78亿,同比增长51.72%~82.26%。一季度功率半导体高景气度延续,公司加速新建产能释放,积极推进新产品开发,其中IGBT、SiC、MOSFET等新产品表现亮眼,2022一季度销售收入增长均超100%。 大力研发,积极推进在手项目。2021年公司研发投入2.42亿,较上一年增加1.11亿,研发费用率5.01%。公司持续推研发项目,目前8吋1200V IGBT芯片产品已经投入市场并获得大量订单;MOSFET产品通过多家头部客户审核;成功开发SiC模块及650V SiC SBD、1200V系列SiC SBD全系列产品,SiC MOS产品已经完成1000小时验证,进入考核阶段;FRED整流芯片实现200V~1200V量产,650V、1200V续流芯片已批量出货。 国产替代黄金期,功率市场规模稳步提升。据IHS markit数据,预计2019~2024全球二极管市场规模将从43.26亿美元增至46.62亿美元,CAGR 1.51%;中国二极管市场将从14.39亿美元增至15.54亿美元,CAGR1.55%。根据Yole数据,2020~2026全球硅基MOSFET市场将从75亿美元增至94亿美元,全球IGBT市场将从54亿美元增至84亿美元。2018年IGBT占全球功率器件市场约27.5%,到2024年占比将增至28.1%。目前中国功率半导体市场在全球市场占据重要位臵,但在中高端MOSFET及IGBT器件中依旧主要依赖进口,国产替代空间广阔。 产品持续突破,IDM模式具有交付优势。公司8寸1200VTrenchIGBT芯片及模块开始量产,并获得大量订单。1200V40A、650V50A\75A系列IGBT单管产品开始小批量量产交付;公司采用IDM模式,具有全产业链的成本优化优势及完善的技术、 工艺优势。 我们预计公司2022/2023/2024营收分别为59.35/77.75/106.91亿元,归母净利为11.18/13.51/18.48亿元;对应PE 29.6/24.5/17.9x。维持“买入”评级。 风险提示:产品开发不及预期风险,产能扩充不及预期风险。 财务指标 财务报表和主要财务比率 资产负债表(百万元) 现金流量表(百万元)