多元化发展初具规模,全面推进高质量增长
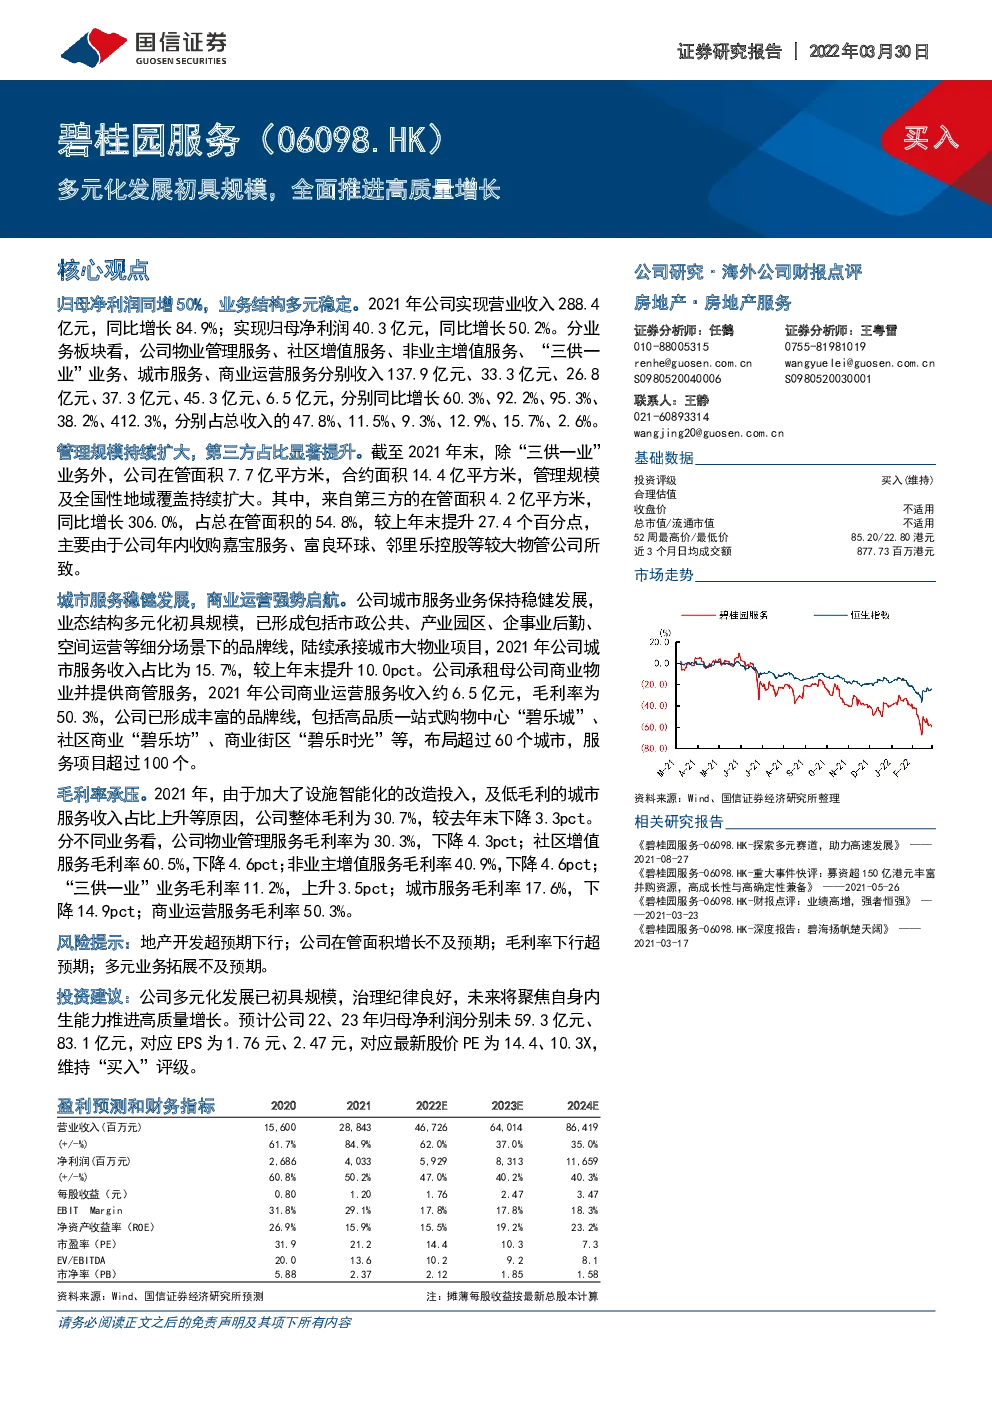
归母净利润同增 50%,业务结构多元稳定。2021 年公司实现营业收入 288.4亿元,同比增长 84.9%;实现归母净利润 40.3 亿元,同比增长 50.2%。分业务板块看,公司物业管理服务、社区增值服务、非业主增值服务、“三供一业”业务、城市服务、商业运营服务分别收入 137.9 亿元、33.3 亿元、26.8亿元、37.3 亿元、45.3 亿元、6.5 亿元,分别同比增长 60.3%、92.2%、95.3%、38.2%、412.3%,分别占总收入的 47.8%、11.5%、9.3%、12.9%、15.7%、2.6%。 管理规模持续扩大,第三方占比显著提升。截至 2021 年末,除“三供一业”业务外,公司在管面积 7.7 亿平方米,合约面积 14.4 亿平方米,管理规模及全国性地域覆盖持续扩大。其中,来自第三方的在管面积 4.2 亿平方米,同比增长 306.0%,占总在管面积的 54.8%,较上年末提升 27.4 个百分点,主要由于公司年内收购嘉宝服务、富良环球、邻里乐控股等较大物管公司所致。 城市服务稳健发展,商业运营强势启航。公司城市服务业务保持稳健发展,业态结构多元化初具规模,已形成包括市政公共、产业园区、企事业后勤、空间运营等细分场景下的品牌线,陆续承接城市大物业项目,2021 年公司城市服务收入占比为 15.7%,较上年末提升 10.0pct。公司承租母公司商业物业并提供商管服务,2021 年公司商业运营服务收入约 6.5 亿元,毛利率为50.3%,公司已形成丰富的品牌线,包括高品质一站式购物中心“碧乐城”、社区商业“碧乐坊”、商业街区“碧乐时光”等,布局超过 60 个城市,服务项目超过 100 个。 毛利率承压。2021 年,由于加大了设施智能化的改造投入,及低毛利的城市服务收入占比上升等原因,公司整体毛利为 30.7%,较去年末下降 3.3pct。 分不同业务看,公司物业管理服务毛利率为 30.3%,下降 4.3pct;社区增值服务毛利率 60.5%,下降 4.6pct;非业主增值服务毛利率 40.9%,下降 4.6pct; “三供一业”业务毛利率 11.2%,上升 3.5pct;城市服务毛利率 17.6%,下降 14.9pct;商业运营服务毛利率 50.3%。 风险提示:地产开发超预期下行;公司在管面积增长不及预期;毛利率下行超预期;多元业务拓展不及预期。 投资建议:公司多元化发展已初具规模,治理纪律良好,未来将聚焦自身内生能力推进高质量增长。预计公司 22、23 年归母净利润分别未 59.3 亿元、83.1 亿元,对应 EPS 为 1.76 元、2.47 元,对应最新股价 PE 为 14.4、10.3X,维持“买入”评级。 盈利预测和财务指标 归母净利润同增 50%,业务结构多元稳定。2021 年公司实现营业收入 288.4 亿元,同比增长 84.9%;实现归母净利润 40.3 亿元,同比增长 50.2%。分业务板块看,公司物业管理服务、社区增值服务、非业主增值服务、“三供一业”业务、城市服务、商业运营服务分别收入 137.9 亿元、33.3 亿元、26.8 亿元、37.3 亿元、45.3 亿元、6.5 亿元,分别同比增长 60.3%、92.2%、95.3%、38.2%、412.3%,分别占总收入的 47.8%、11.5%、9.3%、12.9%、15.7%、2.6%。 图 1:公司营业收入及增速 图2:公司归母净利润及增速 图 3:公司不同业务收入占比 管理规模持续扩大,第三方占比显著提升。截至 2021 年末,除“三供一业”业务外,公司在管面积 7.7 亿平方米,合约面积 14.4 亿平方米,管理规模及全国性地域覆盖持续扩大。其中,来自第三方的在管面积 4.2 亿平方米,同比增长 306.0%,占总在管面积的 54.8%,较上年末提升 27.4 个百分点,主要由于公司年内收购嘉宝服务、富良环球、邻里乐控股等较大物管公司所致。 图 4:公司在管面积及合约面积 图5:公司第三方在管面积及占比 城市服务稳健发展,商业运营强势启航。公司城市服务业务保持稳健发展,业态结构多元化初具规模,已形成包括市政公共、产业园区、企事业后勤、空间运营等细分场景下的品牌线,陆续承接城市大物业项目,2021 年公司城市服务收入占比为 15.7%,较上年末提升 10.0pct。公司承租母公司商业物业并提供商管服务,2021 年公司商业运营服务收入约 6.5 亿元,毛利率为 50.3%,公司已形成丰富的品牌线,包括高品质一站式购物中心“碧乐城”、社区商业“碧乐坊”、商业街区“碧乐时光”等,布局超过 60 个城市,服务项目超过 100 个。 毛利率承压。2021 年,由于加大了设施智能化的改造投入,及低毛利的城市服务收入占比上升等原因,公司整体毛利为 30.7%,较去年末下降 3.3pct。分不同业务看,公司物业管理服务毛利率为 30.3%,下降 4.3pct;社区增值服务毛利率60.5%,下降 4.6pct;非业主增值服务毛利率 40.9%,下降 4.6pct;“三供一业”业务毛利率 11.2%,上升 3.5pct;城市服务毛利率 17.6%,下降 14.9pct;商业运营服务毛利率 50.3%。 图 6:公司整体及分部毛利率 投资建议:公司多元化发展已初具规模,治理纪律良好,未来将聚焦自身内生能力推进高质量增长。预计公司 22、23 年归母净利润分别未 59.3 亿元、83.1 亿元,对应 EPS为 1.76 元、2.47 元,对应最新股价 PE 为 14.4、10.3X,维持“买入”评级。 风险提示:地产开发超预期下行;公司在管面积增长不及预期;毛利率下行超预期;多元业务拓展不及预期。 附表:财务预测与估值 资产负债表(百万元)