各项业务韧性不减,亏损控制好于预期
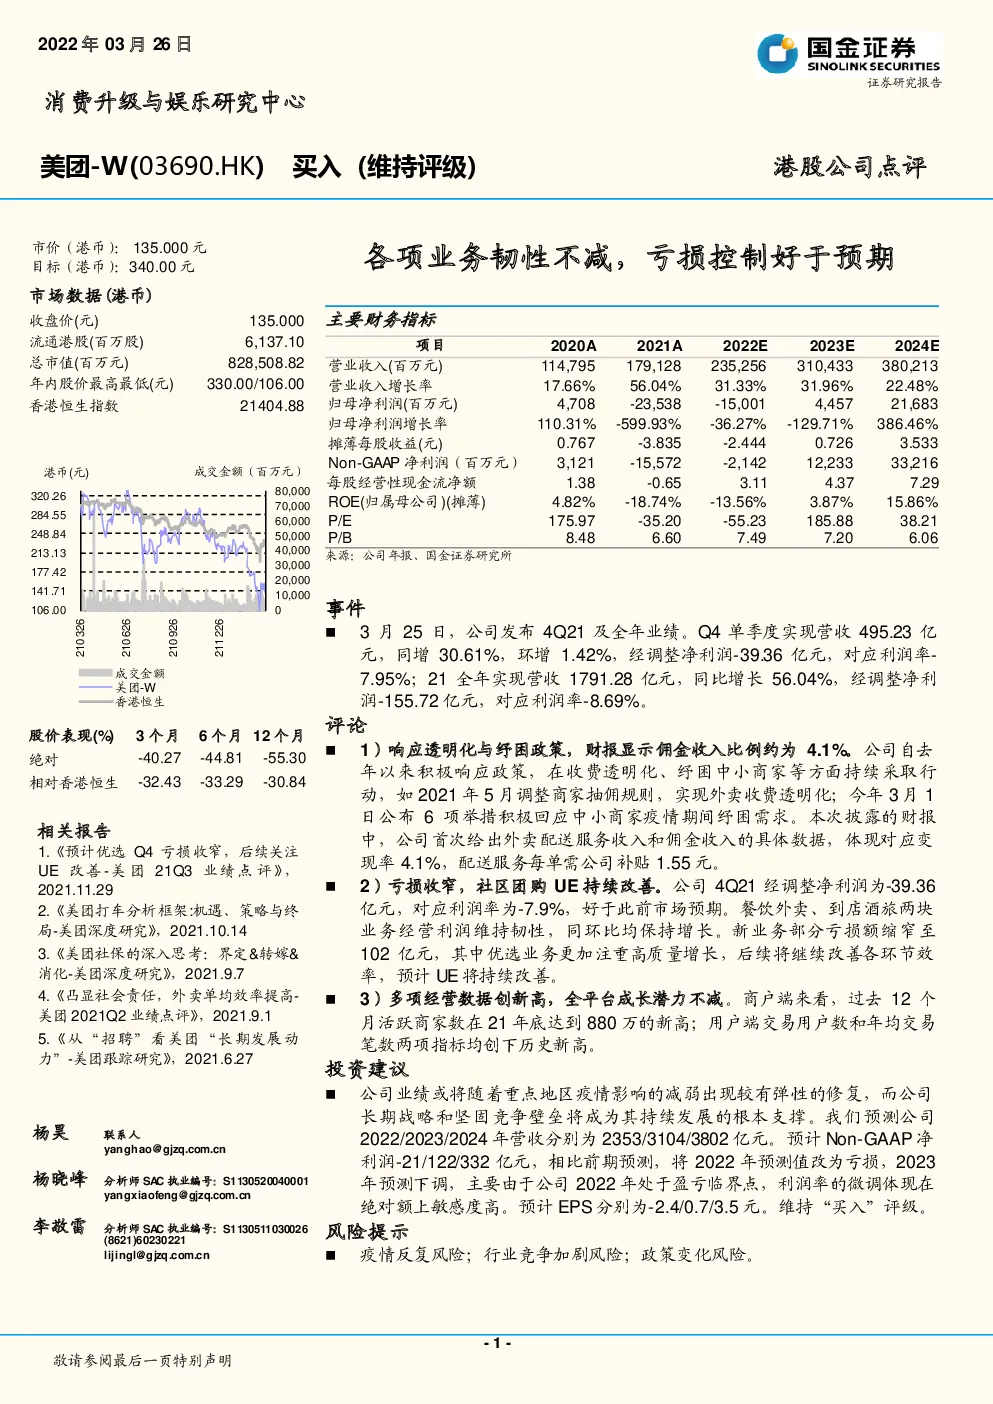
主要财务指标 事件 3月25日,公司发布4Q21及全年业绩。Q4单季度实现营收495.23亿元,同增30.61%,环增1.42%,经调整净利润-39.36亿元,对应利润率-7.95%;21全年实现营收1791.28亿元,同比增长56.04%,经调整净利润-155.72亿元,对应利润率-8.69%。 评论 1)响应透明化与纾困政策,财报显示佣金收入比例约为4.1%。公司自去年以来积极响应政策,在收费透明化、纾困中小商家等方面持续采取行动,如2021年5月调整商家抽佣规则,实现外卖收费透明化;今年3月1日公布6项举措积极回应中小商家疫情期间纾困需求。本次披露的财报中,公司首次给出外卖配送服务收入和佣金收入的具体数据,体现对应变现率4.1%,配送服务每单需公司补贴1.55元。 2)亏损收窄,社区团购UE持续改善。公司4Q21经调整净利润为-39.36亿元,对应利润率为-7.9%,好于此前市场预期。餐饮外卖、到店酒旅两块业务经营利润维持韧性,同环比均保持增长。新业务部分亏损额缩窄至102亿元,其中优选业务更加注重高质量增长,后续将继续改善各环节效率,预计UE将持续改善。 3)多项经营数据创新高,全平台成长潜力不减。商户端来看,过去12个月活跃商家数在21年底达到880万的新高;用户端交易用户数和年均交易笔数两项指标均创下历史新高。 投资建议 公司业绩或将随着重点地区疫情影响的减弱出现较有弹性的修复,而公司长期战略和坚固竞争壁垒将成为其持续发展的根本支撑。我们预测公司2022/2023/2024年营收分别为2353/3104/3802亿元。预计Non-GAAP净利润-21/122/332亿元,相比前期预测,将2022年预测值改为亏损,2023年预测下调,主要由于公司2022年处于盈亏临界点,利润率的微调体现在绝对额上敏感度高。预计EPS分别为-2.4/0.7/3.5元。维持“买入”评级。 风险提示 疫情反复风险;行业竞争加剧风险;政策变化风险。 一、事件 3月25日,公司发布4Q21及全年业绩。Q4单季度,美团实现营收495.23亿元,同比增长30.61%,环比增长1.42%,经调整净利润-39.36亿元,对应利润率-7.95%;21全年实现营收1791.28亿元,同比增长56.04%,经调整净利润-155.72亿元,对应利润率-8.69%。 二、点评 亮点1:响应透明化与纾困政策,财报显示佣金收入比例约为4.1% 公司自去年以来积极响应政策,在收费透明化、纾困中小商家等方面持续采取行动,如: 公司自2021年5月调整商家抽佣规则,明确技术服务费(佣金)与履约服务费的计算公式,实现外卖收费透明化 今年3月1日,公司公布6项举措积极回应中小商家疫情期间纾困需求,其中明确提到费率透明化已覆盖70%的商家,年内将实现100%适用,并对存在困难的中小商家的技术服务费率给出响应优惠。 本次披露的财报中,公司首次给出外卖配送服务收入和佣金收入的具体数据,不再将二者共归于“佣金”,并披露配送相关成本,以帮助。以拆分后的4Q21数据为例,公司每单平均收取佣金(技术服务费)1.99元,对应变现率4.1%;对于使用美团配送服务(即1P)的订单,每单平均收取5.44元配送服务费,相当于单价的11.3%,而配送相关成本为每单6.99元,对应单价的14.5%,即配送服务每单需公司补贴1.55元。 图表1:美团餐饮配送业务佣金收入与配送收入成本拆分(4Q21数据为例) 亮点2:亏损收窄,社区团购UE持续改善 公司4Q21经调整净利润为-39.36亿元,对应利润率为-7.9%,好于此前市场预期。主要由于: 餐饮外卖、到店酒旅两块业务经营利润维持韧性,其中餐饮外卖经营利润17.4亿,到店酒旅经营利润接近39亿元,同比环比均有增长。 新业务部分亏损额缩窄至102亿元,主要因为美团优选业务更加注重高质量发展,目前美团优选经历调整已经符合“券后毛利不得为负”的监管要求,加上前期投资较多的供应链、仓库等基础设施已经基本完成,后续将继续改善各环节效率,预计UE将持续改善。 图表2:经调整净利润逐季度走势 图表3:分项目经营利润构成 亮点3:多项经营数据创新高,全平台成长潜力不减 商户端来看:过去12个月活跃商家数在21年底达到880万的新高,同比增速达到29.4%,环比增加6%; 图表4:过去12个月活跃商家数逐季度走势 用户端来看:过去12个月交易用户数在21年底超过6.9亿,同增35.2%,环比3.4%;年均交易笔数达到35.8次,同增27.4%,环比4.1%。两项指标均创下历史新高。 图表5:过去12个月交易用户数逐季度走势 图表6:每交易用户平均每年交易笔数逐季度走势 三、投资建议 我们认为,公司传统主业在疫情反复体现出了较强韧性,目前外卖业务需求粘性提升,到店酒旅业务有较强的竞争壁垒,优选业务转向高质量增长,并在“零售+科技”的新战略下,与买菜、快驴、闪购等业务形成零售方面的协同。公司业绩或将随着重点地区疫情影响的减弱出现较有弹性的恢复,而公司长期战略和坚固竞争壁垒将成为公司持续发展的根本支撑。 我们预测公司2022/2023/2024年营收分别为2353/3104/3802亿元,基本维持之前预测水平。Non-GAAP净利润-21/122/332亿元,相比前期预测,本次将2022年预测值改为亏损,2023年预测下调35%,主要由于公司2022年处于盈亏临界点,但从对应利润率来看,调整幅度均在1-2个百分点。归母净利润预计分别为-132/41/269亿元,相比前期预测,22/23年分别调整151%和-58%,调整同样由于盈亏临界点处,利润率微调体现在绝对额上敏感度高。预计EPS分别为-2.44/0.73/3.53元。维持“买入”评级。 四、风险提示 疫情反复风险。国内疫情自今年3月以来有所反复,也影响到了上海、深圳等一线城市,疫情将影响跨地区流动带来的旅游、酒店需求,在疫情发生当地也会对到店、到餐甚至外卖业务产生不利影响,后续需要重点关注疫情发展。 行业竞争加剧风险。公司所处的餐饮外卖业务和到店、酒店及旅游业务所处行业中仍然有较大规模的竞争对手存在,行业竞争格局仍可能发生变化。 政策变化风险。去年以来外部政策环境发生较多变化,包括国内行业发展规范、海外风险向港股市场传到等,其中部分可能对公司短期乃至中期的业绩或二级市场定价产生影响。